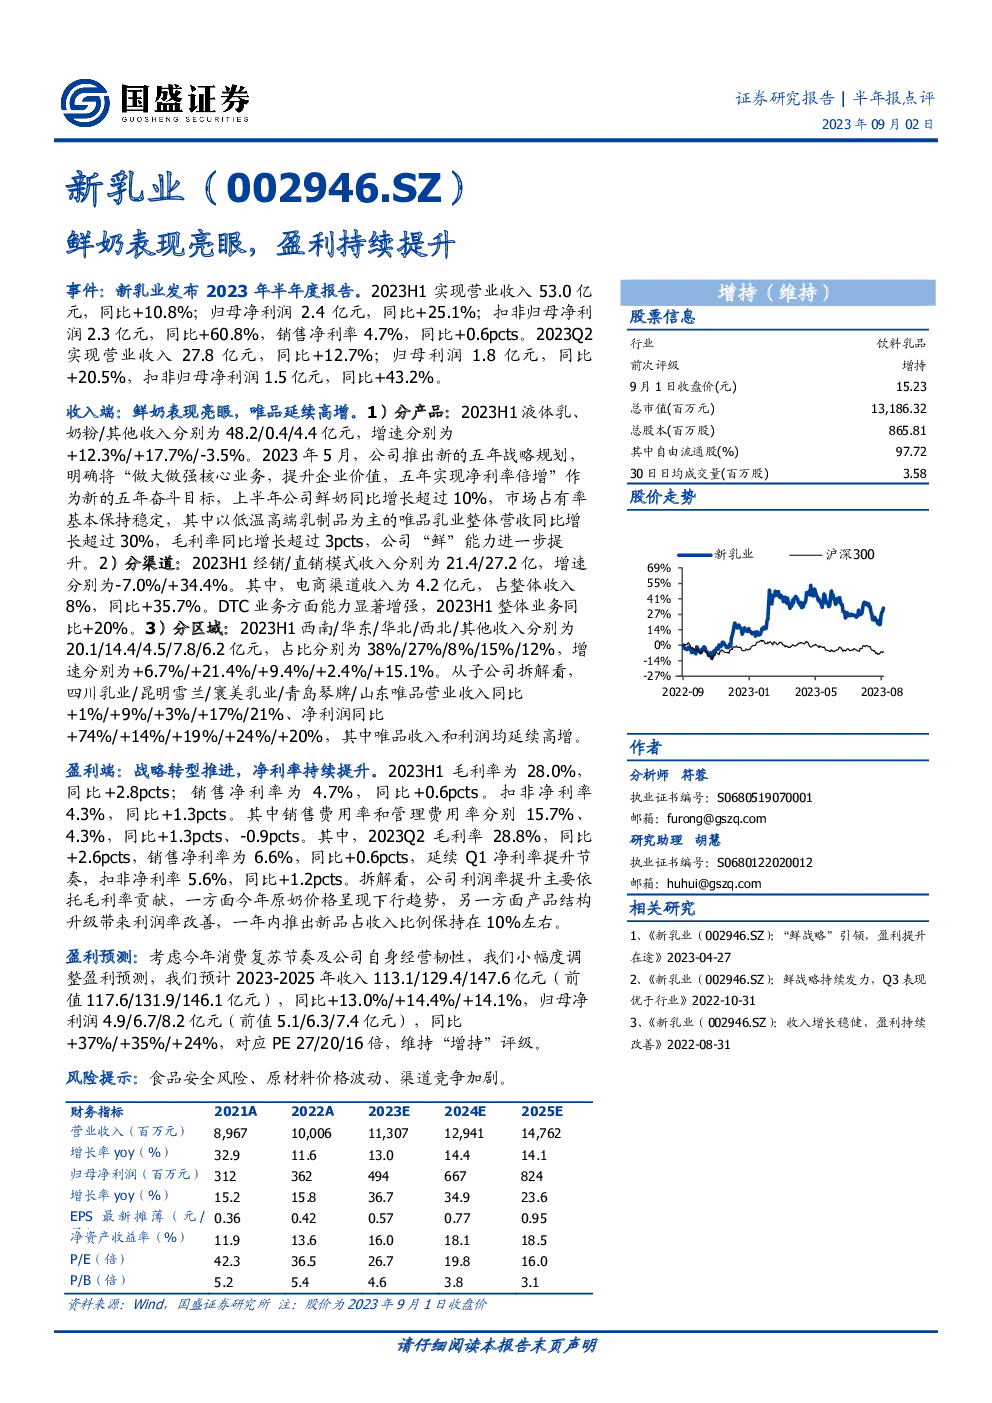
新乳业于2023年上半年发布了其业绩报告,显示其营业收入达到53.0亿元人民币,同比增长10.8%,归母净利润为2.4亿元人民币,同比增长25.1%,而扣非归母净利润则为2.3亿元,同比大幅增长60.8%。第二季度,新乳业的营业收入为27.8亿元,同比增长12.7%,归母利润为1.8亿元,同比增长20.5%,扣非归母净利润为1.5亿元,同比激增43.2%。
收入端分析:
- 产品:液体乳、奶粉和其他产品的收入分别为48.2亿元、0.4亿元和4.4亿元,分别增长12.3%、17.7%和-3.5%。特别值得注意的是,唯品乳业的收入同比增长超过30%,毛利率提高了3个百分点以上。
- 渠道:经销和直销模式的收入分别为21.4亿元和27.2亿元,增速分别为-7.0%和34.4%。电商渠道收入为4.2亿元,占总收入的8%,同比增长35.7%。DTC业务取得了20%的增长。
- 区域:西南、华东、华北、西北和其他地区的收入分别为20.1亿元、14.4亿元、4.5亿元、7.8亿元和6.2亿元,占比分别为38%、27%、8%、15%和12%,各区域均实现了正向增长,其中唯品的收入和利润继续保持强劲增长态势。
盈利端分析:
- 毛利率为28.0%,较去年同期上升了2.8个百分点。销售净利率为4.7%,同比增加了0.6个百分点。扣非净利率为4.3%,同比提高了1.3个百分点。第二季度,毛利率为28.8%,同比上升2.6个百分点,销售净利率为6.6%,同比增加0.6个百分点,延续了一季度的净利率提升趋势,扣非净利率为5.6%,同比提高了1.2个百分点。利润率的提升主要得益于毛利率的贡献,包括原奶价格的下行趋势以及产品结构的优化升级。
财务预测与评级:
- 根据对消费复苏节奏和公司经营韧性的考虑,对2023-2025年的收入预测进行了微调,预计分别为113.1亿元、129.4亿元和147.6亿元,同比增长13.0%、14.4%和14.1%。归母净利润预测分别为4.9亿元、6.7亿元和8.2亿元,同比增长37%、35%和24%。对应PE分别为27倍、20倍和16倍,维持“增持”评级。
风险提示:
- 食品安全风险:存在潜在的食品安全问题可能影响品牌声誉和消费者信心。
- 原材料价格波动:原材料成本的不确定性可能导致盈利能力的波动。
- 渠道竞争加剧:市场竞争加剧可能影响销售策略的有效性以及市场份额。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。