发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
希荻微公司动态点评
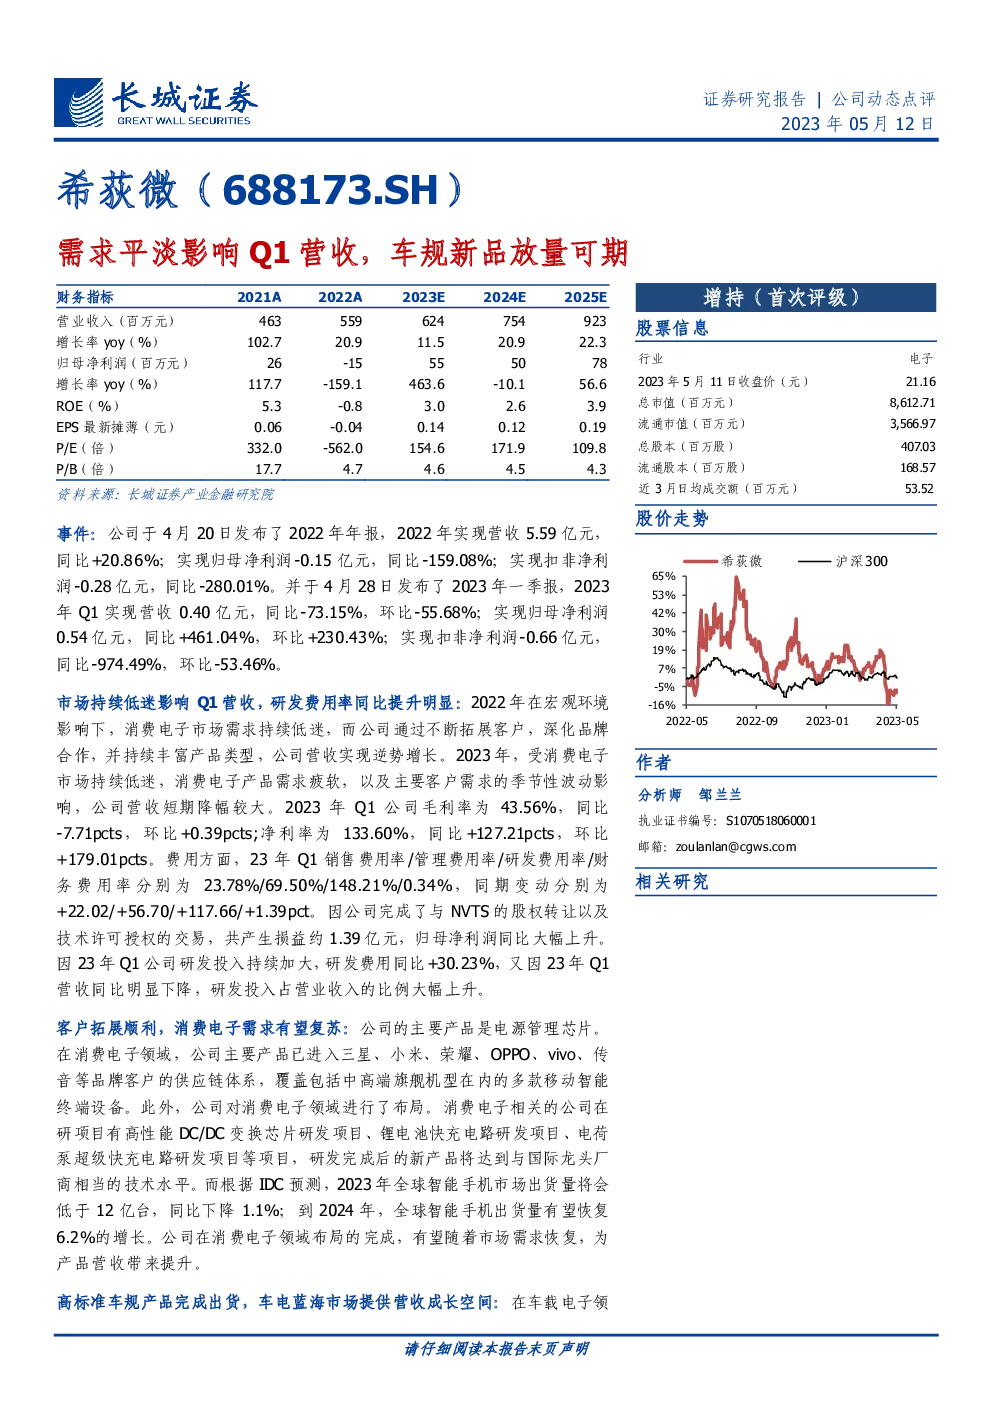
希荻微(688173.SH)在2022年面对消费电子市场需求持续低迷的挑战,通过拓展客户、深化品牌合作以及丰富产品类型,实现了营收的逆势增长。然而,2023年一季度,受消费电子市场需求疲软和季节性波动的影响,公司营收出现了显著下滑。尽管如此,通过与NVTS的股权转让及技术许可授权交易,公司产生了约1.39亿元的损益,导致归母净利润同比大幅上升。
主要财务指标
- 营收:2021年至2023年,希荻微营收分别实现了463百万、559百万和624百万的增长。
- 净利润:从亏损15百万至盈利55百万,反映了公司盈利能力的显著改善。
- ROE:从5.3%降至-0.8%,随后回升至3.0%,显示了公司资本利用效率的变化。
- P/E:从332.0倍降至154.6倍,反映了市场对公司未来业绩预期的调整。
- P/B:从17.7倍降至4.6倍,表明市场对公司的估值有所降低。
市场动态与前景展望
- 客户拓展:希荻微的产品已进入三星、小米等知名品牌供应链,覆盖多款移动智能终端设备,显示了公司在消费电子市场的强大竞争力。
- 研发投入:尽管一季度营收下滑,但研发投入持续加大,表明公司对未来技术发展的重视。
- 车载电子布局:公司车规级电源管理芯片产品已达到AEC-Q100标准,成功出货至多个汽车品牌,预示着在汽车电子市场的潜在增长空间。
首次评级与估值
- 评级:首次给予“增持”评级,看好公司未来的增长潜力。
- 估值:预计2023-2025年的归母净利润分别为0.55亿元、0.50亿元、0.78亿元,对应PE分别为155X、172X、110X。
风险提示
- 宏观经济波动:全球经济形势变化可能影响消费电子和汽车市场的表现。
- 需求不确定性:消费电子产品需求的不确定性可能影响公司营收。
- 技术竞争:激烈的市场竞争可能导致技术迭代速度加快,影响公司的市场地位。
结论
希荻微在消费电子领域展现出了强大的产品布局和客户基础,同时在车载电子领域也取得了显著进展,特别是在车规级芯片方面。公司通过持续的研发投入和市场拓展策略,为未来发展奠定了坚实的基础。尽管面临市场挑战,但其在汽车电子市场的布局和新产品研发计划提供了增长的潜力。首次评级为“增持”,建议关注其在车载电子领域的成长空间。