报告总结如下:
公司简介与评级
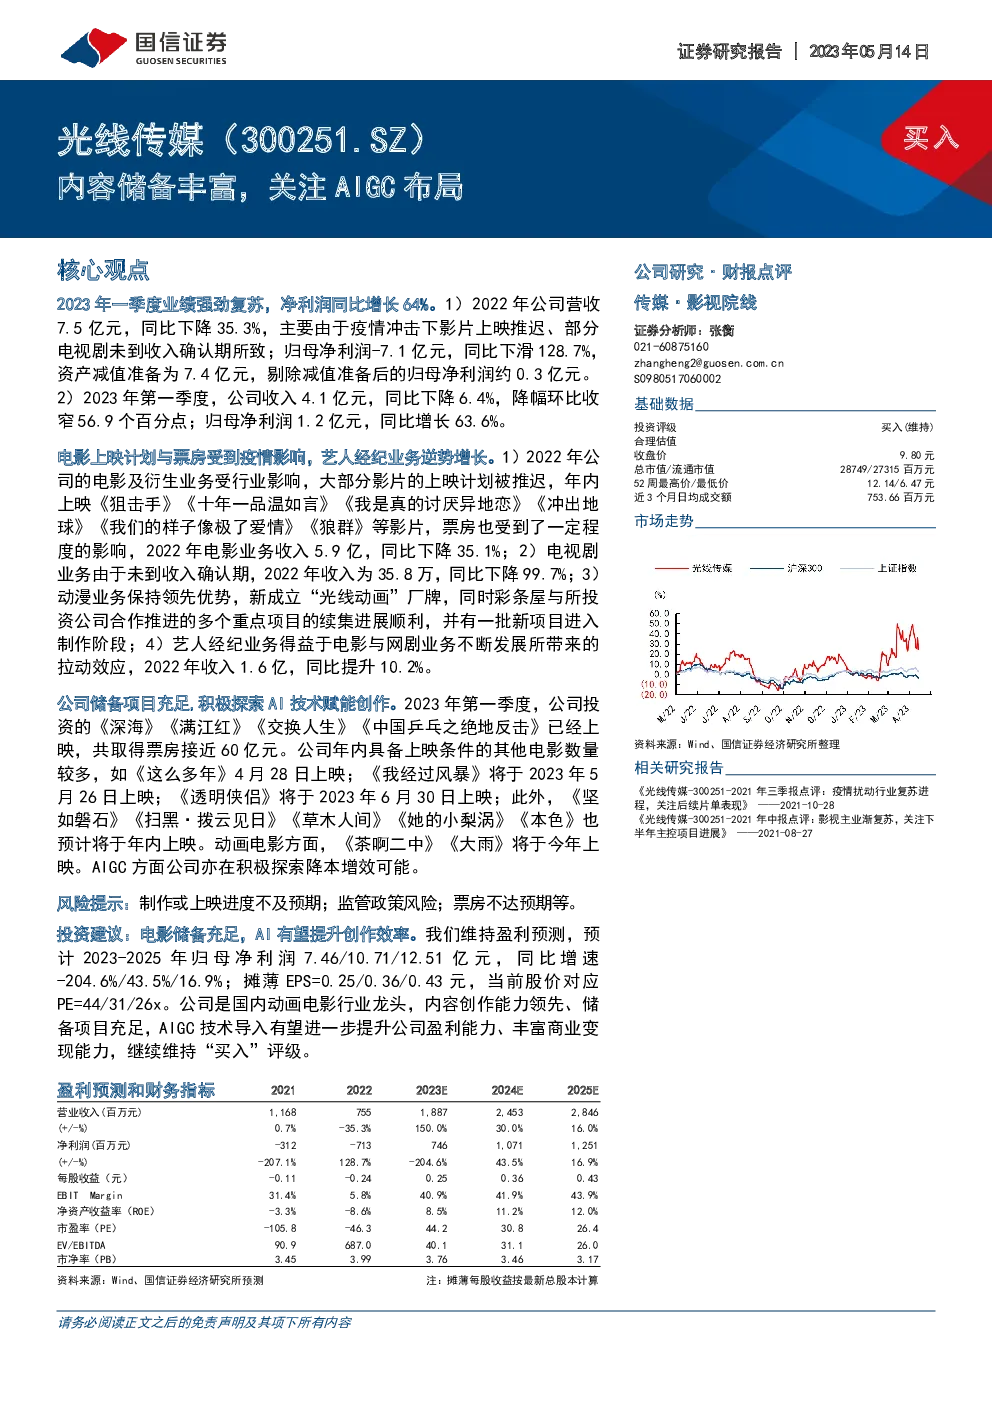
- 光线传媒(300251.SZ)是国信证券经济研究所关注的公司,分析师张衡对该公司的投资评级维持在“买入”。
财务表现
业务板块
-
电影及衍生业务:受到行业影响,大部分电影上映计划被推迟,全年收入5.9亿元,同比下降35.1%。上映的电影包括《狙击手》、《十年一品温如言》等。
-
电视剧业务:由于部分收入未到确认期,全年收入仅为35.8万元,同比下降99.7%。
-
动漫业务:继续保持领先地位,新成立“光线动画”厂牌,多个重点项目的续集进展顺利,并有新项目进入制作阶段。
-
艺人经纪业务:受益于电影与网剧业务的拉动效应,收入1.6亿元,同比增长10.2%。
电影上映计划与AI技术
- 预计年内将有多部电影上映,包括《这么多年》、《我经过风暴》、《透明侠侣》等,覆盖从4月到6月,甚至还有《坚如磐石》、《扫黑·拨云见日》等年内待映影片。同时,公司积极探索AI技术在创作过程中的应用,以期提高效率并丰富商业变现方式。
风险提示
- 制作或上映进度不及预期的风险;
- 监管政策变化带来的风险;
- 票房收入不达预期的风险。
投资建议
- 考虑到公司强大的内容创作能力、充足的项目储备以及AI技术的潜在应用,维持盈利预测,预计2023-2025年的归母净利润分别为7.46亿、10.71亿和12.51亿元,分别增长-204.6%、43.5%和16.9%。每股收益分别为0.25元、0.36元和0.43元,当前股价对应PE分别为44倍、31倍和26倍。继续给予“买入”评级。
估值与预测
- 提供了与光线传媒相比较的可比公司估值表,以及详细的财务预测,包括利润表、资产负债表和现金流量表的关键指标预测。通过对比,可以看出光线传媒在行业内具有竞争力,尤其是在动画电影领域。
结论
- 光线传媒作为国内动画电影行业的龙头,内容创作实力强大,储备项目丰富,同时积极探索AI技术在创作过程中的应用,这有望提升公司的盈利能力并拓宽商业变现途径。因此,维持其“买入”评级。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。