想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
公司盈利及业务展望
主要亮点:
-
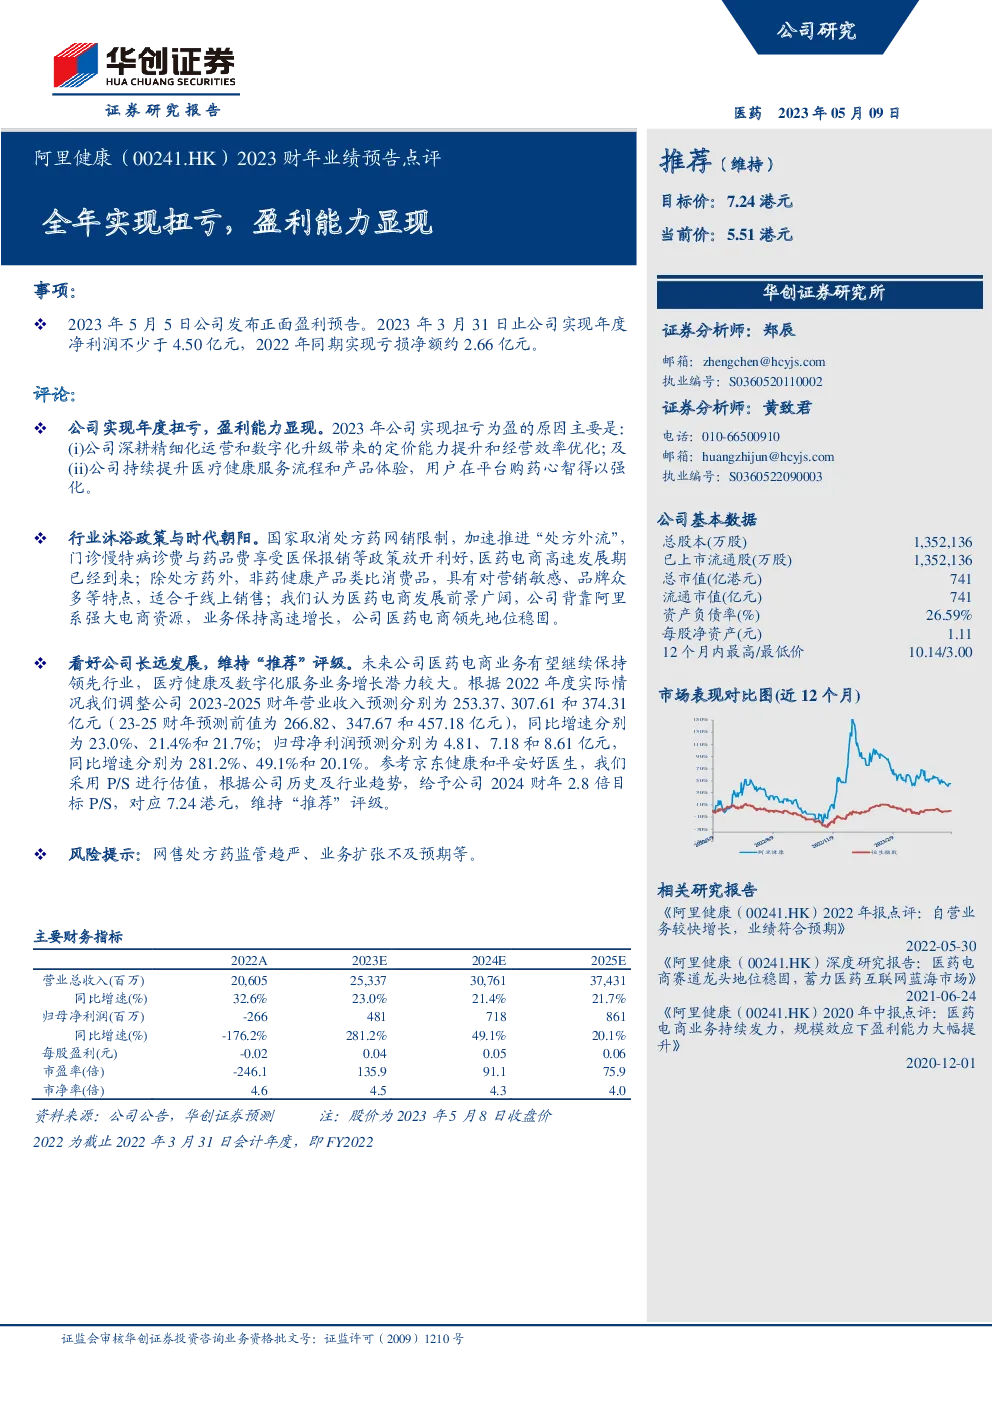
2023年盈利扭亏:公司实现了从2022年的亏损转为2023年度净利润不少于4.50亿元,展现了显著的盈利能力提升。
-
运营与服务优化:公司通过深化精细化运营和数字化升级,提高了定价能力和经营效率,同时提升了医疗健康服务流程和产品体验,增强了用户在平台购药的心智。
-
行业政策利好:受益于国家政策的积极影响,包括取消处方药网销限制、推动“处方外流”以及门诊慢特病诊费与药品费的医保报销政策,医药电商行业进入高速发展阶段。
-
业务增长潜力:医药电商业务保持高速增长,非药健康产品因其营销敏感性、品牌多样性和适合线上销售的特点,进一步推动了业务发展。
-
市场定位与资源支持:作为阿里系的一员,公司在强大的电商资源支持下,稳固了其在医药电商领域的领先地位。
业绩预测与估值:
-
收入预测:预计2023-2025财年营业收入分别为253.37亿、307.61亿和374.31亿元,同比增长23.0%、21.4%和21.7%,展现出稳健的增长势头。
-
利润预测:归母净利润预测分别为4.81亿、7.18亿和8.61亿元,同比增长率分别为281.2%、49.1%和20.1%,显示出了强劲的盈利增长潜力。
-
估值:参考同行业公司,采用P/S(市销率)进行估值,给予公司2024财年2.8倍目标P/S,对应目标股价为7.24港元,维持“推荐”评级。
风险提示:
- 政策风险:网售处方药的监管可能更加严格。
- 业务风险:业务扩张可能存在预期未达到的风险。
综上所述,公司凭借其出色的运营优化、行业政策利好、强大的资源支持和稳定的业绩增长潜力,被看好长期发展,并被维持“推荐”评级。然而,投资者也应关注政策变动和业务扩张的风险。