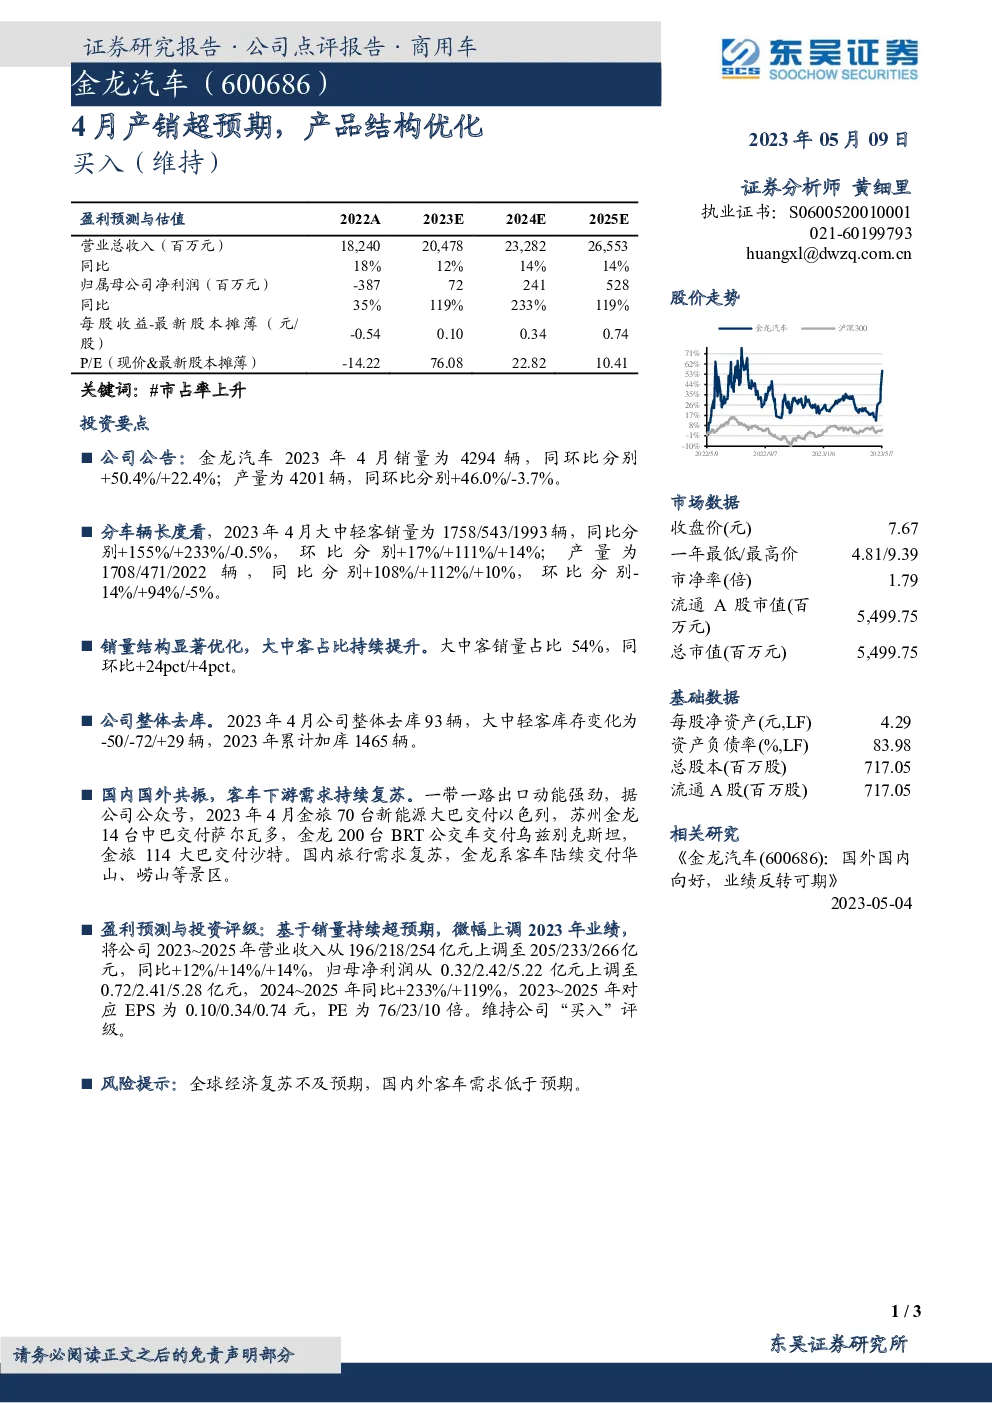
金龙汽车在2023年4月份实现了销量和产量的双增长。当月销量共计4,294辆,较上月增长22.4%,较去年同期增长50.4%;产量为4,201辆,相比上月减少了3.7%,但同比增长46.0%。从车辆长度来看,大中轻型客车的销量分别为1,758、543和1,993辆,同比分别增长155%、233%和-0.5%,环比增长17%、111%和14%;产量分别为1,708、471和2,022辆,同比分别增长108%、112%和10%,环比则分别减少了14%、94%和5%。
销量和产量结构显著优化,大中型客车的销量占比提升至54%,环比和同比分别增加了4个百分点和24个百分点。这表明公司的产品结构正在改善,更侧重于高附加值的大中型客车生产。
金龙汽车在4月份继续去库存,当月总共去库93辆,其中大中轻型客车库存变化分别为减少50辆、减少72辆和增加29辆。截至4月底,累计加库数量达到1,465辆,显示公司在积极调整库存策略以适应市场需求。
国际市场方面,金龙汽车展现出强劲的出口动能,特别是在“一带一路”沿线国家。4月份,金旅向以色列交付了70台新能源大巴,苏州金龙向萨尔瓦多交付了14台中巴,金龙向乌兹别克斯坦交付了200台BRT公交车,金旅向沙特交付了114辆大巴。同时,随着国内旅游需求的复苏,金龙系列客车开始交付华山、崂山等知名景区。
基于对销量持续超预期的判断,报告微调了金龙汽车2023年至2025年的营业收入预测,分别调整至205亿元、233亿元和266亿元,同比增长率分别为12%、14%和14%。相应的归母净利润预测也进行了调整,从0.32亿元、2.42亿元和5.22亿元上调至0.72亿元、2.41亿元和5.28亿元,2024年至2025年的同比增长率分别为233%和119%。据此计算,2023年至2025年的每股收益(EPS)预计分别为0.10元、0.34元和0.74元,对应的市盈率(PE)分别为76倍、23倍和10倍。
综上所述,金龙汽车在市场复苏和国际出口的双重推动下,展现了强劲的增长势头。基于对其未来业绩的乐观预期,报告维持了“买入”评级,尽管存在全球经济复苏不及预期以及国内外客车需求低于预期的风险。
专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。