找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。
达势股份深度分析
公司概况与增长策略
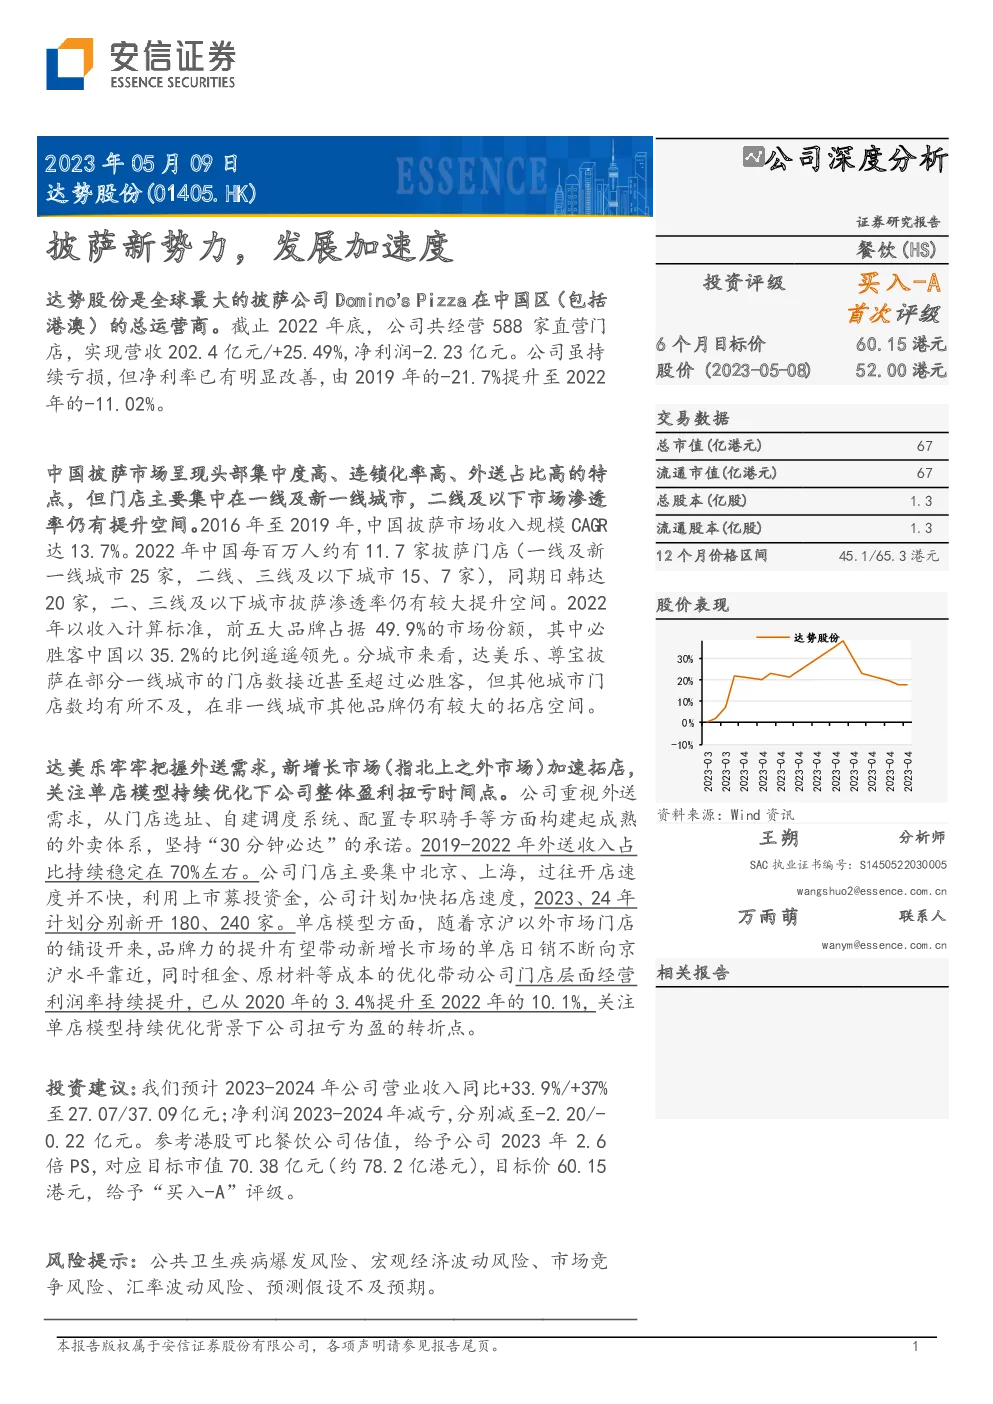
- 背景:达势股份是中国最大的披萨连锁品牌之一,由全球最大的披萨公司Domino’s Pizza授权运营。自2010年成立以来,通过一系列战略举措实现了快速扩张。
- 股权结构:公司控股股东为Good Taste Limited,持有33.5%股权。Domino’s Pizza LLC为第二大股东,持有14.07%股权。
- 管理团队:具有深厚的快餐与消费品行业经验,CEO王怡曾担任麦当劳中国特许经营副总裁,其他高管亦来自知名快消企业。
经营业绩与增长动力
- 收入与盈利能力:尽管2022年仍处于亏损状态,但经调整后的EBITDA利润率为6.90%,较前一年增长3个百分点,显示出盈利能力的改善。
- 业务模式:专注于外卖业务,通过高效的配送体系和持续优化的单店模型,有效提升了运营效率和盈利能力。
市场背景与竞争格局
- 市场趋势:中国披萨市场呈现高集中度、高连锁化率和高外送比例的特点,但二三线城市渗透率仍有提升空间。
- 竞争分析:头部企业如必胜客占据主导地位,但达美乐通过专注于外卖和持续的市场开拓,已在部分一线及新一线城市取得竞争优势。
- 门店布局:达美乐门店主要集中在北京、上海等一线城市,但通过优化单店模型和加速市场扩张,有望进一步提升盈利能力。
投资建议
- 收入预测:预计未来两年收入分别增长33.9%和37%,至27.07亿和37.09亿元人民币。
- 盈利预测:预计2023-2024年净利润将大幅减亏,至-2.20亿和-0.22亿元人民币。
- 估值:基于2023年2.6倍市销率,目标市值70.38亿元人民币(约78.2亿港元),目标价60.15港元。
- 评级:“买入-A”,考虑其在市场扩张和单店模型优化方面的潜力。
风险提示
- 公共卫生风险:疫情等公共卫生事件可能影响消费者行为和业务运营。
- 宏观经济波动:经济周期变化可能影响餐饮消费。
- 市场竞争加剧:竞争对手的激烈竞争可能影响市场份额。
- 汇率风险:汇率波动可能影响财务表现。
- 预测假设不确定性:业绩增长的假设可能存在偏差。
结论
达势股份作为中国披萨市场的领导者,通过专注于外卖业务和优化单店模型,展现了强劲的增长潜力。尽管当前仍面临亏损,但随着市场扩张和成本控制的加强,公司有望在未来实现盈利。投资者应关注其市场策略的执行效果以及宏观经济环境的变化。