发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
汇兑影响与产品结构调整下的业绩分析与前景展望
一季度业绩概览
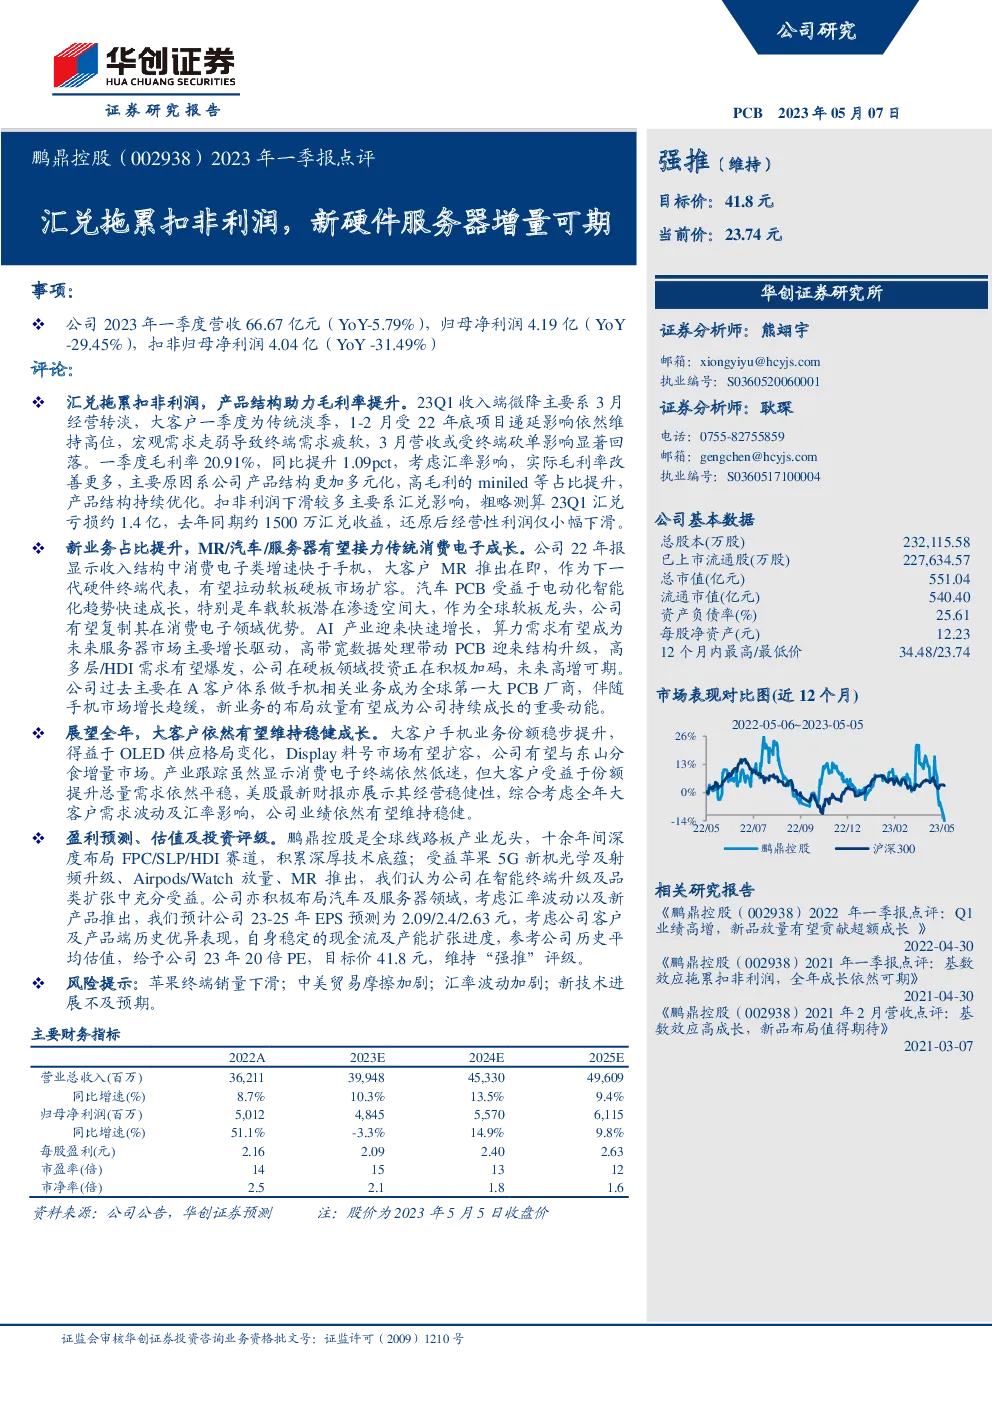
- 营收与利润:公司2023年一季度实现营收66.67亿元,同比下降5.79%;归母净利润4.19亿元,同比下降29.45%;扣非归母净利润4.04亿元,同比下降31.49%。
- 影响因素:业绩下滑主要受汇兑损失影响,预计2023年一季度汇兑亏损约1.4亿元,而去年同期则有约1500万元的汇兑收益。
产品结构与毛利率
- 产品结构优化:一季度毛利率为20.91%,较去年提升1.09个百分点,考虑汇兑影响,实际毛利率改善更为明显。这主要得益于公司产品结构的多元化,尤其是miniled等高毛利产品的占比提升,推动了整体毛利率的提升。
- 汇兑影响:扣除汇兑影响,公司的经营性利润仅小幅下滑,显示出核心业务的稳健性。
新业务布局与成长潜力
- MR/汽车/服务器:公司正积极布局新兴业务领域,如面向下一代硬件终端的MR(Mixed Reality)产品、汽车PCB(Printed Circuit Board)以及服务器市场,这些领域预计将成为公司未来增长的驱动力。
- 市场机会:随着大客户MR产品的推出、汽车电气化和智能化的趋势以及AI产业的快速发展,公司有望通过这些新业务领域实现收入和利润的增长。
全年展望与预测
- 大客户业务:预计大客户在手机业务份额的提升将稳定公司整体需求,特别是在OLED市场和Display料号市场的增长下,公司有望与东山精密共享市场增量。
- 汇率影响:考虑汇率波动对业绩的影响,全年业绩预计仍将保持稳健态势。
盈利预测与评级
- 盈利预测:预计公司2023-2025年的每股收益分别为2.09元、2.4元和2.63元。
- 估值与评级:考虑到公司的行业地位、客户基础、产品线优势及稳定的现金流,给予公司2023年20倍市盈率,目标价为41.8元,并维持“强推”评级。
风险提示
- 苹果终端销量下滑:若苹果终端销量显著下滑,可能影响公司的业绩表现。
- 中美贸易摩擦加剧:贸易环境的不确定性可能增加供应链成本和运营风险。
- 汇率波动加剧:汇率的剧烈变动可能进一步加大财务成本。
- 新技术进展不及预期:如果公司在新业务领域的技术开发或市场接受度低于预期,可能影响其增长潜力。
结论
尽管面临汇率波动和汇兑损失的挑战,公司通过优化产品结构、布局新兴业务领域,展现出较强的抵御市场波动的能力。长期来看,凭借其在智能终端升级和新业务领域的战略布局,公司有望实现持续增长。然而,外部环境的不确定性仍需密切关注,特别是在宏观经济、国际贸易关系和技术进步等方面的变化。