甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
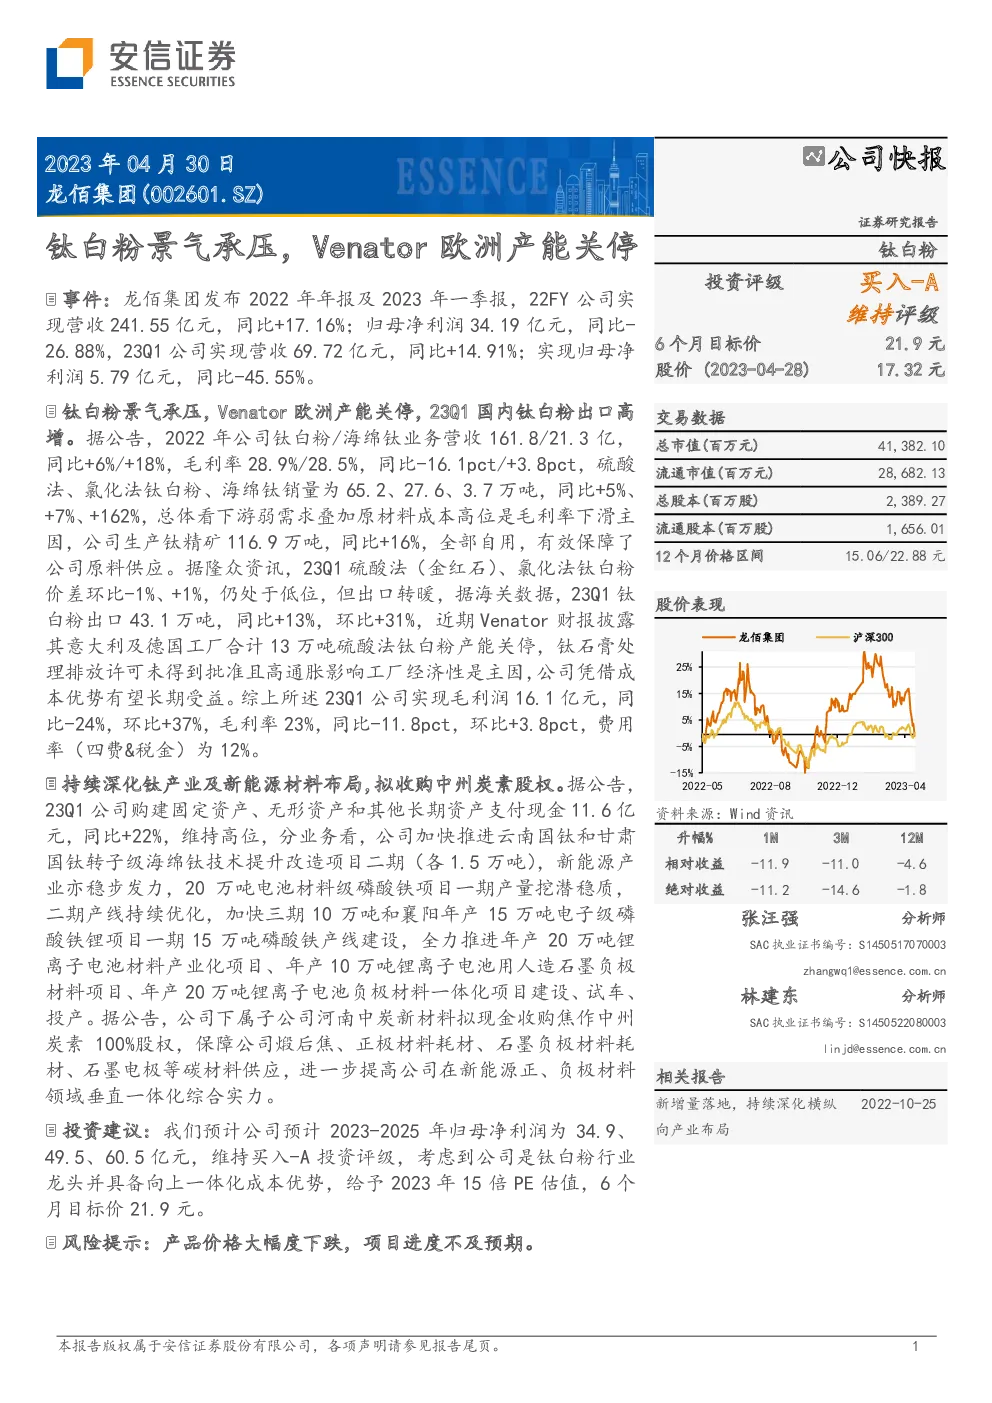
龙佰集团公司快报表
公司概况与市场表现
- 评级:买入-A,维持评级。
- 目标价:21.9元人民币。
- 股价表现:2023年4月28日收盘价为17.32元,低于过去一年的价格区间(15.06-22.88元)。
财务数据与估值
- 总市值:41,382.10亿元。
- 流通市值:28,682.13亿元。
- 总股本:2,389.27百万股。
- 流通股本:1,656.01百万股。
- 12个月价格区间:15.06-22.88元。
- 相对收益:近1个月、3个月、12个月分别为-11.9%、-11.0%、-4.6%,绝对收益分别为-11.2%、-14.6%、-1.8%。
事件与行业动态
- 钛白粉行业:受下游需求减弱及原材料成本上升影响,2023年第一季度钛白粉业务表现承压。
- Venator事件:Venator关闭欧洲13万吨硫酸法钛白粉产能,龙佰集团成本优势凸显。
战略布局与项目进展
- 深化钛产业布局:推进云南国钛和甘肃国钛转子级海绵钛技术提升改造项目,加速新能源材料领域的磷酸铁、磷酸铁锂等项目的建设。
- 收购战略:计划收购中州炭素股权,以增强碳材料供应链,强化新能源领域垂直整合能力。
投资建议
- 预计2023-2025年归母净利润:34.9亿、49.5亿、60.5亿元。
- 估值:给予2023年15倍PE,6个月目标价21.9元。
- 风险提示:产品价格大幅波动、项目进度不确定性。
财务预测与估值
- 盈利能力:预计2023-2025年的净利润分别为34.9亿、49.5亿、60.5亿元,市盈率分别降至8.4倍、6.8倍,市净率降至1.7倍左右。
- 成长性:预计2023-2025年净利润复合年增长率约为21.0%,每股收益分别为1.46元、2.07元、2.53元。
财务报表概览
- 营业收入:预计从2021年的2061.7亿元增长至2025年的4243.6亿元。
- 净利润:从2021年的467.6亿元增长至2025年的605.4亿元。
- 市盈率:从2021年的8.8倍下降至2025年的6.8倍。
- 市净率:从2021年的2.2倍下降至2025年的1.5倍。
- 净利润率:从22.7%下降至14.3%。
结论
龙佰集团作为钛白粉行业的龙头,通过深化钛产业布局和新能源材料的开发,展现出稳健的增长潜力。然而,市场环境的波动和成本控制能力对其盈利水平有着直接影响。投资者需关注产品价格变化和项目进展的风险,以做出更为全面的投资决策。