发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。
公司2023年第一季度业绩亮点
营收与净利润增长显著
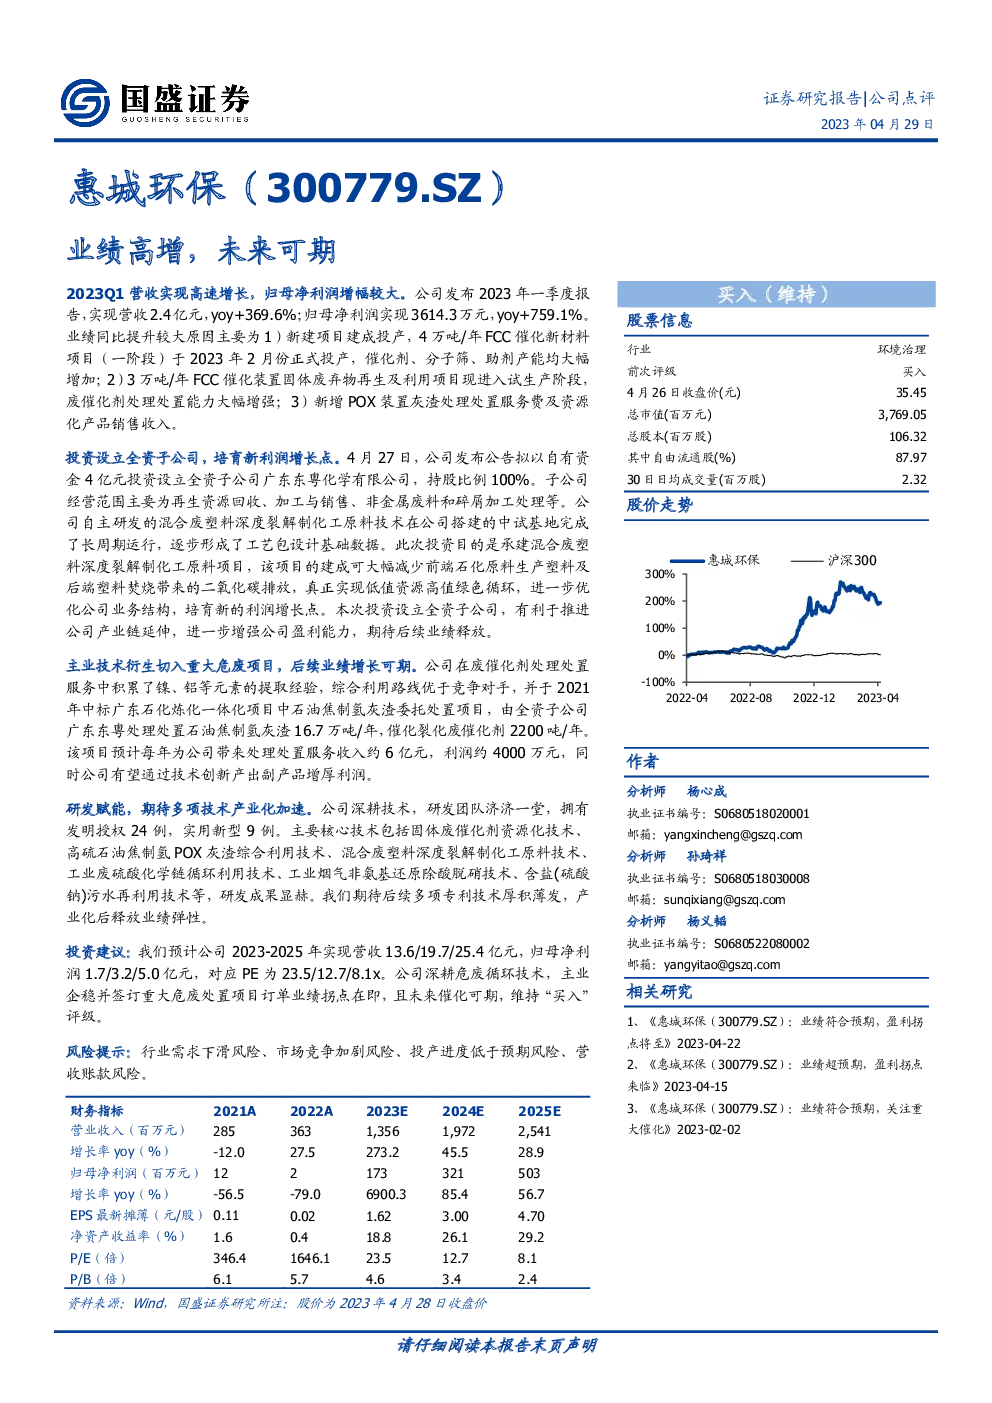
- 营收:2023年一季度,公司实现营收2.4亿元,同比增长369.6%。
- 净利润:归母净利润达到3614.3万元,同比增长759.1%。
主要增长驱动因素
- 新建项目投产:4万吨/年FCC催化新材料项目(一阶段)于2月正式投产,显著增加了催化剂、分子筛、助剂的产能。
- 废催化剂处理项目进展:3万吨/年FCC催化装置固体废弃物再生及利用项目进入试生产阶段,废催化剂处理处置能力得到提升。
- 新增服务与产品:新增POX装置灰渣处理处置服务费及资源化产品销售收入,成为业绩增长的新动力。
新业务布局与战略发展
- 投资设立全资子公司:计划投入4亿元建立广东东粤化学有限公司,专注于再生资源回收、加工与销售、非金属废料和碎屑加工处理。
- 技术研发与应用:自主研发的混合废塑料深度裂解制化工原料技术在中试基地成功运行,旨在构建循环经济,减少环境影响,优化业务结构。
技术创新与市场机遇
- 废催化剂处理经验:公司在镍、铝等元素的提取方面具有优势,通过技术创新有望提高利润空间。
- 重大项目中标:中标广东石化炼化一体化项目中的石油焦制氢灰渣处置项目,为公司带来稳定的服务收入和利润。
研发实力与专利积累
- 技术研发团队:拥有丰富的专利积累,包括多项技术专利,覆盖资源化利用、循环利用等多个领域。
- 技术产业化潜力:期待未来技术转化成实际生产力,释放业绩弹性。
投资建议与风险提示
- 业绩预测:预计2023-2025年营收分别为13.6亿、19.7亿、25.4亿,净利润分别为1.7亿、3.2亿、5.0亿,对应PE为23.5x、12.7x、8.1x。
- 评级:鉴于公司深耕危废循环技术、签订重大危废处置项目以及未来发展前景,维持“买入”评级。
- 风险:需关注行业需求下滑、市场竞争加剧、投产进度不及预期及营收账款管理的风险。