想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
公司业绩概览
2022年业绩亮点:
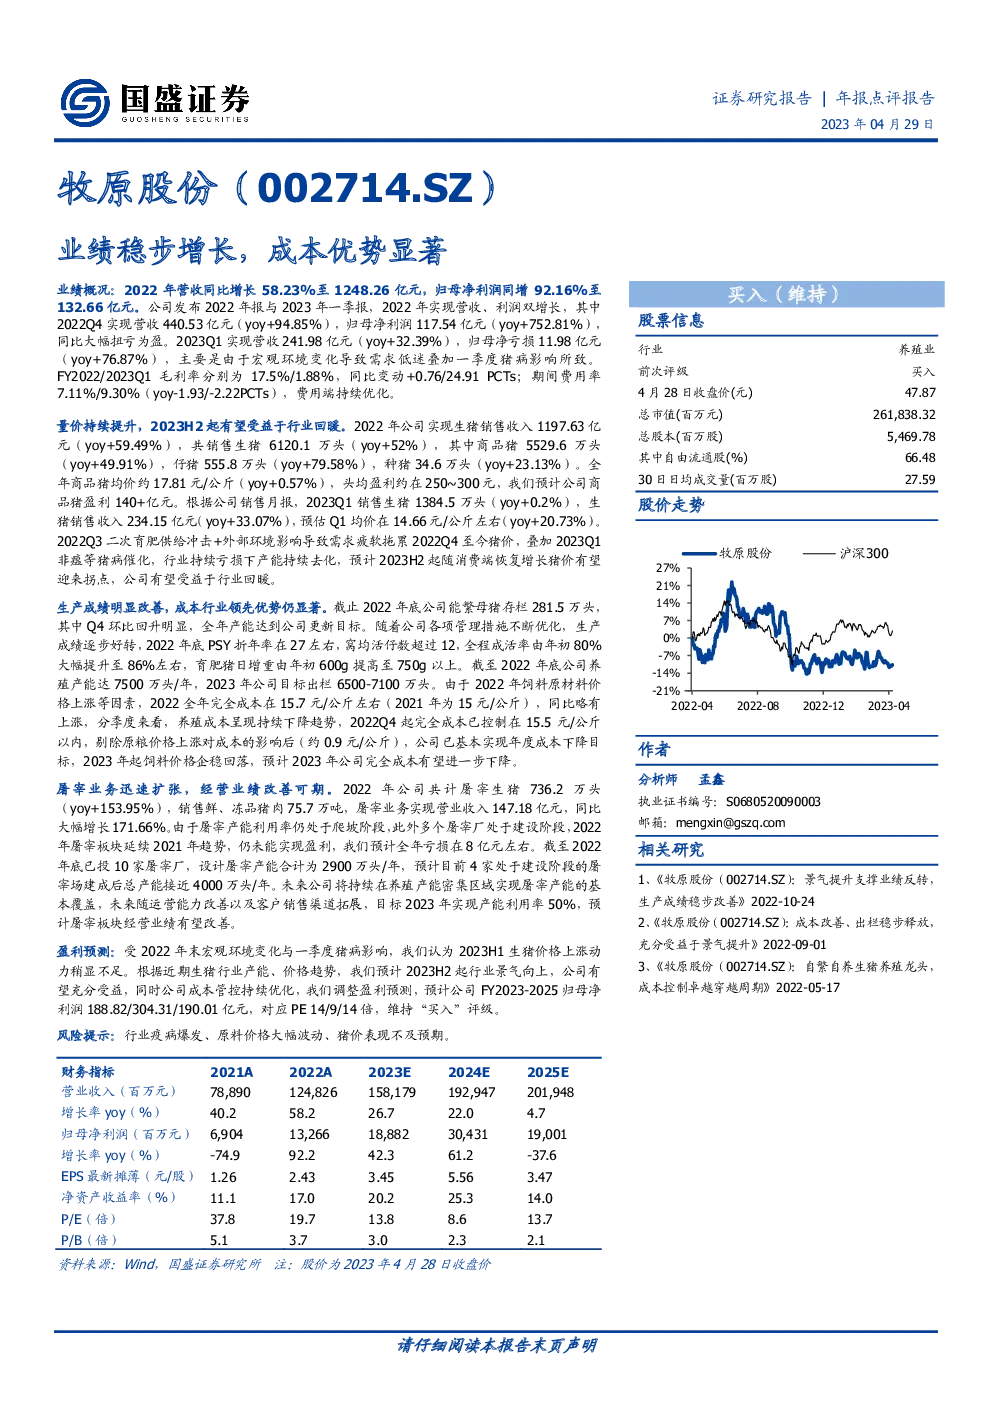
- 营收与利润双增:公司2022年实现营收1248.26亿元,同比增长58.23%;归母净利润132.66亿元,同比增长92.16%。
- 第四季度表现强劲:2022年第四季度,公司营收440.53亿元,同比增长94.85%;归母净利润117.54亿元,同比增长752.81%,实现了从亏损到盈利的转变。
- 毛利率提升:2022年全年毛利率为17.5%,较上一年度提升了0.76个百分点;2023年第一季度毛利率为1.88%,相较于上一年同期提升了24.91个百分点。
2023年第一季度挑战与机遇:
- 业绩承压:2023年第一季度,公司营收241.98亿元,同比增长32.39%;但归母净亏损11.98亿元,同比增长76.87%,主要原因是宏观经济环境变化导致的需求低迷以及一季度猪病的影响。
- 成本控制优化:虽然面临成本上升的压力,尤其是饲料原材料价格上涨,但公司2022年完全成本控制在15.7元/公斤,2022年四季度降至15.5元/公斤内,并预计2023年将进一步下降。
生产与业务扩展
生猪业务:
- 销量增长:2022年,公司共销售生猪6120.1万头,同比增长52%;其中商品猪5529.6万头,仔猪555.8万头,种猪34.6万头。
- 价格与盈利:全年商品猪均价约17.81元/公斤,头均盈利约250~300元,预计商品猪盈利140亿元。2023年第一季度,预计生猪销售均价为14.66元/公斤。
屠宰业务:
- 快速扩张:2022年,公司屠宰生猪736.2万头,同比增长153.95%;实现营业收入147.18亿元,同比增长171.66%。
- 盈利能力:尽管产能利用率仍在爬坡阶段,且有多个屠宰厂在建设中,2022年屠宰板块仍未能实现盈利,预计全年亏损约8亿元。截至2022年底,已投入运营10家屠宰厂,设计产能合计2900万头/年,预计未来通过提高运营效率和拓宽销售渠道,屠宰板块的经营业绩将有所改善。
未来展望与风险
盈利预测与评级:
- 预计2023年公司归母净利润为188.82亿元,PE为14倍,2024年为304.31亿元,PE为9倍,2025年为190.01亿元,PE为14倍,维持“买入”评级。
- 风险因素:包括行业疫病爆发、原料价格大幅波动及猪价表现不及预期。
财务报表与主要财务比率:
- 报告中未直接提及具体财务报表和主要财务比率,但基于上述分析,可以推测公司在营收、利润、成本控制、业务扩展等方面的表现良好,同时面临宏观经济和猪病带来的挑战。财务比率如毛利率、净利率、成本控制效率等,表明公司在过去一年取得了显著进步,尤其是在成本控制方面,但同时也指出未来存在不确定性,如市场环境变化和猪病的影响。