发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
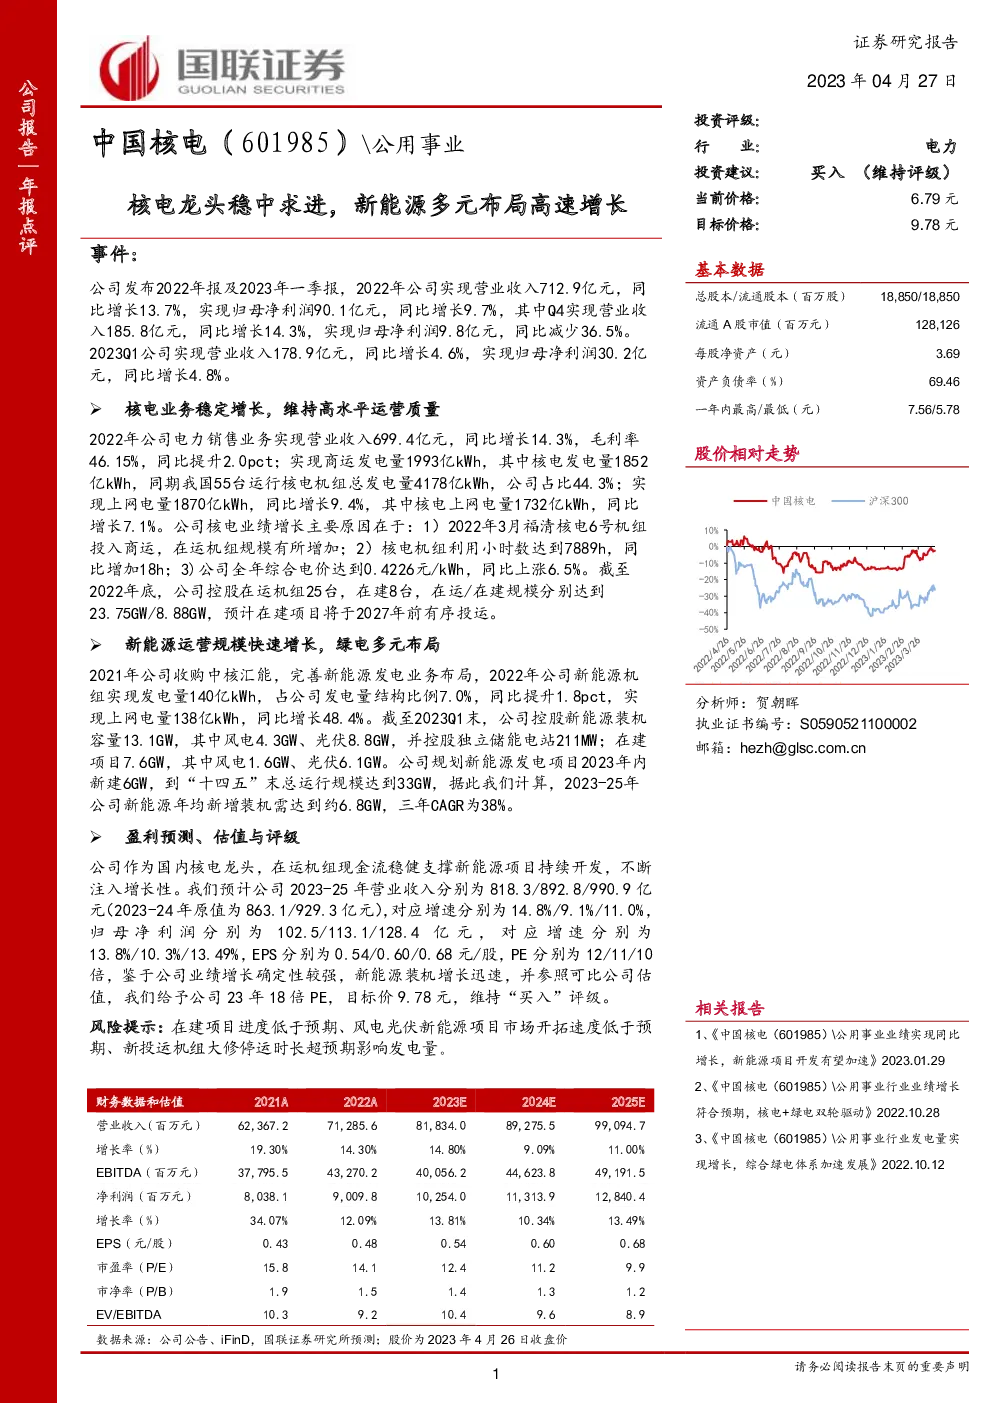
公司年度及季度财务业绩概览
财务亮点:
- 2022年:
- 实现营业收入712.9亿元,同比增长13.7%。
- 归母净利润90.1亿元,同比增长9.7%。
- 第四季度(Q4)营业收入185.8亿元,同比增长14.3%;归母净利润9.8亿元,同比减少36.5%。
- 2023年第一季度:
- 营业收入178.9亿元,同比增长4.6%。
- 归母净利润30.2亿元,同比增长4.8%。
核电业务分析:
- 稳定增长:核电业务表现强劲,维持高水平运营质量。
- 发电量:2022年,公司核电发电量1852亿kWh,占我国55台运行核电机组总发电量的44.3%。
- 电价提升:全年综合电价达到0.4226元/kWh,同比上涨6.5%。
- 项目进展:截至2022年底,公司控股在运核电机组25台,在建8台,合计规模达32.63GW,预计在建项目将在2027年前有序投运。
新能源运营情况:
- 并购整合:通过收购中核汇能,完善新能源发电业务布局。
- 快速扩张:2022年新能源机组发电量140亿kWh,占总发电量的7.0%,同比提升1.8个百分点。
- 装机规模:截至2023年一季度末,公司控股新能源装机容量13.1GW,包括4.3GW风电和8.8GW光伏,另有211MW独立储能电站。
- 发展规划:计划2023年内新建6GW新能源项目,至“十四五”末总运行规模达到33GW,意味着年均新增装机约6.8GW,复合年增长率(CAGR)为38%。
盈利预测与估值:
- 增长预期:预计2023-25年营业收入分别增长14.8%、9.1%、11.0%,归母净利润分别增长13.8%、10.3%、13.49%。
- 估值:基于对业绩增长的较高确定性和新能源装机的迅速增长,给予2023年18倍PE,目标价9.78元,维持“买入”评级。
风险提示:
- 在建项目进度可能低于预期。
- 风电光伏新能源项目的市场开拓速度可能低于预期。
- 新投运机组的大修停运时长可能超出预期,影响发电量。