发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。
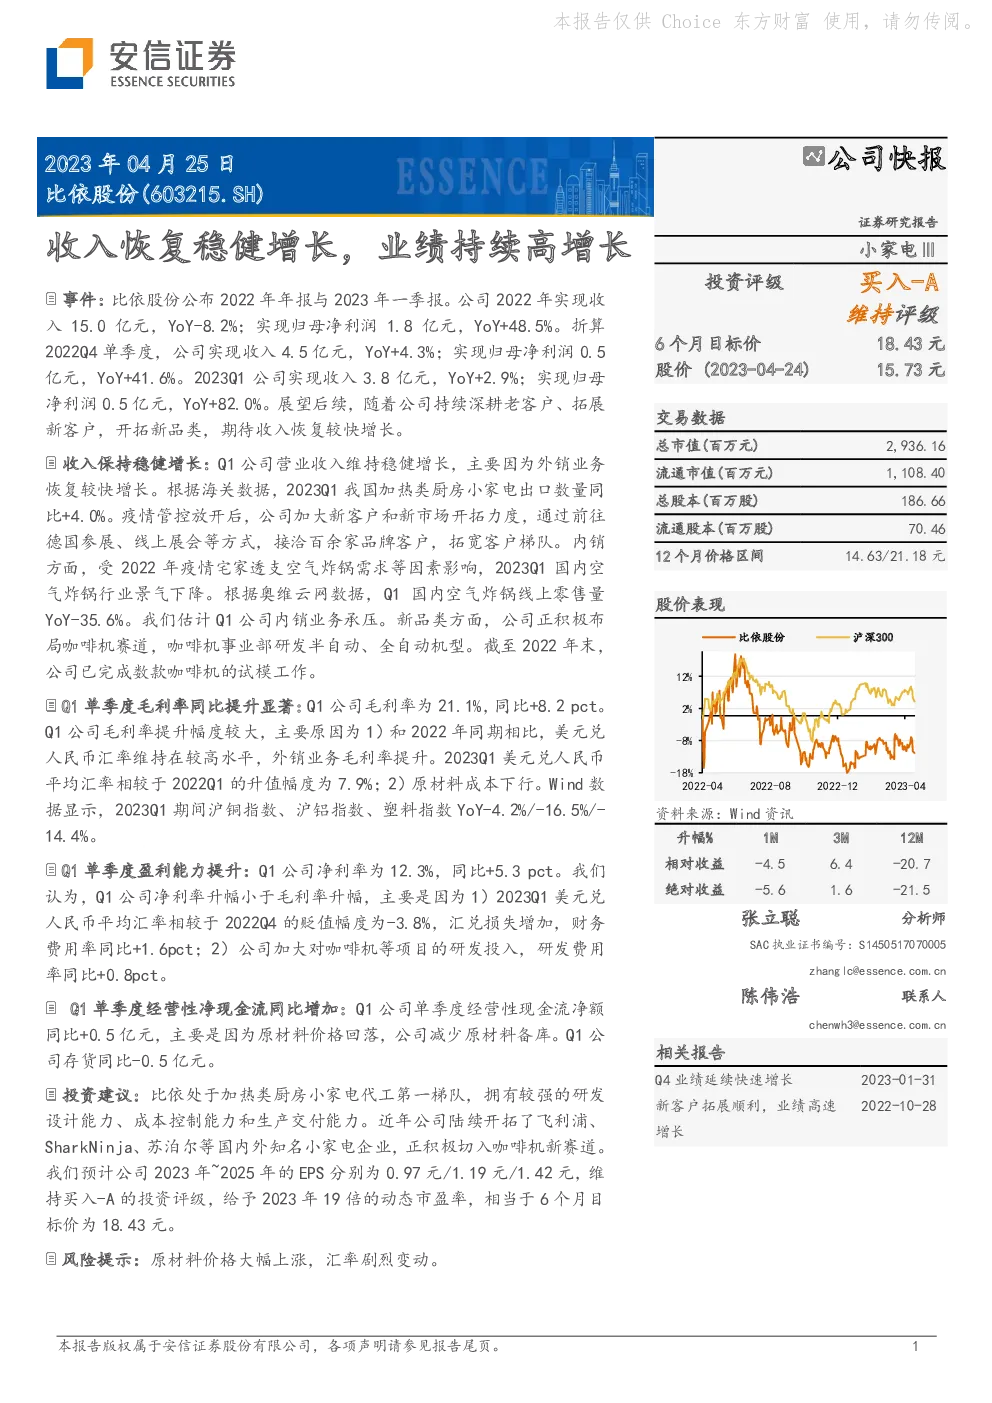
比依股份(股票代码:603215.SH)近期发布了其2022年年报和2023年一季度报告。根据报告,公司在2022年实现了收入15.0亿元,同比增长-8.2%,归母净利润1.8亿元,同比增长48.5%。其中,第四季度收入为4.5亿元,同比增长4.3%,净利润为0.5亿元,同比增长41.6%。一季度,公司实现收入3.8亿元,同比增长2.9%,净利润0.5亿元,同比增长82.0%。
收入的稳健增长主要得益于外销业务的快速恢复。2023年第一季度,我国加热类厨房小家电出口数量同比增长4.0%。比依股份通过拓展新客户和新市场,包括参加德国展会和线上展会,成功接触了超过百家品牌客户,增强了客户基础。尽管如此,一季度国内空气炸锅行业的景气度有所下降,导致内销业务承压。
一季度,公司单季度毛利率达到了21.1%,较去年同期上升8.2个百分点,主要原因是美元兑人民币汇率的升高以及原材料成本的下行。具体而言,2023年第一季度,美元兑人民币平均汇率较2022年第一季度升值了7.9%,同时,铜、铝、塑料等原材料价格分别同比下降了4.2%、16.5%、14.4%。因此,原材料成本的降低对毛利率的提升起到了关键作用。
一季度的盈利能力也有所提升,净利率从12.3%上升至17.3%,同比增长5.3个百分点。然而,这一增长速度略低于毛利率的增长速度,主要是由于一季度美元兑人民币汇率的贬值导致汇兑损失增加,财务费用率同比上升1.6个百分点,以及公司加大了咖啡机等新项目的研发投入,研发费用率同比增加了0.8个百分点。
在现金流方面,一季度经营性净现金流同比增加0.5亿元,主要是因为原材料价格的回落使得公司减少了原材料库存,存货规模同比减少了0.5亿元。
综上所述,比依股份在2022年及2023年一季度展现出稳定的收入增长和盈利能力的提升。公司目前处于加热类厨房小家电代工领域的一线梯队,拥有较强的研发设计、成本控制和生产交付能力。近年来,比依股份成功拓展了多个国内外知名小家电企业客户,并正在积极布局咖啡机市场。预计公司2023年至2025年的每股收益分别为0.97元、1.19元、1.42元,维持“买入-A”的投资评级,给予2023年19倍的动态市盈率,对应6个月的目标价为18.43元。
风险提示方面,报告指出可能存在的风险包括原材料价格大幅上涨和汇率剧烈变动。