全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
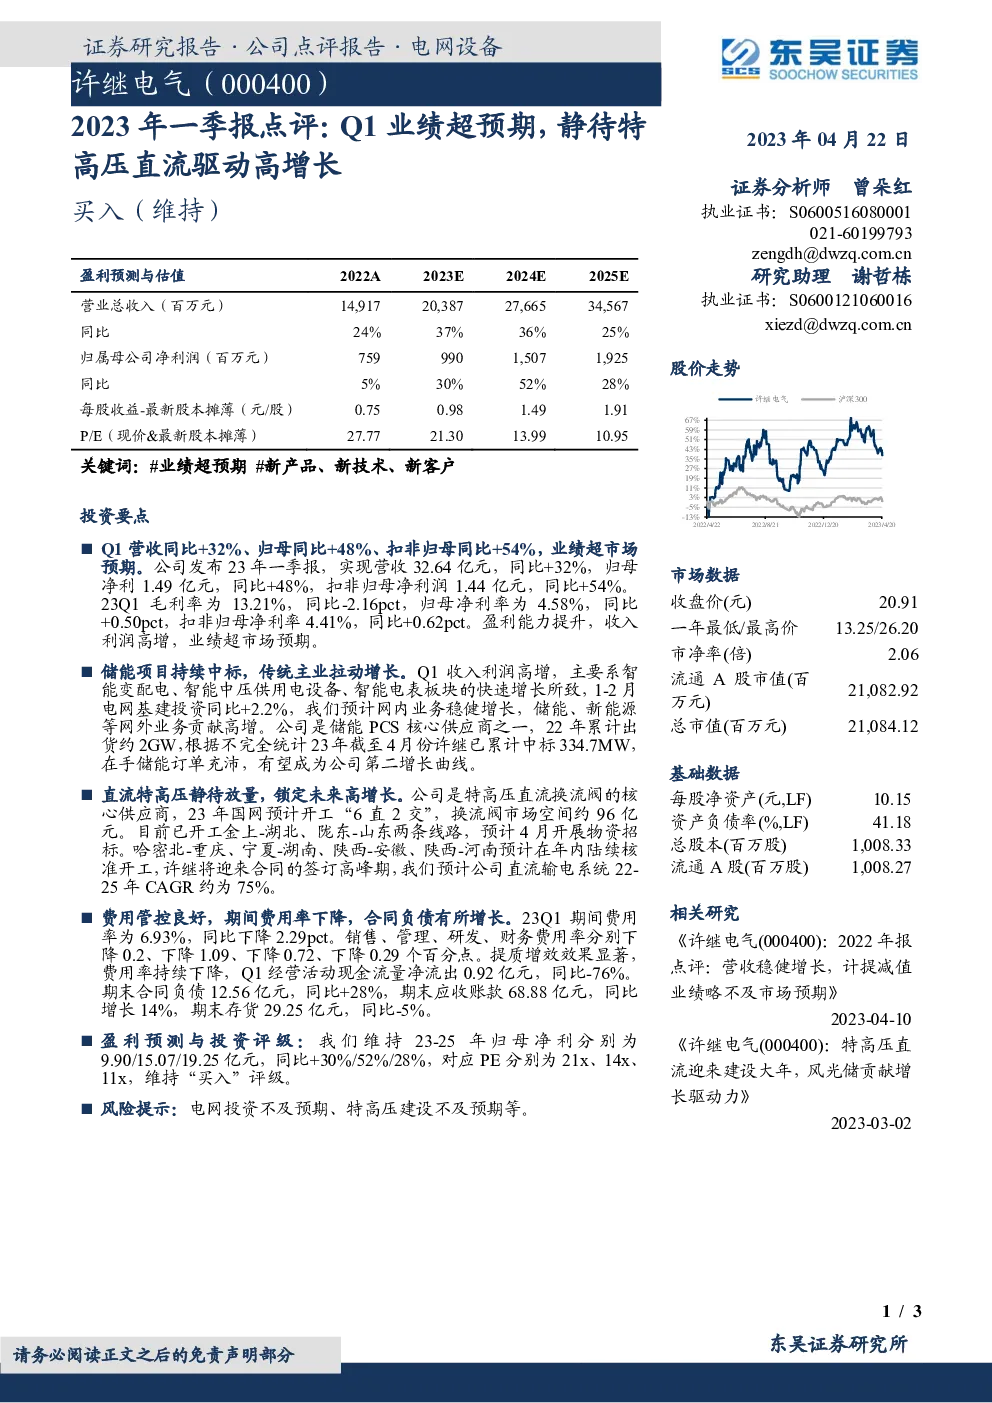
根据提供的研报内容总结,该公司在2023年第一季度实现了显著的增长,具体体现在以下几个关键指标上:
- 营收:实现32.64亿元,同比增长32%。
- 归母净利:1.49亿元,同比增长48%。
- 扣非归母净利:1.44亿元,同比增长54%。
盈利能力:尽管毛利率为13.21%,同比下降2.16个百分点,但整体盈利能力得到提升,归母净利率为4.58%,同比上升0.50个百分点,扣非归母净利率4.41%,同比上升0.62个百分点。
业务增长:收入和利润的高速增长主要得益于智能变配电、智能中压供用电设备、智能电表板块的快速增长。电网基建投资的同比增长(2.2%)也支持了该公司的传统主业稳定增长。此外,储能、新能源等业务贡献了显著的增长动力,尤其是在储能领域,公司作为PCS核心供应商,已累计中标334.7MW,显示了其在储能市场的竞争力。
战略发展:公司聚焦于直流特高压领域的布局,是特高压直流换流阀的关键供应商。预计2023年国家电网将开工6条直流线路和2条交流线路,换流阀市场空间约为96亿元。已开工的项目如金上-湖北、陇东-山东预计将在4月进行物资招标,而其他线路计划年内核准开工,预示着公司在直流输电系统领域将迎来更高的增长。
费用控制:期间费用率从6.93%降至6.64%,下降了2.29个百分点,显示出良好的费用控制能力。各费用类别均呈现下降趋势,销售、管理、研发、财务费用率分别下降了0.2、1.09、0.72、0.29个百分点,这表明公司通过提质增效措施有效降低了成本。
财务状况:期末合同负债12.56亿元,同比增长28%,应收账款68.88亿元,同比增长14%,而存货则减少了5%至29.25亿元。
盈利预测与投资评级:基于上述分析,预计公司2023-2025年的归母净利分别为9.90亿元、15.07亿元、19.25亿元,同比增长30%、52%、28%,对应的市盈率分别为21x、14x、11x,维持“买入”评级。
风险提示:报告指出电网投资和特高压建设可能存在不及预期的风险,这是投资者需要注意的潜在不确定性因素。