发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
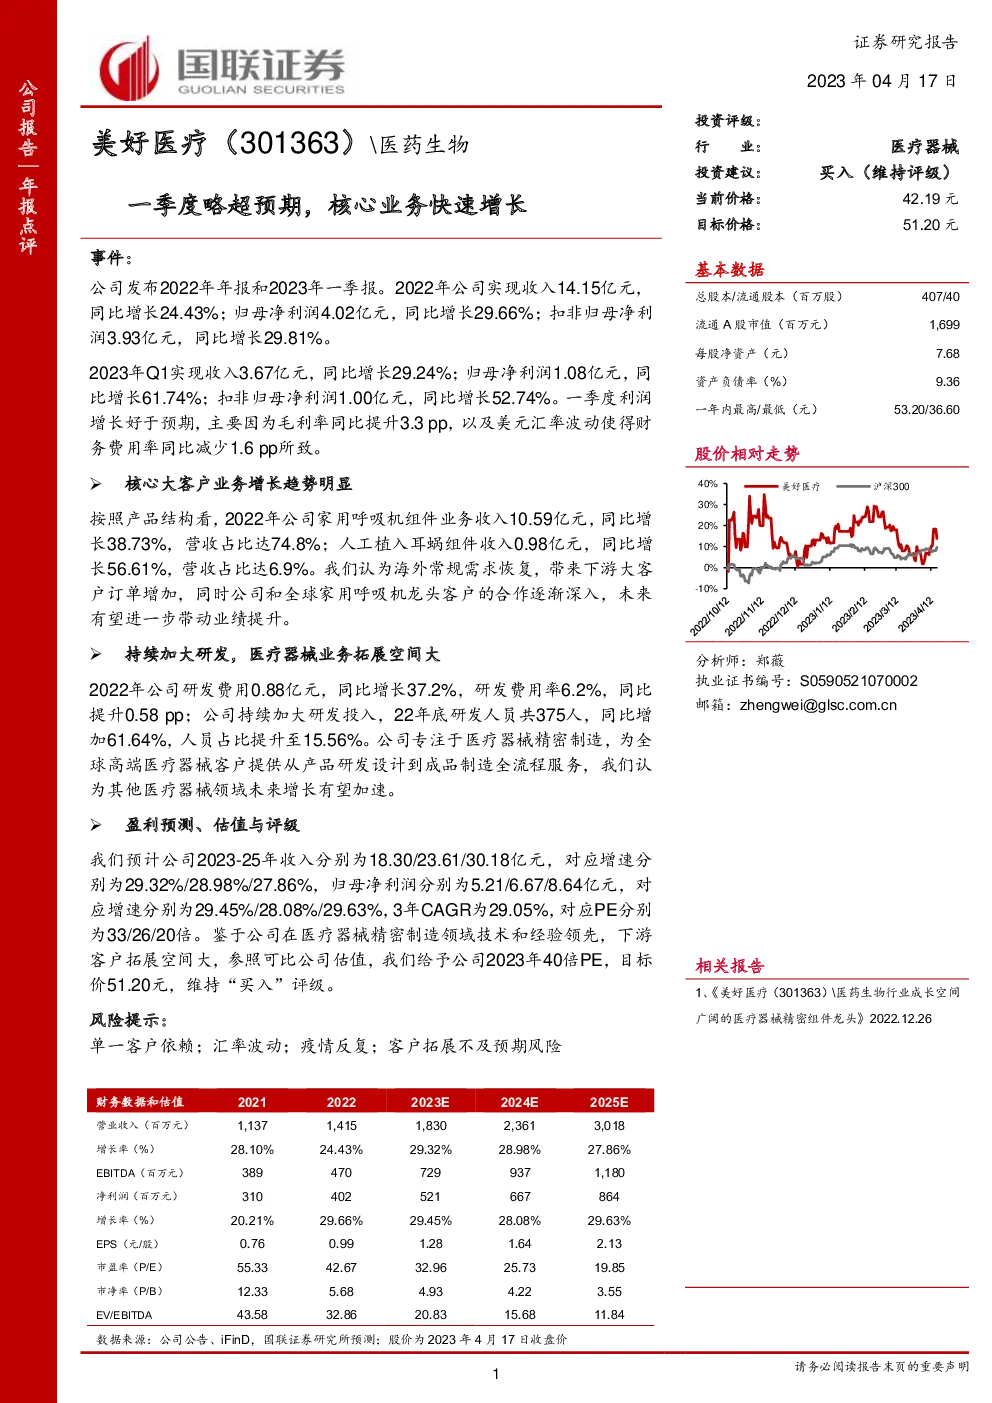
公司发布的2022年年报和2023年一季报显示,其经营业绩持续稳健增长。在2022年度,公司实现总收入14.15亿元人民币,同比增长24.43%,归母净利润达到4.02亿元人民币,同比增长29.66%,扣非归母净利润为3.93亿元人民币,同比增长29.81%。这一增长趋势在2023年第一季度得到延续,期间公司实现收入3.67亿元人民币,同比增长29.24%,归母净利润1.08亿元人民币,同比增长61.74%,扣非归母净利润为1.00亿元人民币,同比增长52.74%。
核心亮点包括:
-
产品结构优化:家用呼吸机组件业务和人工植入耳蜗组件业务均实现了显著增长,其中家用呼吸机组件业务收入为10.59亿元人民币,同比增长38.73%,营收占比达74.8%;人工植入耳蜗组件收入为0.98亿元人民币,同比增长56.61%,营收占比达6.9%。这反映出公司产品线的多元化发展及市场对医疗设备需求的增长。
-
成本控制与效率提升:一季度利润增长超预期,主要得益于毛利率的提升(同比提升3.3个百分点)和财务费用率的减少(同比减少1.6个百分点),表明公司在成本控制和运营效率上有显著提升。
-
研发投资与人才战略:公司持续加大研发投入,2022年研发费用为0.88亿元人民币,同比增长37.2%,研发费用率为6.2%,相比去年提升了0.58个百分点。公司还增加了研发人员数量,截至2022年底,研发人员总数为375人,占总员工数的比例提升至15.56%,体现了其对技术创新的重视和长远发展的规划。
-
市场拓展与客户关系深化:公司核心大客户业务增长趋势明显,特别是在家用呼吸机领域的合作深化,预示着未来业绩提升的潜力。此外,公司正积极拓展医疗器械业务,尤其是在其他医疗器械领域,预计未来增长将加速。
-
盈利预测与估值:基于公司业绩增长预期,预计2023-25年收入和净利润将分别以29.32%、28.98%和27.86%的速度增长,对应PE分别为33、26和20倍。考虑到公司在医疗器械精密制造领域的领先地位和技术优势,以及下游客户拓展的空间,给予公司2023年40倍PE的目标价,维持“买入”评级。
尽管面临单一客户依赖、汇率波动、疫情反复和客户拓展不及预期的风险,公司的整体增长趋势和战略布局仍显示出其良好的发展前景。