金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
红旗连锁(002697.SZ)的研报总结如下:
公司概况与财务表现:
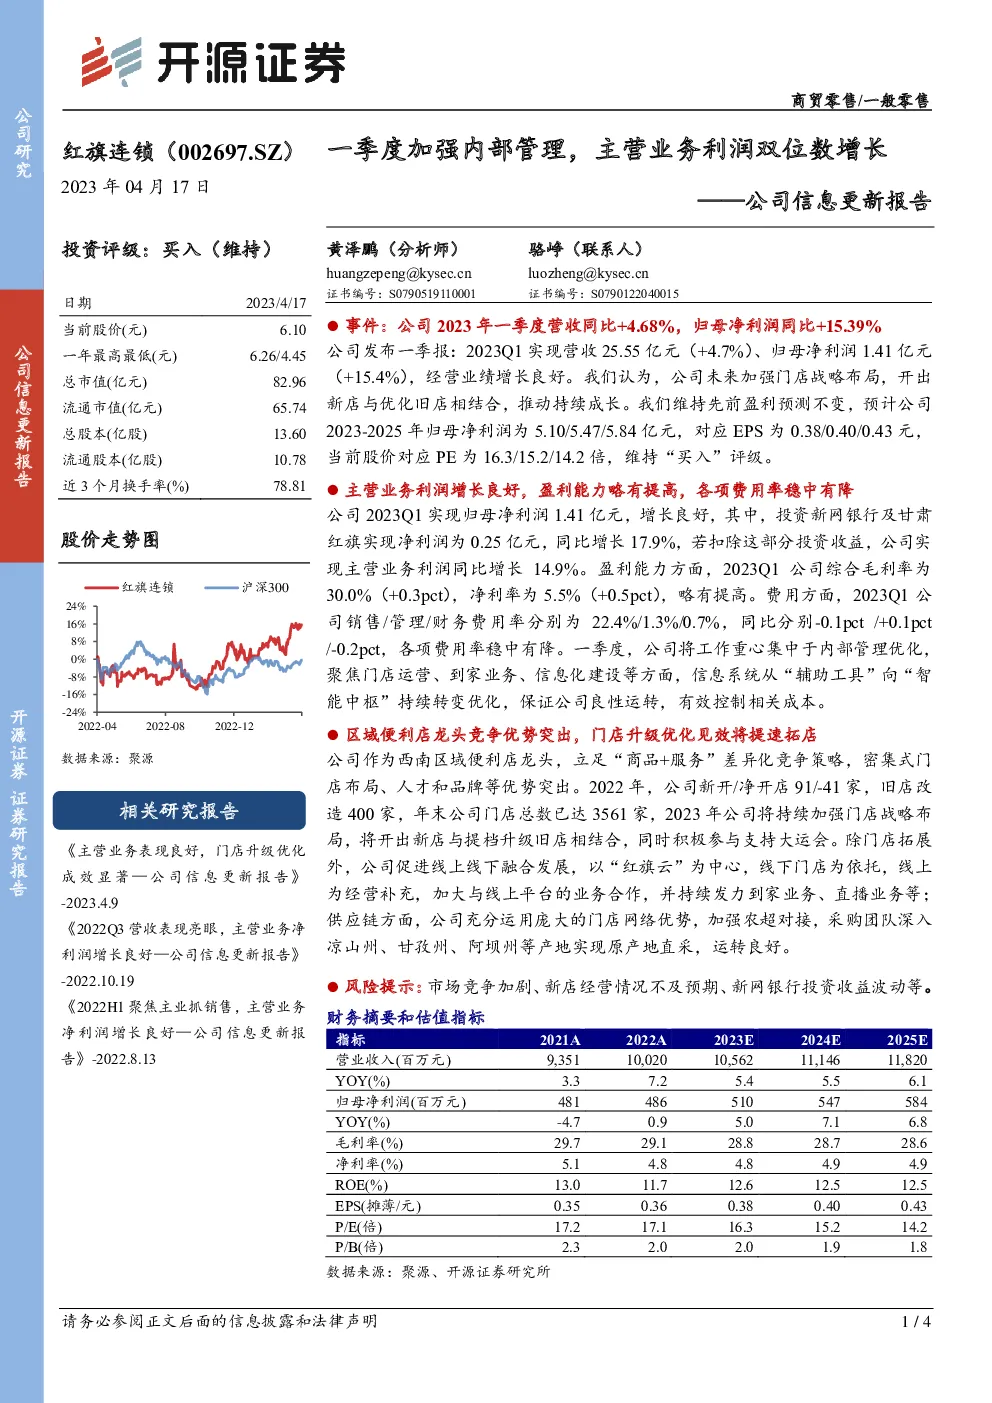
- 基本面:红旗连锁是一家立足于西南地区的便利店龙头,主要通过差异化的“商品+服务”策略进行竞争,拥有密集的门店布局、人才和品牌优势。
- 财务数据:截至2023年一季度,公司实现营业收入25.55亿元,同比增长4.7%,归母净利润1.41亿元,同比增长15.4%。这表明公司业务表现良好,盈利能力有所提升。
业务亮点:
- 内部管理优化:公司聚焦于门店运营、到家业务、信息化建设,信息系统从“辅助工具”向“智能中枢”的转变,有助于控制成本并提升运营效率。
- 门店升级与拓展:通过新店开设与旧店改造,公司持续优化门店布局,提高门店效率,同时积极参与大运会等相关活动。
- 线上线下融合:公司积极促进线上线下业务的融合发展,利用“红旗云”平台,结合线下实体门店与线上渠道,增强业务覆盖范围和客户体验。
风险考量:
- 市场竞争加剧:行业竞争压力可能影响公司市场份额和盈利能力。
- 新店经营不确定性:新开门店的盈利情况存在不确定性,可能影响整体业务表现。
- 投资收益波动:新网银行和甘肃红旗的投资收益可能因市场变化而波动,影响公司整体财务状况。
投资评价:
- 评级:分析师维持对公司“买入”的评级。
- 估值:基于盈利预测,预计公司2023-2025年的归母净利润分别为5.10亿元、5.47亿元、5.84亿元,对应的每股收益为0.38元、0.40元、0.43元,当前股价对应PE分别为16.3倍、15.2倍、14.2倍。考虑到公司良好的业绩增长潜力和市场地位,维持“买入”评级具有合理性。
总结:
红旗连锁作为西南地区便利店行业的领军企业,凭借其强大的品牌影响力、高效运营能力和持续的业务创新,在2023年一季度实现了稳健的财务表现。通过优化内部管理、升级门店、深化线上线下融合等策略,公司展现了持续成长的潜力。尽管面临市场竞争和新店经营等潜在风险,但其长期发展前景仍被看好,维持“买入”评级反映了市场对其未来业绩增长的信心。