发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
雅迪控股公司快报
主要亮点:
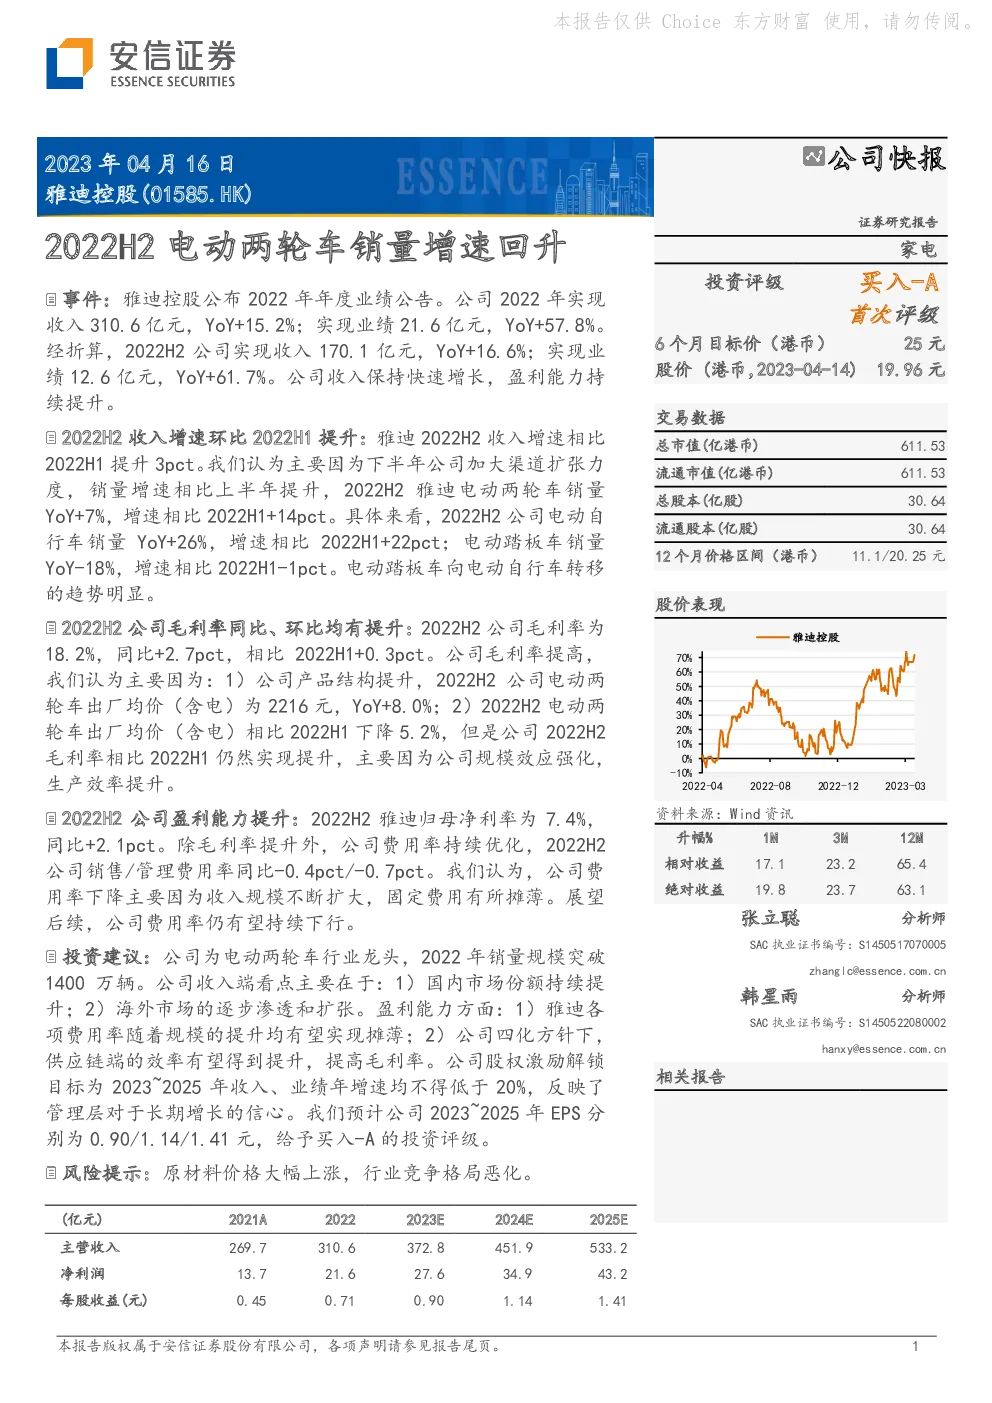
- 收入与盈利增长:2022年,雅迪控股实现了总收入310.6亿元人民币,同比增长15.2%,净利润21.6亿元,同比增长57.8%。2022年第二季度,公司收入170.1亿元,同比增长16.6%,净利润12.6亿元,同比增长61.7%。
- 销量加速增长:2022年第二季度,公司电动两轮车销量同比增长7%,其中电动自行车销量增长26%,电动踏板车销量下降18%,显示出向电动自行车的转移趋势。
- 毛利率提升:2022年第二季度,公司毛利率达到18.2%,较上一季度提升0.3个百分点,主要得益于产品结构优化和规模效应增强。
- 盈利能力增强:2022年第二季度,公司净利率为7.4%,较上年同期提升2.1个百分点,得益于毛利率的提升和费用率的优化。
投资建议:
- 行业地位:作为电动两轮车行业的龙头,雅迪控股在国内市场份额持续提升,并积极拓展海外市场。
- 成本控制与效率提升:随着规模扩大,公司各项费用率有望实现摊薄,供应链效率提升将进一步推动毛利率增长。
- 长期增长信心:管理层设定的股权激励解锁目标显示对公司未来三年收入和利润年增长率的预期不低于20%,体现了对长期增长的信心。
风险提示:
- 原材料价格波动:原材料价格大幅上涨可能影响成本控制。
- 市场竞争加剧:行业竞争格局的恶化可能影响市场份额和利润水平。
估值与评级:
- 股价表现:截至2023年4月14日,股价为19.96港元,12个月价格区间为11.1至20.25港元,升幅显著。
- 估值指标:市盈率为19.4倍,市净率为1.0倍,展现出相对合理的估值水平。
- 评级:给予“买入-A”的投资评级,考虑到公司强劲的增长动力和市场地位。
财务数据概览:
- 收入与净利润:预计2023年至2025年的收入和净利润将分别增长至372.8亿元、451.9亿元、533.2亿元和372.8亿元、451.9亿元、533.2亿元。
- 每股收益:预计2023年至2025年的每股收益将分别达到0.90元、1.14元、1.41元。
- 估值:市盈率从2021年的39.1倍降至2025年的12.4倍,市净率从1.7倍降至0.7倍,显示估值水平的改善。
综上所述,雅迪控股凭借其稳定的收入增长、不断提升的盈利能力以及明确的战略目标,展现出良好的投资前景。然而,投资者仍需关注原材料价格波动和市场竞争等潜在风险。