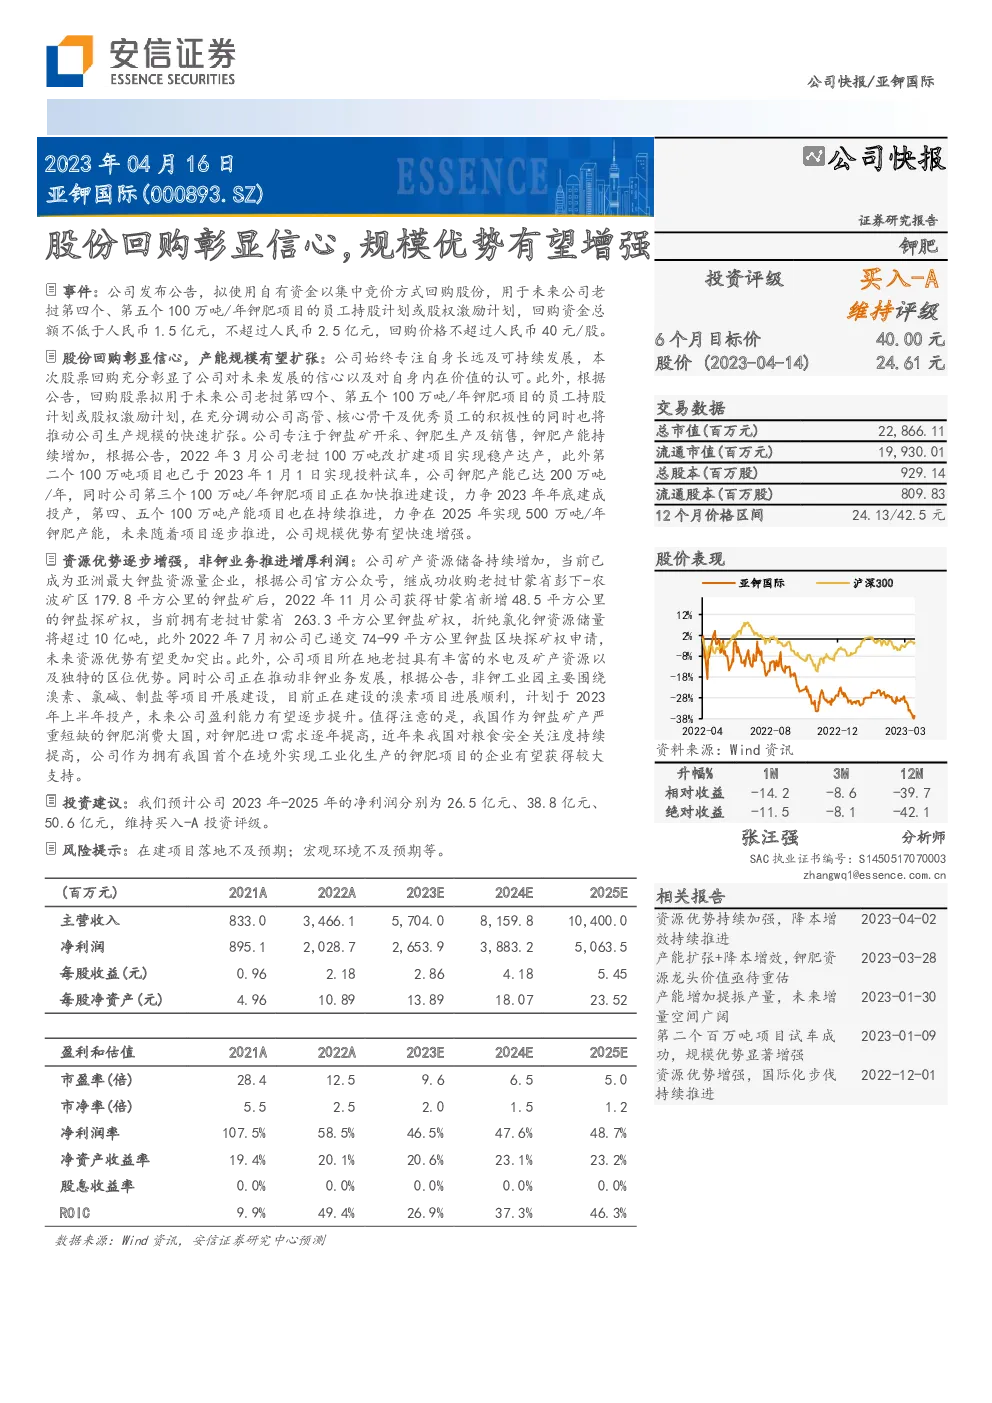
亚钾国际(000893.SZ)的公司快报揭示了公司在钾肥领域的积极动态和发展趋势,包括股份回购、产能扩张、资源优势增强以及国际化步伐的推进。以下是基于提供的文字内容进行的总结:
股份回购与产能扩张
- 股份回购:亚钾国际宣布使用自有资金回购股份,旨在用于未来的员工持股计划或股权激励计划。这一举措彰显了公司对未来发展充满信心,并通过吸引和激励公司关键人才,促进生产规模的快速扩张。
- 产能增加:公司已实现老挝100万吨/年钾肥项目的稳产达产,并于2023年1月成功启动了第二个100万吨/年项目。此外,第三个100万吨/年项目正在建设中,计划于年底投产,而第四个和第五个100万吨/年项目也处于推进阶段,目标在2025年达到500万吨/年钾肥产能。
资源优势与国际化战略
- 资源储备:亚钾国际已成为亚洲最大的钾盐资源量企业,拥有超过10亿吨的折纯氯化钾资源储量。通过连续的资源获取和扩张,公司的资源基础不断强化。
- 国际化步伐:公司不仅在资源开发上取得了显著进展,还通过非钾业务的布局,如溴素、氯碱、制盐等项目的建设,增强了自身的多元化发展能力。其中,溴素项目计划于2023年上半年投产,将进一步丰富公司的盈利模式。
业绩与估值展望
- 财务表现:预计公司2023年至2025年的净利润分别可达26.5亿、38.8亿、50.6亿人民币,这背后是产能扩张、资源储备增长以及非钾业务的贡献。公司的市盈率、市净率、净利润率、净资产收益率等指标显示了较高的成长性和盈利能力。
- 估值与评级:基于对公司未来业绩的乐观预期,安信证券维持了对亚钾国际的“买入-A”评级,并给出了6个月的目标价为40.00元。考虑到宏观经济环境和在建项目的风险,报告中也提到了相应的风险提示。
结论
亚钾国际在钾肥领域展现出强大的产能扩张能力和资源获取潜力,通过股份回购激励机制和多元化业务布局,公司正逐步巩固其在国际市场上的竞争优势。预计未来几年,随着新项目的陆续投产,公司业绩将持续增长,同时面临的挑战主要来自项目落地进度和宏观经济环境的变化。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。