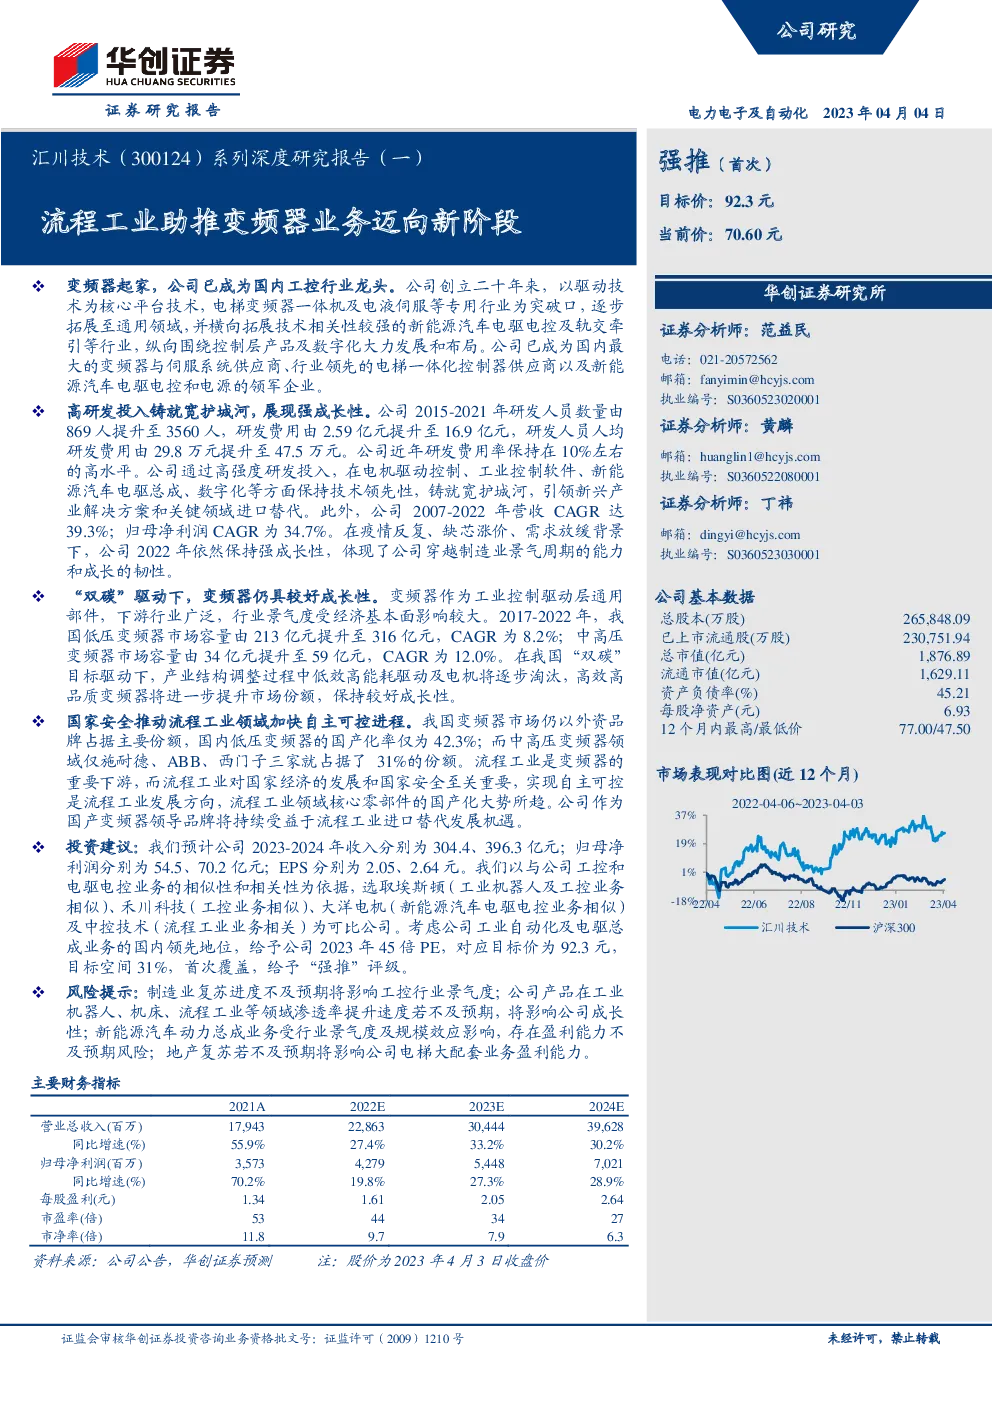
汇川技术研究报告概要
公司概况与成长性
- 背景与成就:汇川技术成立于2003年,已发展成为国内工控行业的龙头,其业务涵盖变频器、伺服系统、电梯一体化控制器、新能源汽车电驱电控、轨交牵引等多个领域。
- 研发驱动:公司通过高强度研发投入,建立起了宽广的技术护城河,产品线涵盖电机驱动控制、工业控制软件、新能源汽车电驱总成、数字化等领域,展现了强大的技术领先性。
- 业绩表现:2007年至2022年间,公司营收复合年增长率高达39.3%,归母净利润复合年增长率达34.7%,显示出了强劲的成长性。
变频器市场分析
- 市场概况:变频器作为工业自动化的核心部件,广泛应用于电梯、暖通空调、电子、起重、冶金等行业。
- 增长动力:受益于“碳中和”政策,尤其是石化、采矿等能源相关行业对项目型市场的拉动,中高压变频器市场需求增长明显。
- 市场竞争:外资品牌在中低压变频器市场占据主导地位,但本土品牌,特别是汇川技术等,凭借成本优势和服务本土化,市场份额逐步扩大。
流程工业的进口替代机遇
- 变频器应用:公司在流程工业领域通过技术创新和国产替代战略,与国内外大型企业建立了合作,尤其是在冶金、石化等行业。
- 市场空间:流程工业的低压变频器市场空间预计为91.3亿元,中高压变频器市场空间为59亿元,合计150亿元,市场潜力巨大。
- 国产化趋势:在国家安全和自主可控的战略背景下,流程工业领域核心零部件的国产化成为大势所趋,汇川技术等国产变频器品牌将持续受益。
投资逻辑与展望
- 投资建议:预计公司2023-2024年的收入分别为304.4亿元和396.3亿元,归母净利润分别为54.5亿元和70.2亿元,给予公司2023年45倍的PE,目标价为92.3元,首次覆盖给予“强推”评级。
- 风险提示:包括制造业复苏进度、产品渗透率提升速度、新能源汽车业务盈利能力、以及地产复苏对电梯大配套业务的影响。
结论
汇川技术作为国内工控行业的领军企业,通过持续的研发投入和市场拓展,已建立起宽广的技术护城河。在“双碳”政策驱动下,公司有望在变频器市场保持良好增长,并在流程工业进口替代的机遇中进一步提升市场份额。随着公司产品线的多元化和解决方案能力的加强,预计其未来将展现出更强的韧性和成长性。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。