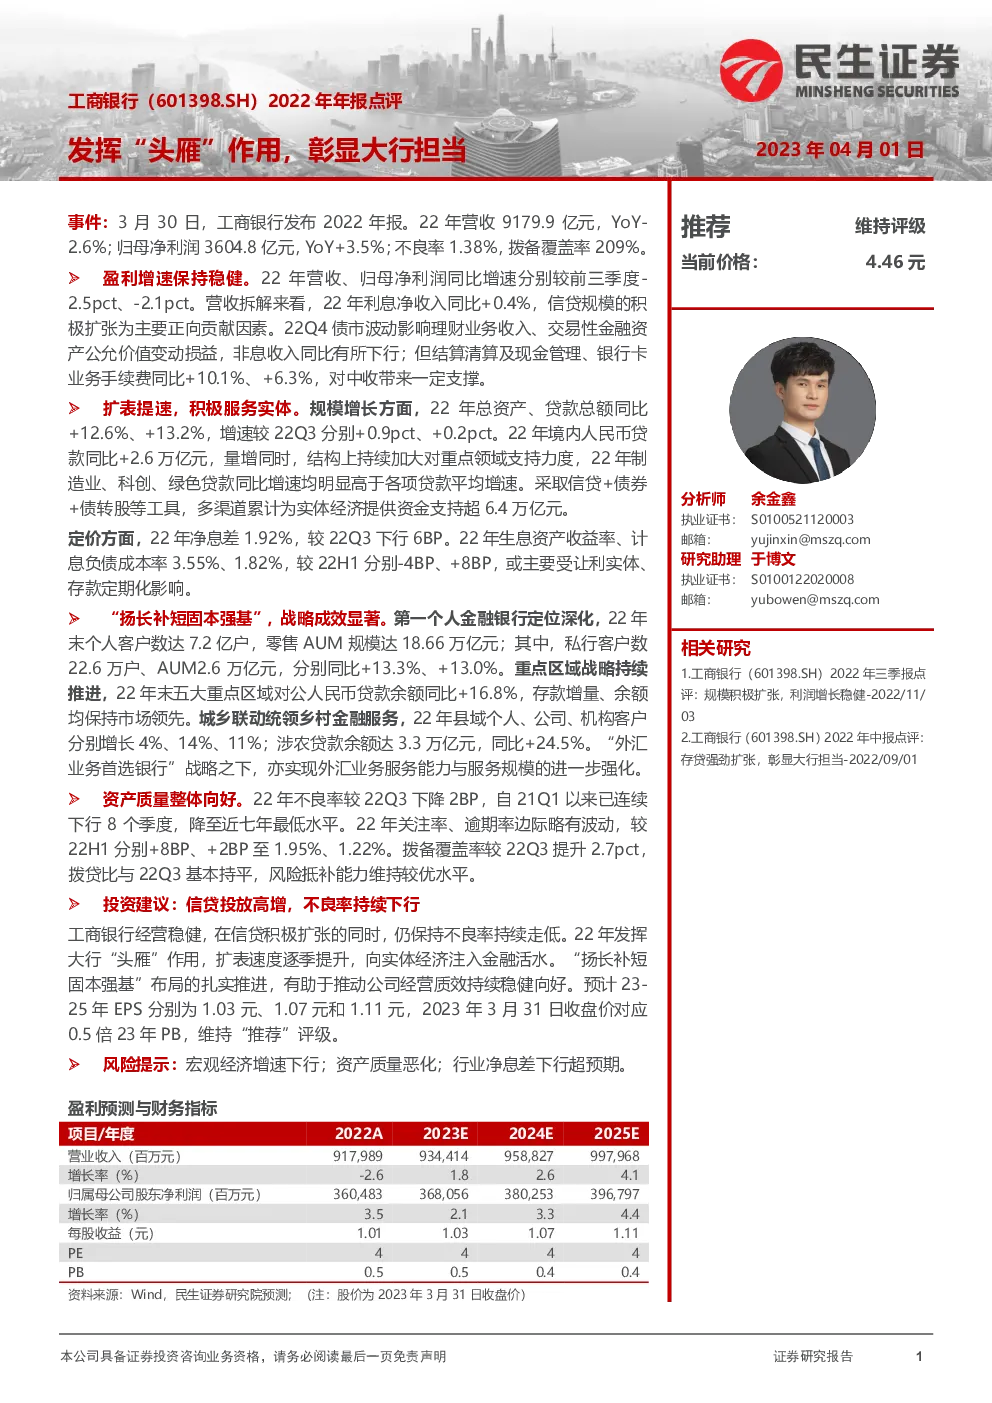
工商银行2022年度财务报告显示,其全年营收为9179.9亿元,同比增长-2.6%;归母净利润为3604.8亿元,同比增长3.5%。截至报告期末,不良率为1.38%,拨备覆盖率为209%。整体来看,工商银行的盈利增速保持稳健,尽管与前三个季度相比有轻微下滑。
在营收结构上,2022年利息净收入同比增长0.4%,主要得益于信贷规模的积极扩张。第四季度,受债市波动影响,理财业务收入和交易性金融资产公允价值变动损益有所下滑,但结算清算及现金管理、银行卡业务手续费收入分别增长10.1%和6.3%,为中间业务收入提供了支撑。
工商银行在规模增长方面表现出色,总资产和贷款总额分别同比增长12.6%和13.2%,其中,人民币贷款增加2.6万亿元,重点支持了制造业、科技、绿色领域的贷款,这些领域的贷款增速明显高于平均水平。
在定价策略上,工商银行2022年的净息差为1.92%,较三季度有所下降,主要是受到让利实体和存款定期化的影响。然而,生息资产收益率和计息负债成本率分别调整至3.55%和1.82%,与上半年相比,收益率有所下降,成本率则上升了8个基点。
在零售银行业务方面,“第一个人金融银行”的定位得到深化,个人客户总数达到7.2亿户,零售资产管理规模(AUM)达到18.66万亿元。私人银行客户数和AUM分别增长13.3%和13.0%。重点区域发展战略持续推动,五大重点区域对公人民币贷款余额同比增长16.8%,存款增量和余额均保持市场领先地位。城乡联动战略助力乡村金融服务,县域内个人、公司、机构客户分别增长4%、14%、11%,涉农贷款余额达到3.3万亿元,同比增长24.5%。
资产质量方面,工商银行资产质量整体向好,不良率降至近七年最低水平。关注率和逾期率虽有轻微波动,但仍处于可控范围。拨备覆盖率和拨贷比保持稳定,风险抵补能力较强。
展望未来,工商银行预计在2023-2025年的每股收益(EPS)分别为1.03元、1.07元和1.11元。当前股价对应的2023年市净率(PB)为0.5倍,维持“推荐”评级。然而,报告也提醒投资者关注宏观经济增速下行、资产质量恶化以及行业净息差下行的风险。
找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。