找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
泉峰控股2022年度业绩报告总结
公司概况与评级
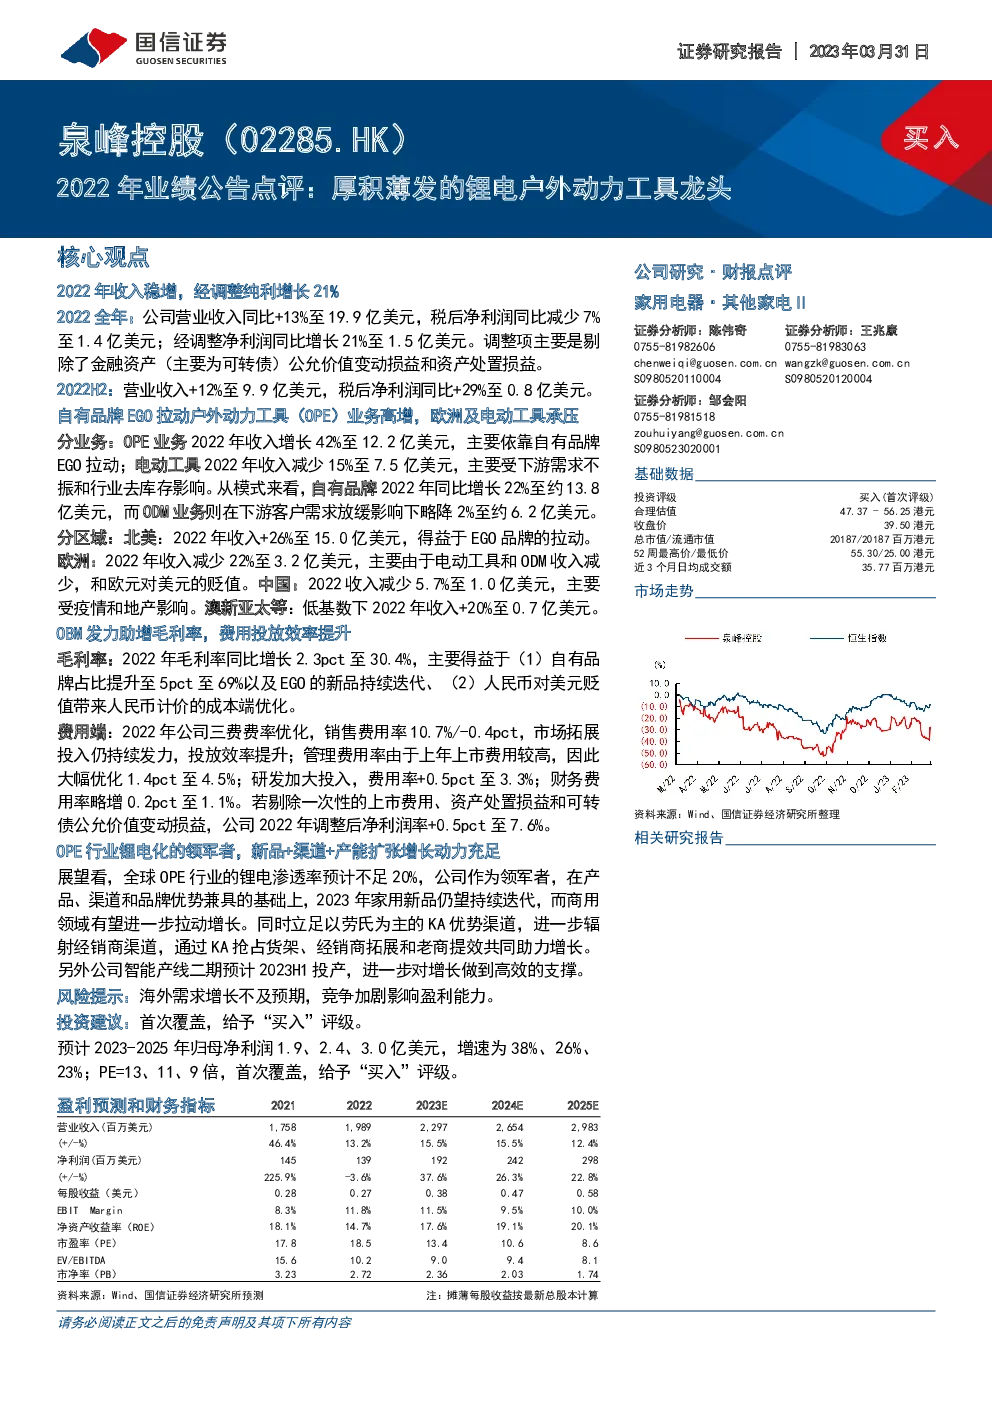
- 公司名称:泉峰控股(02285.HK)
- 评级:首次覆盖,给予“买入”评级
- 合理估值:47.37-56.25港元
财务表现
- 总收入:2022年同比增长13%,达19.9亿美元。
- 税后净利润:2022年减少7%,至1.4亿美元。
- 调整后净利润:同比增长21%,至1.5亿美元。
分业务与区域分析
- OPE业务:
- 收入增长42%,至12.2亿美元,主要得益于自有品牌EGO的推动。
- 自有品牌收入同比增长22%,至约13.8亿美元。
- 电动工具业务:
- 分区域:
- 北美地区收入增长26%,达15.0亿美元。
- 欧洲地区收入减少22%,至3.2亿美元。
- 中国地区收入减少5.7%,至1.0亿美元。
- 澳新亚太地区收入增长20%,至0.7亿美元。
成本与费用控制
- 毛利率:2022年同比增长2.3个百分点至30.4%。
- 费用率:
- 销售费用率下降0.4个百分点至10.7%。
- 管理费用率大幅优化1.4个百分点至4.5%。
- 研发费用率增加0.5个百分点至3.3%。
风险与前景
- 风险:海外需求增长不及预期,竞争加剧影响盈利能力。
- 展望:看好公司家用新品持续迭代,商用领域增长潜力,以及OBM策略支持下的毛利率提升。
投资建议
- 预计2023-2025年归母净利润分别为1.9、2.4、3.0亿美元,复合年增长率约29%。
- 给予“买入”评级,目标市值242-287亿港元。
财务预测与估值
- PE:13-11倍,PEG:0.6-0.5倍。
- 可比公司:创科实业、JS环球生活、格力博。
- 估值区间:242-287亿港元。
结论
泉峰控股作为全球领先的电动工具和户外动力设备制造商,凭借其在锂电技术、自有品牌发展、渠道布局和品牌建设上的优势,表现出稳健的增长态势和良好的盈利能力。未来,通过新品的持续迭代、商用市场的拓展以及渠道的进一步优化,公司有望保持持续增长,其“买入”评级反映了对其长期发展前景的信心。