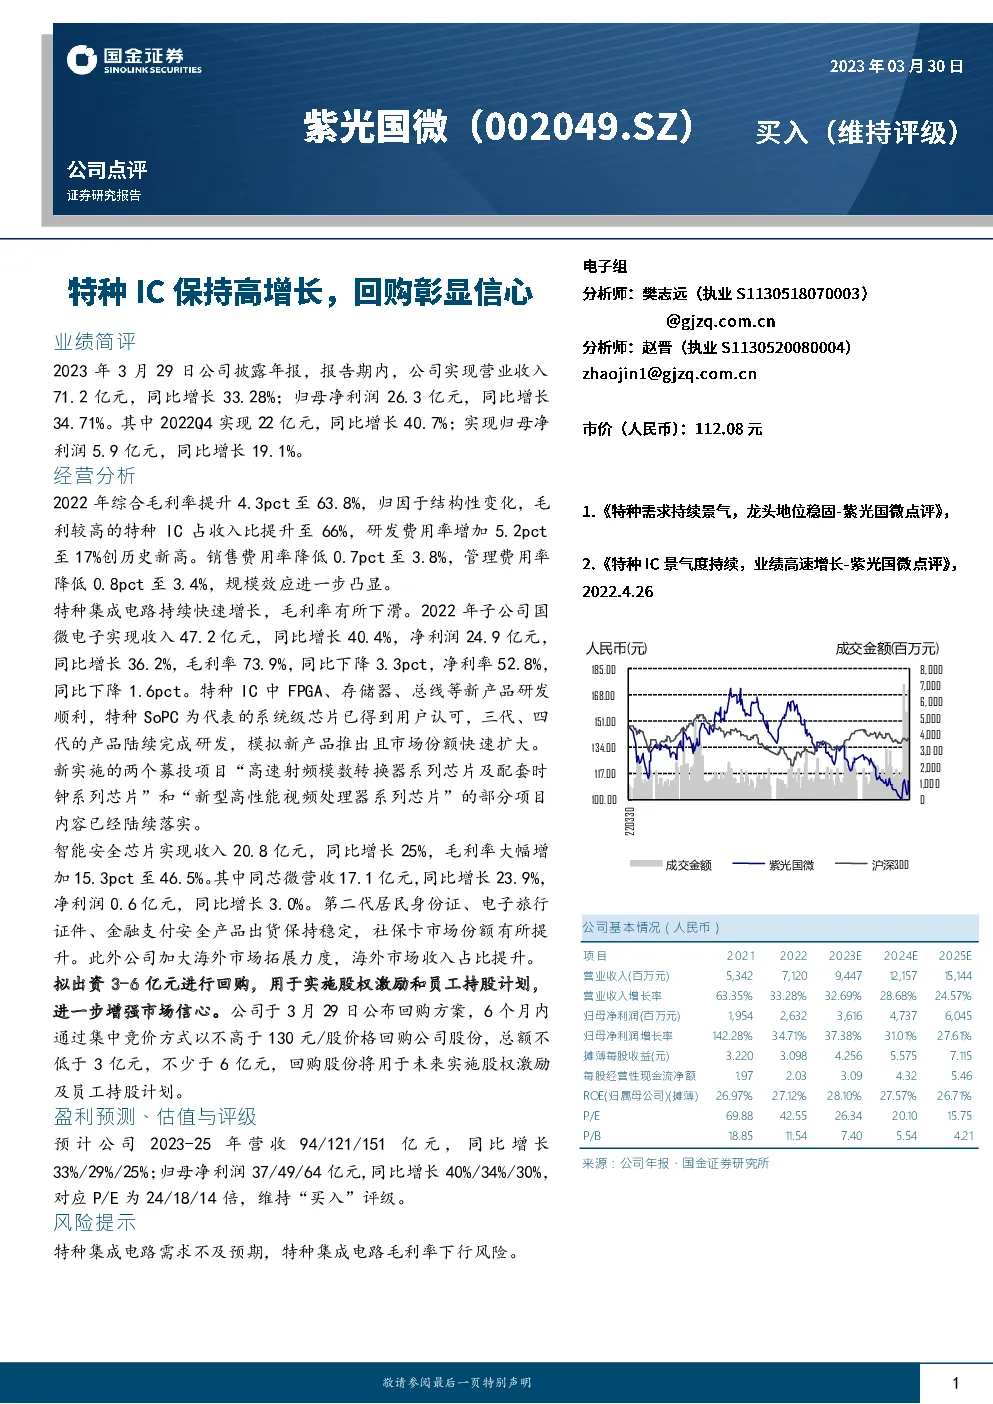
紫光国微年度业绩简评
业绩概览
- 营业收入:2023年,紫光国微实现营业收入71.2亿元,同比增长33.28%。
- 归母净利润:同期归母净利润为26.3亿元,同比增长34.71%。
- 季度表现:第四季度实现营业收入22亿元,同比增长40.7%;归母净利润5.9亿元,同比增长19.1%。
经营分析亮点
- 毛利率提升:2022年综合毛利率提升4.3个百分点至63.8%,主要得益于产品结构优化,毛利较高的特种集成电路收入占比提升至66%。
- 成本控制:研发费用率增长至17%,销售费用率降至3.8%,管理费用率降至3.4%,规模效应显著。
- 特种集成电路:特种集成电路持续快速增长,虽然毛利率下滑至73.9%,但仍实现收入47.2亿元,同比增长40.4%。新产品如FPGA、存储器、总线等研发顺利,系统级芯片(SoPC)获得用户认可,三代、四代产品相继完成研发。
- 智能安全芯片:智能安全芯片实现收入20.8亿元,同比增长25%,毛利率大幅增加15.3个百分点至46.5%。子公司同芯微营收17.1亿元,净利润0.6亿元,市场份额稳定,社保卡份额提升,海外市场拓展成效显著。
股价管理与回购计划
- 回购计划:公司宣布拟出资3-6亿元进行股票回购,用于实施股权激励和员工持股计划,旨在增强市场信心。
预期与评级
- 盈利预测:预计公司2023-2025年的营业收入分别为94、121、151亿元,同比增长33%、29%、25%;归母净利润分别为37、49、64亿元,同比增长40%、34%、30%。
- 估值与评级:对应市盈率为24、18、14倍,维持“买入”评级。
风险提示
- 特种集成电路需求可能存在不确定性。
- 特种集成电路毛利率存在下行风险。
公司基本情况概览
- 营业收入:从2021年的53.42亿元增长至2023年的94.47亿元。
- 净利润:从2021年的19.54亿元增长至2023年的36.16亿元。
- 每股收益:从2021年的3.22元增长至2023年的4.256元。
- P/E:从2021年的69.88倍降至2023年的26.34倍。
- ROE:从2021年的26.97%增至2023年的28.10%。
结论
紫光国微在2023年的业绩表现出强劲的增长势头,尤其是特种集成电路和智能安全芯片领域。通过回购计划,公司进一步巩固了市场信心。预期未来的增长潜力和合理的估值水平支持了“买入”评级。然而,特种集成电路的需求风险和毛利率下行风险仍需关注。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。