报告总结:
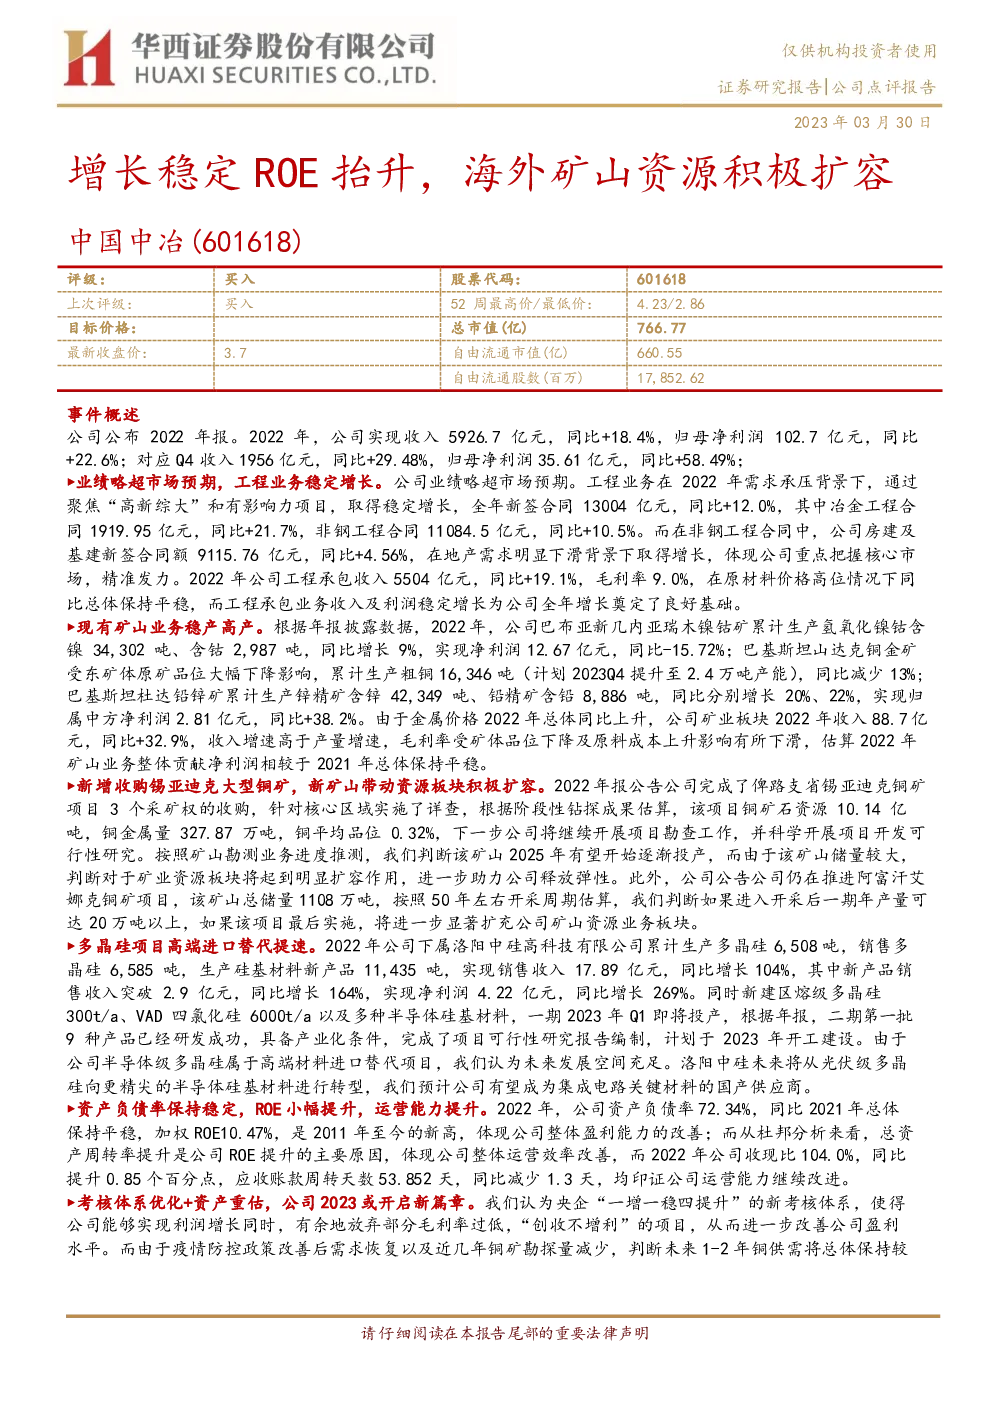
中国中冶(股票代码:601618)在2022年实现了稳健的增长,其收入和归母净利润分别同比增长18.4%和22.6%,至5926.7亿元和102.7亿元。第四季度的收入和归母净利润分别增长29.48%和58.49%。这略超出了市场的预期。
工程业务在2022年面临需求压力的情况下,依然实现了稳定的增长,全年新签合同总额为13004亿元,同比增长12.0%,其中冶金工程合同1919.95亿元,同比增长21.7%,非钢工程合同11084.5亿元,同比增长10.5%。非钢工程中,房建及基建新签合同额9115.76亿元,虽在地产需求下滑的背景下取得增长,体现了公司精准定位市场的能力。
矿山业务方面,巴布亚新几内亚的瑞木镍钴矿、巴基斯坦的山达克铜金矿和杜达铅锌矿均实现了稳定产出。瑞木镍钴矿的氢氧化镍钴含镍量同比增长9%,净利润同比下降15.72%;山达克铜金矿的粗铜产量同比下降13%;杜达铅锌矿的锌精矿和铅精矿产量分别增长20%和22%,净利润同比增长38.2%。尽管金属价格同比上升,但由于原料成本上升和矿体品位下降,矿山板块的整体毛利率有所下滑。
为了扩大资源板块,公司收购了俾路支省的锡亚迪克大型铜矿,并计划在未来几年内开始投产,预计将对公司的矿业资源板块产生显著的扩容效果。此外,公司还积极推进阿富汗的艾娜克铜矿项目,这将进一步增加公司的矿山资源业务。
在多晶硅项目上,洛阳中硅高科技有限公司实现了产量和销售收入的双增长,尤其是新产品销售收入和净利润的显著提升,表明了公司在高端进口替代领域的加速推进。未来,公司有望成为集成电路关键材料的国产供应商。
公司的资产负债率保持稳定,加权ROE达到10.47%,为近12年来的新高,反映出公司整体盈利能力的增强。运营效率的提升体现在总资产周转率的增加,以及收现比和应收账款周转天数的改善。此外,公司已完成多个矿山项目的收购,预示着2025年以后的生产潜力。
基于多重利好因素,包括有利的市场需求恢复、铜供需关系的改善、以及公司矿山资源板块的价值重估预期,预计公司将在2023年开启新篇章。投资建议方面,上调了公司2023-2025年的营业收入和净利润预测值,并维持“买入”评级。然而,也提醒投资者关注需求不及预期、成本上升、以及系统性风险等潜在风险。
找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。