重卡网联龙头,三击共振蓄势待发
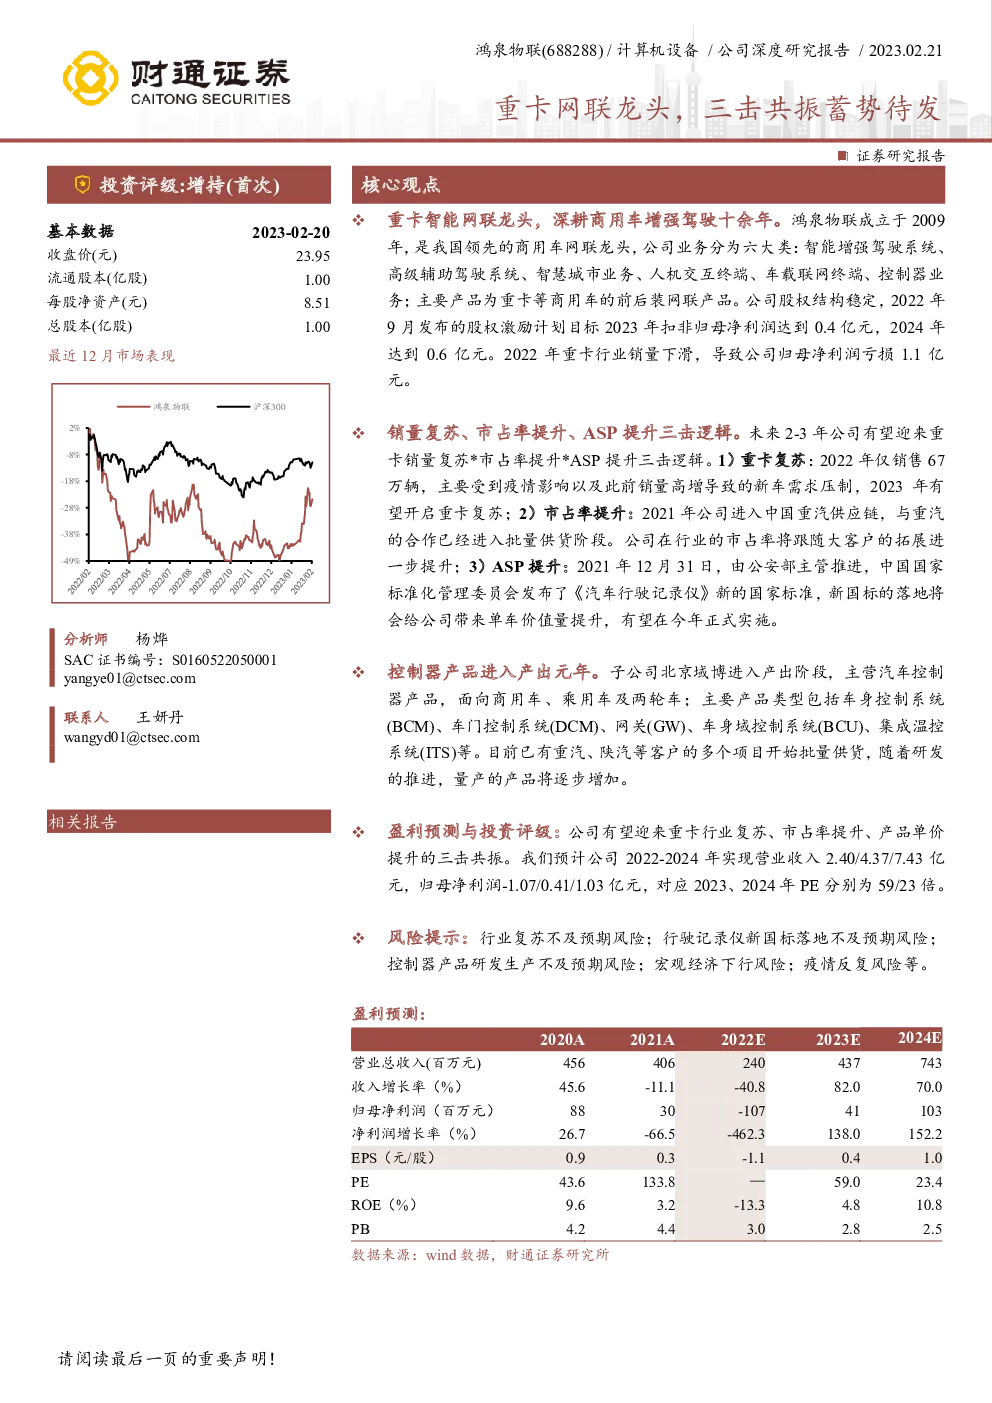
重卡智能网联龙头,深耕商用车增强驾驶十余年。鸿泉物联成立于2009年,是我国领先的商用车网联龙头,公司业务分为六大类:智能增强驾驶系统、高级辅助驾驶系统、智慧城市业务、人机交互终端、车载联网终端、控制器业务;主要产品为重卡等商用车的前后装网联产品。公司股权结构稳定,2022年9月发布的股权激励计划目标2023年扣非归母净利润达到0.4亿元,2024年达到0.6亿元。2022年重卡行业销量下滑,导致公司归母净利润亏损1.1亿元。 销量复苏、市占率提升、ASP提升三击逻辑。未来2-3年公司有望迎来重卡销量复苏*市占率提升*ASP提升三击逻辑。1)重卡复苏:2022年仅销售67万辆,主要受到疫情影响以及此前销量高增导致的新车需求压制,2023年有望开启重卡复苏;2)市占率提升:2021年公司进入中国重汽供应链,与重汽的合作已经进入批量供货阶段。公司在行业的市占率将跟随大客户的拓展进一步提升;3)ASP提升:2021年12月31日,由公安部主管推进,中国国家标准化管理委员会发布了《汽车行驶记录仪》新的国家标准,新国标的落地将会给公司带来单车价值量提升,有望在今年正式实施。 控制器产品进入产出元年。子公司北京域博进入产出阶段,主营汽车控制器产品,面向商用车、乘用车及两轮车;主要产品类型包括车身控制系统(BCM)、车门控制系统(DCM)、网关(GW)、车身域控制系统(BCU)、集成温控系统(ITS)等。目前已有重汽、陕汽等客户的多个项目开始批量供货,随着研发的推进,量产的产品将逐步增加。 盈利预测与投资评级:公司有望迎来重卡行业复苏、市占率提升、产品单价提升的三击共振。我们预计公司2022-2024年实现营业收入2.40/4.37/7.43亿元,归母净利润-1.07/0.41/1.03亿元,对应2023、2024年PE分别为59/23倍。 风险提示:行业复苏不及预期风险;行驶记录仪新国标落地不及预期风险; 控制器产品研发生产不及预期风险;宏观经济下行风险;疫情反复风险等。 1重卡网联智能龙头,困境反转可期 1.1重卡网联智能龙头 重卡智能网联龙头,深耕商用车增强驾驶十余年。公司成立于2009年6月11日,2019年11月6日登陆上海证券交易所科创板,以“降低交通运输的代价”为企业使命,基于智能增强驾驶、人工智能和大数据技术深耕汽车智能化和网联化。 图1.公司业务分类 公司业务分为六大类,助力商用车的网联化及智能化: 1)智能增强驾驶系统,产品为前装的商用车行驶记录仪、TBOX,以重卡为主。 2021年占收入比62%,毛利率为39%。 2)高级辅助驾驶系统,主要为渣土车等商用车提供辅助驾驶系统,包括模组、系统、配套传感器等。2021年占收入比18%,毛利率为35%。 3)智慧城市业务,主要产品为全资子公司成生科技开发的各类政务管理平台,包括环卫、渣土清运、水务、防汛、林业等管理系统以及相关运维服务。2021年占收入比9%,毛利率为73%。 4)人机交互终端,为商用车提供前装的智能中控。2021年占收入比7%,毛利率为47%。 5)车载联网终端,为商用车提供后装行驶记录仪及TBOX。2021年收入占比4%,毛利率为38%。 6)控制器业务,公司2021年成立子公司北京域博(目前已是全资子公司),主营车辆控制器业务,2021年实现收入69.17万元。 图2.2021年公司各业务收入占比 1.2股权结构稳定,股权激励计划夯实成长信心 公司股权结构稳定。截至2022年三季报,实控人即董事长何军强持股35.3%,千方科技合计持股14.9%。2019年以来至今,实控人与千方科技均未减持,股权结构稳定。 图3.公司股权结构(截至2022年Q3) 股权激励分别对域控子公司收入、合并报表扣非净利润进行考核,彰显发展信心。 2022年9月公司发布限制性股票激励计划,同年10月11日为首次授予日,向首次授予的138名激励对象(约占公司员工23%)共计授予420万股限制性股票(占公司总股本4.2%)。A类对象授予价格2元/股,B类对象授予价格为15元/股; 其中A类对象为控制器业务团队核心员工2人,对A类对象的考核标准为全资子公司北京域博2023、2024年的营业收入,体现了公司对域控制器发展的投入决心。 图4.公司2022年限制性股票激励计划的业绩考核(A类激励对象) 图5.公司2022年限制性股票激励计划的业绩考核(B类激励对象) 图6.公司2022年限制性股票激励计划的股份支付费用摊销预测(2022-2026年) 1.3主营业务受重卡销量下滑影响,大力投入新业务 营业收入和净利润受到重卡销量下滑影响,2022年亏损1.1亿元。公司营业总收入与中国重卡销量的相关性强,因此2020、2021年的营业收入明显高于此前,而2022年前三季度营业总收入同比下滑44%,根据公司业绩预告2022年公司归母净利润亏损1.1亿元。 图7.公司营业总收入(2017-2022Q3) 图8.公司归母净利润(2017-2022年) 毛利率保持相对稳健,净利率受到研发费用影响大。2017-2020年公司的毛利率、净利率以及费用率均保持相对稳定。2021年一方面毛利率由于上游电子元器件涨价而下降,另一方面公司大力投入汽车控制器领域,成立子公司,扩张研发人员数量,研发费用达1.1亿元,研发费用率大幅提升。2022年公司营业收入随着重卡等商用车销量下滑而下降,但预研的研发项目作为刚性支出,无法压缩,同时公司对新产品保持投入力度,因此2022年前三季度的净利率大幅下滑,研发费用率达到50%。 图9.公司毛利率与净利率(2017-2022Q3) 图10.公司三费(2017-2022Q3) 图11.公司研发费用(2017-2022Q3) 图12.公司研发人员数量及占比(2018-2021) 2公司有望迎销量、市占率、ASP提升三击 我们认为,公司主营重卡的行驶记录仪和TBOX产品,未来2-3年有望迎来(1)重卡销量复苏、(2)市占率提升、(3)单车价值量提升的三击逻辑。 2.12022年商用车销量触底,边际复苏可期 重卡销量在2022年触底,未来三年有望进入上升通道。根据Wind数据,2013-2022年中国重卡销量的平均值为99万辆,而2022年仅销售67万辆,主要受到疫情影响以及2020、2021年重卡销量高增导致的新车需求压制。根据第一商用车网的新闻,其总编辑谢光耀认为消费复苏、政府基建复苏、国四排放重卡淘汰后的新车销量拉动这三重因素拉动,2023年至2025年中国重卡销量将形成逐步复苏的趋势,2024年重卡市场销量或重回百万辆。 图13.中国重卡销量(2013-2022年) 重卡市场格局相对稳定,前五大厂商占据80%以上份额。根据中汽协数据,中国重卡2020年与2022年虽然销量差距较大,但竞争格局稳定,CR5分别为84%、87%,与龙头重卡主机厂保持紧密合作的上游厂商未来有望受益于行业复苏。 图14.中国重卡市场格局(2020年) 图15.中国重卡市场格局(2022年) 2.2基本盘稳固,增量客户持续拓展,行业市占率有望进一步提升 公司客户拓展顺利,已进入中国重汽供应链。根据公司投资者关系活动记录表(2021年7月1日披露),公司进入了中国重汽供应链,与重汽的合作已经进入批量供货阶段。2022年中国重汽在国内重卡市占率高达24%,我们认为,公司在行业的市占率将跟随大客户的拓展进一步提升。 图16.公司产品、客户拓展时间线 行驶记录仪供应格局较为集中。根据佐思汽研数据,2020年中国商用车行驶记录仪前五大供应商分别为鸿泉物联、厦门雅迅、启明信息、南斗六星、上海势航,市场占比合计超65%。 图17.行驶记录仪可比公司产品及客户 2.3行驶记录仪新国标落地,将带来单车价值量提升 行驶记录仪新国标提升产品复杂度,有望推动ASP提升。2021年12月31日,由公安部主管推进,中国国家标准化管理委员会发布了《汽车行驶记录仪》新的国家标准,相比于旧版,新的标准中增加了音视频记录,WIFI通信、无线公共网络通信、自动校时、驾驶员身份识别等功能,同时防护性能要求和定位精度要求也进一步增强。此前公司曾表示行驶记录仪新产品单价将有3倍左右的提升(来自公司2021年4月的投资者关系活动记录表),我们认为未来新国标的落地将大幅提升单车价值量,推动公司加速成长。 图18.商用车车联网产品与乘用车车联网产品区别 2.4子公司布局汽车控制器,产出加速 子公司北京域博进入产出阶段,主营汽车控制器,面向商用车、乘用车及两轮车。 2021年2月公司成立了控股子公司北京域博汽车控制系统有限公司,负责汽车控制器方向的产品研发。北京域博主要从事商用车及乘用车各类控制器的研发、生产和销售业务,目前主要产品类型包括车身控制系统(BCM)、车门控制系统(DCM)、网关(GW)、车身域控制系统(BCU)、集成温控系统(ITS)等。根据2022年9月的公司投资者关系活动记录表公告,已有重汽、陕汽等客户的多个项目开始批量供货,未来随着研发的推进,量产的控制器产品将逐步增加。 图19.公司域控制器产品及功能 3盈利预测 收入及增速预计: 1)公司智能增强驾驶系统2022-2024年收入增速分别为-46%、106%、91%,2023年起或受益于重卡复苏、渗透率提升、单价提升的三击逻辑; 2)汽车智能控制系统,2022-2024年收入分别为500万元、5000万元、8000万元(参考股权激励目标)。 3)高级辅助驾驶系统、人机交互系统、车载联网终端,智慧城市业务以及其他业务,将一定程度跟随商用车销量复苏而成长,2022-2024年收入合计增速分别为-36%、13%、27%。 毛利率预计: 参考公司过去毛利率情况,预计公司主要产品伴随新产品上车,产品结构改变,以及上游电子元器件的降价等,自2023年起逐步上行。 1)智能增强驾驶系统2022-2024年毛利率分别为28%、35%、37%。 2)汽车智能控制器2022-2024毛利率分别为10%、30%、30%。 3)高级辅助驾驶系统、人机交互系统、车载联网终端,智慧城市业务以及其他业务,毛利率将随着硬件产品占比提升而略微下降,2022-2024毛利率分别为46%、45%、44%。 综上,我们预计公司2022-2024年收入增速分别为-41%、82%、70%;毛利率分别为35%、37%、37%。 图20.公司收入及毛利率预计(2020-2024E,单位:亿元) 综上所述,公司有望迎来重卡行业复苏、市占率提升、产品单价提升的三击共振。 我们预计公司2022-2024年实现营业收入2.40/4.37/7.43亿元,归母净利润-1.07/0.41/1.03亿元,对应2023、2024年PE分别为59/23倍,给予“增持”评级。 图21.可比公司估值对比(2022E-2024E) 4风险提示 行业复苏不及预期风险,公司产品收入与重卡销量相关,重卡复苏不及预期对公司成长会有压制; 行驶记录仪新国标落地不及预期风险,公司单车价值量成长与行驶记录仪新国标落地相关,新国标落地不及预期则单价成长会延后; 控制器产品研发生产不及预期风险,控制器产品是公司重要产品之一,成长不及预期对公司未来成长有负面影响; 宏观经济下行风险,宏观经济对重卡行业复苏及公司产品研发、拓客均有影响; 疫情反复风险,疫情反复对重卡行业及公司产品研发、拓客均有影响。