“二倍速”成长的座椅骨架龙头
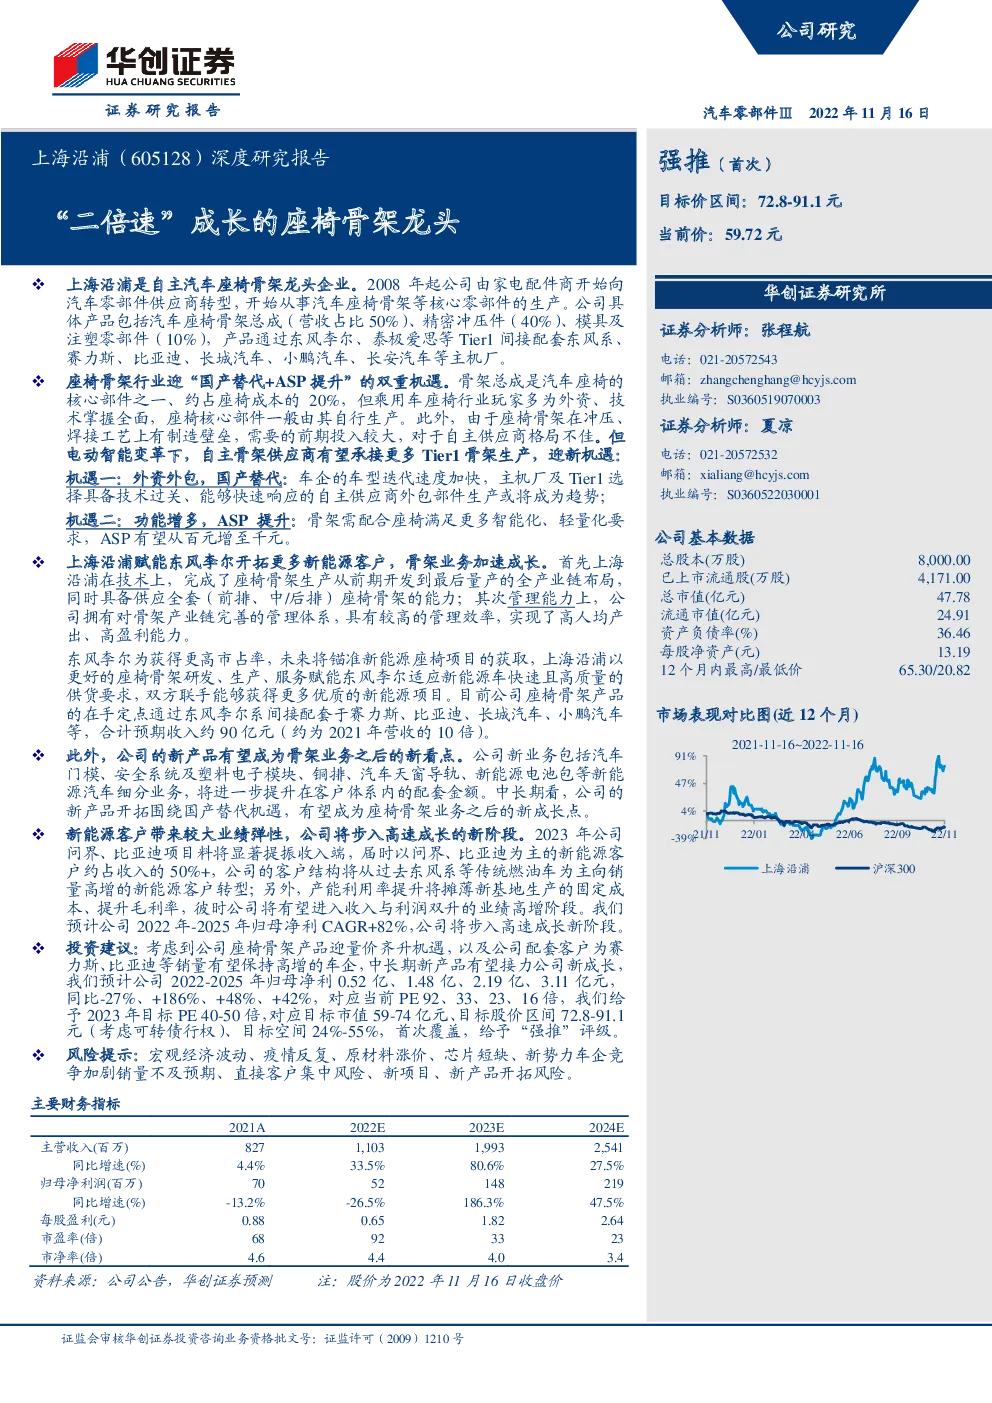
上海沿浦是自主汽车座椅骨架龙头企业。2008年起公司由家电配件商开始向汽车零部件供应商转型,开始从事汽车座椅骨架等核心零部件的生产。公司具体产品包括汽车座椅骨架总成(营收占比50%)、精密冲压件(40%)、模具及注塑零部件(10%),产品通过东风李尔、泰极爱思等Tier1间接配套东风系、赛力斯、比亚迪、长城汽车、小鹏汽车、长安汽车等主机厂。 座椅骨架行业迎“国产替代+ASP提升”的双重机遇。骨架总成是汽车座椅的核心部件之一、约占座椅成本的20%,但乘用车座椅行业玩家多为外资、技术掌握全面,座椅核心部件一般由其自行生产。此外,由于座椅骨架在冲压、焊接工艺上有制造壁垒,需要的前期投入较大,对于自主供应商格局不佳。但电动智能变革下,自主骨架供应商有望承接更多Tier1骨架生产,迎新机遇:机遇一:外资外包,国产替代:车企的车型迭代速度加快,主机厂及Tier1选择具备技术过关、能够快速响应的自主供应商外包部件生产或将成为趋势; 机遇二:功能增多,ASP提升:骨架需配合座椅满足更多智能化、轻量化要求,ASP有望从百元增至千元。 上海沿浦赋能东风李尔开拓更多新能源客户,骨架业务加速成长。首先上海沿浦在技术上,完成了座椅骨架生产从前期开发到最后量产的全产业链布局,同时具备供应全套(前排、中/后排)座椅骨架的能力;其次管理能力上,公司拥有对骨架产业链完善的管理体系,具有较高的管理效率,实现了高人均产出、高盈利能力。 东风李尔为获得更高市占率,未来将锚准新能源座椅项目的获取,上海沿浦以更好的座椅骨架研发、生产、服务赋能东风李尔适应新能源车快速且高质量的供货要求,双方联手能够获得更多优质的新能源项目。目前公司座椅骨架产品的在手定点通过东风李尔系间接配套于赛力斯、比亚迪、长城汽车、小鹏汽车等,合计预期收入约90亿元(约为2021年营收的10倍)。 此外,公司的新产品有望成为骨架业务之后的新看点。公司新业务包括汽车门模、安全系统及塑料电子模块、铜排、汽车天窗导轨、新能源电池包等新能源汽车细分业务,将进一步提升在客户体系内的配套金额。中长期看,公司的新产品开拓围绕国产替代机遇,有望成为座椅骨架业务之后的新成长点。 新能源客户带来较大业绩弹性,公司将步入高速成长的新阶段。2023年公司问界、比亚迪项目料将显著提振收入端,届时以问界、比亚迪为主的新能源客户约占收入的50%+,公司的客户结构将从过去东风系等传统燃油车为主向销量高增的新能源客户转型;另外,产能利用率提升将摊薄新基地生产的固定成本、提升毛利率,彼时公司将有望进入收入与利润双升的业绩高增阶段。我们预计公司2022年-2025年归母净利CAGR+82%,公司将步入高速成长新阶段。 投资建议:考虑到公司座椅骨架产品迎量价齐升机遇,以及公司配套客户为赛力斯、比亚迪等销量有望保持高增的车企,中长期新产品有望接力公司新成长,我们预计公司2022-2025年归母净利0.52亿、1.48亿、2.19亿、3.11亿元,同比-27%、+186%、+48%、+42%,对应当前PE92、33、23、16倍,我们给予2023年目标PE40-50倍,对应目标市值59-74亿元、目标股价区间72.8-91.1元(考虑可转债行权)、目标空间24%-55%,首次覆盖,给予“强推”评级。 风险提示:宏观经济波动、疫情反复、原材料涨价、芯片短缺、新势力车企竞争加剧销量不及预期、直接客户集中风险、新项目、新产品开拓风险。 主要财务指标 投资主题 报告亮点 1)座椅骨架正面临国产替代机遇,我们选取外资控股、外资参股、民营企业3种组织形式,对比座椅骨架业务的经营情况; 2)理清东风李尔系及上海沿浦在华布局情况,验证双方的深度联合; 3)清晰梳理公司已获定点情况,把握公司业绩增长来源与确定性。 投资逻辑 1)行业层面,电动智能化变革下,自主骨架供应商迎来“量价齐升“的机遇: 机遇一:国产替代:车企的车型迭代速度加快,主机厂及Tier1选择具备技术过关、能够快速响应的自主供应商外包部件生产或将成为趋势; 机遇二:ASP提升:骨架需配合座椅满足更多智能化、轻量化要求,ASP有望从百元增至千元 2)公司层面,上海沿浦以更好的座椅骨架研发、生产、服务赋能东风李尔适应新能源车快速且高质量的供货要求,双方联手能够获得更多优质的新能源项目,新能源客户带来较大业绩弹性,公司将步入高速成长的新阶段; 中长期新产品有望成为骨架业务之后的新看点。 关键假设、估值与盈利预测 1)营收端,公司约90亿的问界、比亚迪等在手项目将从2022年下半年起密集投产,对收入端将有明显提振,预计2022-2025年营业收入11.0亿、19.9亿、25.4亿、31.5亿元,对应增速+33.5%、+80.6%、27.5%、24.1%。 2)利润端,2023年起随着收入、毛利率的双升,业绩有望步入加速兑现阶段,预计2022-2025年归母净利0.52亿、1.48亿、2.19亿、3.11亿元,对应增速-26.5%、+186.3%、47.5%、42.1%。 3)估值,综合公司成长性展望、汽车零部件整体估值、汽车座椅产业链其他标的估值,我们给予2023年PE 40-50倍,对应目标市值59亿-74亿元、对应目标股价区间在72.8-91.1元(考虑可转债行权)、目标空间24%-55%,首次覆盖,给予“强推”评级。 一、基本情况:汽车座椅产业链核心标的 上海沿浦是国内少有的自主汽车座椅骨架龙头企业。公司成立于1999年,2008年前公司主要从事家电配件的生产和销售;2008年后公司开始向汽车零部件供应商转型,与东风李尔、泰极爱思等公司合作,着手从事汽车座椅骨架等核心零部件的生产。2011年,公司成为东风李尔系核心供应商。目前,公司汽车座椅骨架等产品已通过东风李尔、泰极爱思等Tier1间接配套东风系、赛力斯、比亚迪、长城汽车、小鹏汽车等主机厂。 图表1:上海沿浦发展历程 公司旗下的分、子公司以生产制造为主,遍布全国主要汽车生产基地。除上海总部外,公司产能遍布黄山、武汉、昆山、柳州、郑州、常熟、荆门、重庆、襄阳、大连、十堰、日照、天津、惠州共14个城市,几乎覆盖了国内大部分汽车产业比较发达的地区,便于为下游客户提供就近配套。 图表2:上海沿浦股权结构 公司作为Tier2产品包括汽车座椅骨架总成(含座椅滑轨)、精密冲压件、模具及注塑零部件,通过Tier1配套整车厂。具体各产品: 1)汽车座椅骨架总成(含座椅滑轨):包括前排8向电动/6向手动座椅骨架、中排带360度旋转/带滑轨前后滑动及折叠翻转座椅骨架、后排分体式折叠翻转/整体式固定座椅骨架。后排座椅骨架单车价值约300-400元、整套座椅骨架单车价值1000-3000元。公司座椅骨架产品的直接客户为东风李尔系、泰极爱思系、李尔系等汽车零部件总成生产厂商、间接配套于东风系、赛力斯、比亚迪、长城等整车厂。2021年该业务实现收入4.0亿元、营收占比50.6%、毛利率17.9%。 2)精密冲压件:包括座椅骨架配件、滑轨构件、安全带锁扣、闭锁系统等汽车功能件,直接客户为延锋智能、麦格纳、均胜电子、广州泰李、恺博等,间接配套于长安、长城、吉利、江淮、奇瑞、上汽通用、上汽大众、上汽通用五菱、长安福特、东风日产、东风本田、北京奔驰、北京现代、华晨宝马等整车厂。2021年该业务实现收入3.0亿元、营收占比37.4%、毛利率14.4%。 3)注塑零部件:主要应用于汽车闭锁系统、座椅滑轨、管路系统和车门系统,间接为通用汽车全球D2XX平台、奔驰、宝马、长安福特、长安汽车等整车品牌作配套。 2021年该业务实现收入0.7亿元、营收占比9.2%、毛利率16.1%。 4)模具(检具):注塑模具、冲压模具以及一些检具。2021年该业务实现收入0.2亿元、营收占比2.5%、毛利率52.8%。 图表3:上海沿浦主要产品及配套客户情况 营收端,公司近年业务扩张受制于产能,2022年开始放量。公司2017-2021年营业收入基本在8亿元上下。2020-2021年公司大举增加资本开支扩建产能以储备后续新能源车企配套,2022年起新产能陆续达产,前期投入进入兑现期,1-3Q22公司实现营业收入7.4亿元、同比+33%,规模扩张进入加速阶段。 盈利端,钢材涨价导致毛利率下行,但收入扩增摊薄费用率。2021年前公司毛利率基本稳定在20%以上,由于公司产品原材料以钢材为主、2021年起钢材价格上涨导致材料成本上升、毛利率承压、持续侵蚀利润。1-3Q22公司毛利率16.3%、同比-4.0PP,归母净利0.36亿元、同比-26%、对应归母净利率4.8%、同比-3.9PP;整体费用率受益于收入扩增同比下降1.6PP至10.2%,预计随着公司新项目加速投产,规模快速扩张成本费用将有明显摊薄、有望提振净利率。 图表4:上海沿浦营业收入及增速 图表5:上海沿浦归母净利及增速 图表6:上海沿浦盈利能力(毛利率、净利率、ROE) 图表7:上海沿浦期间费用率 图表8:上海沿浦近年资本开支情况(亿元) 图表9:上海沿浦近年折摊/营收占比 二、成长看点:短期骨架业务高增,中长期新产品接力 (一)核心产品:座椅骨架行业变革,新能源客户放大弹性 1、行业:“国产替代+ASP提升”的双重机遇 骨架总成(包含滑轨)在座椅成本占比约20%,是汽车座椅的关键部件。汽车座椅作为座舱内价值量最大的内饰件,由座椅骨架、滑轨、发泡体、面套、调节机构组成。其中,骨架是座椅其它机构的依附点、发泡和面套都靠骨架来支撑,座椅的调节功能都通过骨架上的机构来实现,在座椅成本占比约15%。滑轨作为功能件具有连接车身与座椅、支撑人体重量、调节座椅位置的功能,也是一种重要的汽车安全件,在座椅成本占比约4%。 过去乘用车座椅行业核心供应商多为外资,骨架等核心部件一般由其自行生产。乘用车座椅行业核心玩家以外资为主,海外市场上安道拓、李尔、佛吉亚、丰田纺织、麦格纳约占8成份额;国内市场与海外类似,几大外资约占7成。其中安道拓/延锋承包上汽系、一汽大众、特斯拉、新势力车企,李尔供应长安系、一汽大众,佛吉亚对各大主机厂都有涉猎。 外资掌握的座椅生产制造技术全面,骨架、滑轨、调角器等座椅核心部件的生产一般由体系内公司自行完成,例如安道拓体系内有重庆安道拓汽车部件系统有限公司、李尔体系内有李尔汽车零件有限公司、佛吉亚体系内有佛吉亚汽车部件系统有限公司、麦格纳体系内有宏立至信麦格纳汽车座椅有限公司、丰田纺织体系内有丰田纺织(天津)汽车部件有限公司,均涉及汽车座椅骨架的生产制造。 图表10:座椅零部件成本占比 图表11:2019年国内乘用车座椅市占情况 图表12:外资座椅总成供应商控股的骨架生产厂商 对于大部分自主供应商而言,骨架总成的制造壁垒较高,其核心工艺包括冲压、焊接: 1)冲压工艺:需要同时具备先进的模具开发技术与冲压设备,确保冲压件的质量与精度、以免材料开裂、回弹,不仅直接影响冲压件的优良率质量,对焊接质量也有一定影响; 2)焊接工艺:直接影响到整车的舒适性和安全性,另外汽车座椅骨架材料越来越多元,对镀锌钢板、高强度钢板、铝合金、镁合金及复合材料等焊接技术、激光焊接设备、自动化焊接技术都提出了创新要求。 图表13:座椅骨架工艺流程 机遇一:随着车型迭代加速、成本竞争加剧,座椅骨架外包化、国产化在未来可能成为趋势。过去因为前排座椅相比于中/后排座椅的使用频率、舒适性、安全性的要求都更高、开发难度更大,合资车企的前排骨架一般都是体系内骨架生产商在供货,国内供应商基本只能参与后排骨架生产。 但随着电动智能化变革,车企车型迭代速度加快、成本控制上的竞争加剧,主机厂及Tier1选择更具性价比、响应更快的内资供应商、实现国产化的诉求越来越高,因此具备技术实力、性价比、能够快速响应的国内自主供应商有望在座椅骨架等核心部件获得更多市场份额、实现国产替代。 机遇二:骨架需配合座椅满足更多智能化、轻量化要求,价值量有望进一步提升。未来座椅除了满足基