疫情影响短期业绩,迎行业信创重大机遇
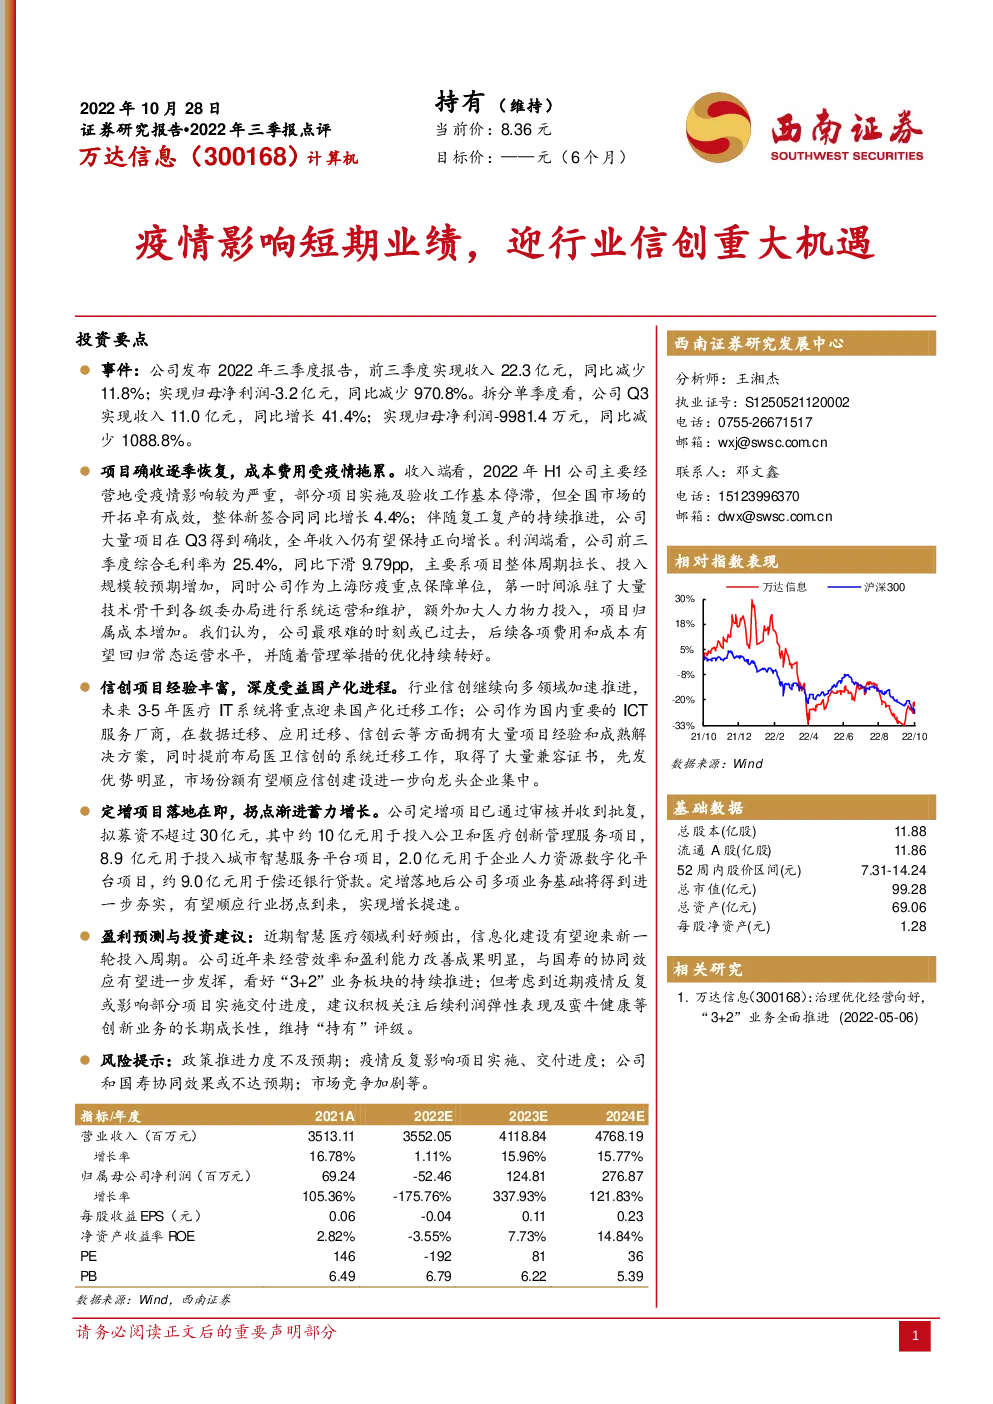
投资要点 事件:公司发布2022年三季度报告,前三季度实现收入22.3亿元,同比减少11.8%;实现归母净利润-3.2亿元,同比减少970.8%。拆分单季度看,公司Q3实现收入11.0亿元,同比增长41.4%;实现归母净利润-9981.4万元,同比减少1088.8%。 项目确收逐季恢复,成本费用受疫情拖累。收入端看,2022年H1公司主要经营地受疫情影响较为严重,部分项目实施及验收工作基本停滞,但全国市场的开拓卓有成效,整体新签合同同比增长4.4%;伴随复工复产的持续推进,公司大量项目在Q3得到确收,全年收入仍有望保持正向增长。利润端看,公司前三季度综合毛利率为25.4%,同比下滑9.79pp,主要系项目整体周期拉长、投入规模较预期增加,同时公司作为上海防疫重点保障单位,第一时间派驻了大量技术骨干到各级委办局进行系统运营和维护,额外加大人力物力投入,项目归属成本增加。我们认为,公司最艰难的时刻或已过去,后续各项费用和成本有望回归常态运营水平,并随着管理举措的优化持续转好。 信创项目经验丰富,深度受益国产化进程。行业信创继续向多领域加速推进,未来3-5年医疗IT系统将重点迎来国产化迁移工作;公司作为国内重要的I Ct 服务厂商,在数据迁移、应用迁移、信创云等方面拥有大量项目经验和成熟解决方案,同时提前布局医卫信创的系统迁移工作,取得了大量兼容证书,先发优势明显,市场份额有望顺应信创建设进一步向龙头企业集中。 定增项目落地在即,拐点渐进蓄力增长。公司定增项目已通过审核并收到批复,拟募资不超过30亿元,其中约10亿元用于投入公卫和医疗创新管理服务项目,8.9亿元用于投入城市智慧服务平台项目,2.0亿元用于企业人力资源数字化平台项目,约9.0亿元用于偿还银行贷款。定增落地后公司多项业务基础将得到进一步夯实,有望顺应行业拐点到来,实现增长提速。 盈利预测与投资建议:近期智慧医疗领域利好频出,信息化建设有望迎来新一轮投入周期。公司近年来经营效率和盈利能力改善成果明显,与国寿的协同效应有望进一步发挥,看好“3+2”业务板块的持续推进;但考虑到近期疫情反复或影响部分项目实施交付进度,建议积极关注后续利润弹性表现及蛮牛健康等创新业务的长期成长性,维持“持有”评级。 风险提示:政策推进力度不及预期;疫情反复影响项目实施、交付进度;公司和国寿协同效果或不达预期;市场竞争加剧等。 指标/年度 盈利预测 关键假设: 1)智慧医卫:作为公司重要的传统业务板块,目前已覆盖全国85%的省市,在客户资源和居民数据方面优势明显,疫情下新签订单仍保持稳健增长,后续伴随行业需求好转和信创工程的推进,公司市占率有望进一步提升,预计2022-2024年该业务收入增速分别为10%、15%、14%。 2)智慧政务:公司凭借上海市“一网通办”标杆项目的打造升级建立品牌声量,陆续新签多个城市的订单,并持续丰富产品线至市场监管、城市安全、智慧教育等各个领域,但今年受疫情影响较为严重,预期后续逐步恢复,预计2022-2024年该业务收入增速分别为-13%、12%、12%。 3)互联网服务:市民云和健康云作为城市服务和医疗服务的总入口,在数字孪生时代重构着人们的生活方式,两项业务稳步推进,在新签城市、医疗机构等进行落地;蛮牛健康作为中国人寿入主公司后首个孵化的重点战略项目发展势头迅猛,产品功能快速迭代,用户数量高速增长,未来有望持续分享互联网医疗新兴市场的成长红利。预计2022-2024年该业务收入增速分别为20%、30%、30%。 基于以上假设,我们预测公司2022-2024年分业务收入成本如下表: 表1:分业务收入及毛利率