Q4旺季来临,锂价延续上涨趋势
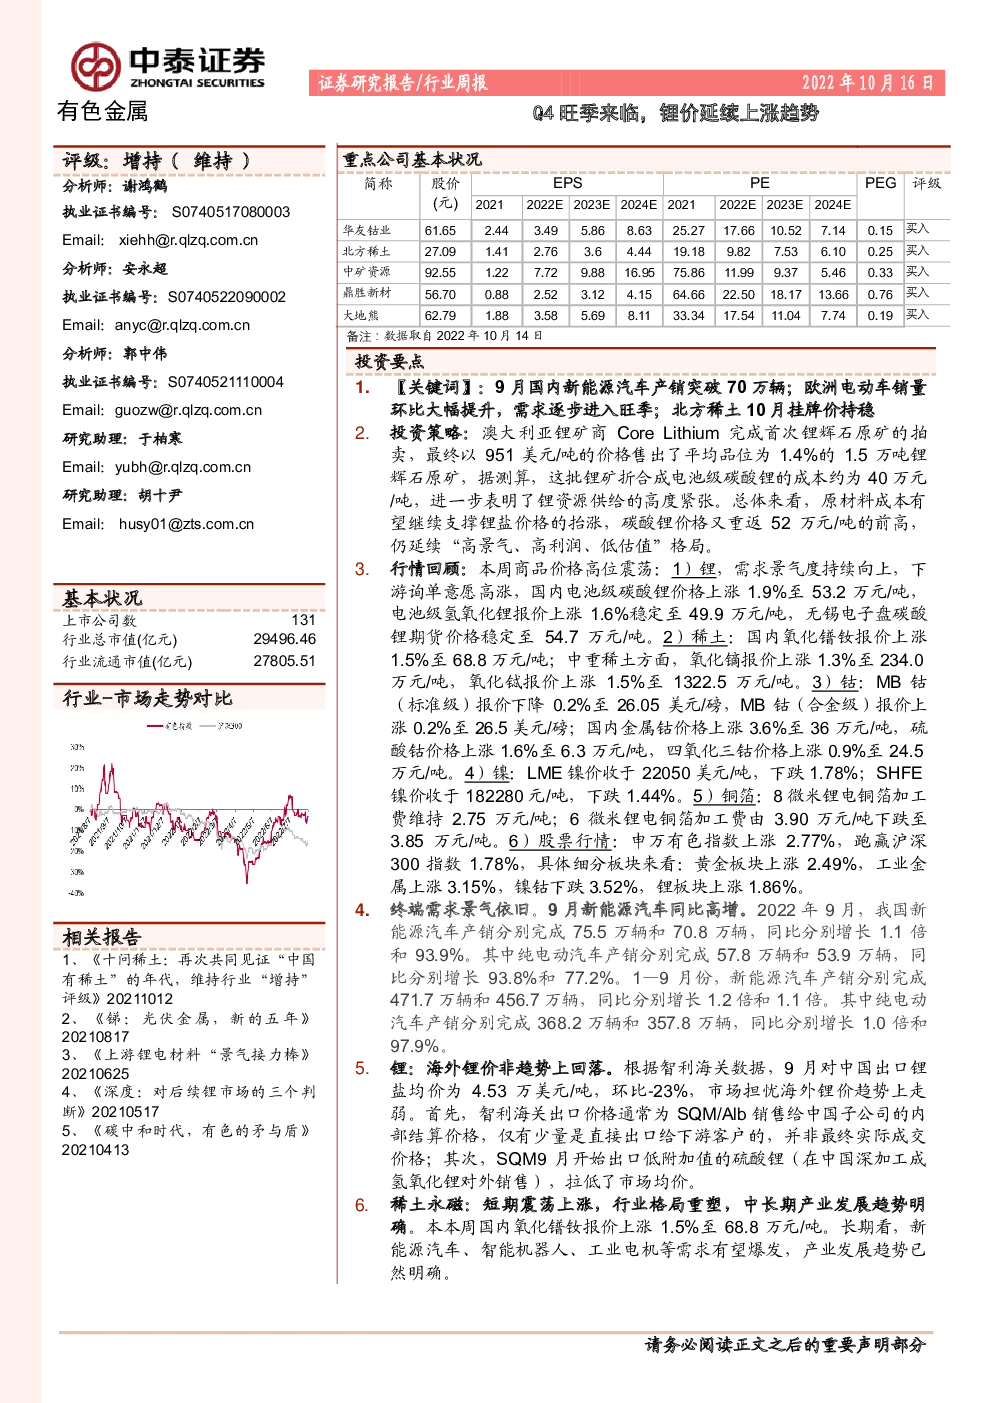
1.【关键词】:9月国内新能源汽车产销突破70万辆;欧洲电动车销量环比大幅提升,需求逐步进入旺季;北方稀土10月挂牌价持稳 2.投资策略:澳大利亚锂矿商Core Lithium完成首次锂辉石原矿的拍卖,最终以951美元/吨的价格售出了平均品位为1.4%的1.5万吨锂辉石原矿,据测算,这批锂矿折合成电池级碳酸锂的成本约为40万元/吨,进一步表明了锂资源供给的高度紧张。总体来看,原材料成本有望继续支撑锂盐价格的抬涨,碳酸锂价格又重返52万元/吨的前高,仍延续“高景气、高利润、低估值”格局。 3.行情回顾:本周商品价格高位震荡:1)锂,需求景气度持续向上,下游询单意愿高涨,国内电池级碳酸锂价格上涨1.9%至53.2万元/吨,电池级氢氧化锂报价上涨1.6%稳定至49.9万元/吨,无锡电子盘碳酸锂期货价格稳定至54.7万元/吨。2)稀土:国内氧化镨钕报价上涨1.5%至68.8万元/吨;中重稀土方面,氧化镝报价上涨1.3%至234.0万元/吨,氧化铽报价上涨1.5%至1322.5万元/吨。3)钴:MB钴(标准级)报价下降0.2%至26.05美元/磅,MB钴(合金级)报价上涨0.2%至26.5美元/磅;国内金属钴价格上涨3.6%至36万元/吨,硫酸钴价格上涨1.6%至6.3万元/吨,四氧化三钴价格上涨0.9%至24.5万元/吨。4)镍:LME镍价收于22050美元/吨,下跌1.78%;SHFE镍价收于182280元/吨,下跌1.44%。5)铜箔:8微米锂电铜箔加工费维持2.75万元/吨;6微米锂电铜箔加工费由3.90万元/吨下跌至3.85万元/吨。6)股票行情:申万有色指数上涨2.77%,跑赢沪深300指数1.78%,具体细分板块来看:黄金板块上涨2.49%,工业金属上涨3.15%,镍钴下跌3.52%,锂板块上涨1.86%。 4.终端需求景气依旧。9月新能源汽车同比高增。2022年9月,我国新能源汽车产销分别完成75.5万辆和70.8万辆,同比分别增长1.1倍和93.9%。其中纯电动汽车产销分别完成57.8万辆和53.9万辆,同比分别增长93.8%和77.2%。1—9月份,新能源汽车产销分别完成471.7万辆和456.7万辆,同比分别增长1.2倍和1.1倍。其中纯电动汽车产销分别完成368.2万辆和357.8万辆,同比分别增长1.0倍和97.9%。 5.锂:海外锂价非趋势上回落。根据智利海关数据,9月对中国出口锂盐均价为4.53万美元/吨,环比-23%,市场担忧海外锂价趋势上走弱。首先,智利海关出口价格通常为SQM/Alb销售给中国子公司的内部结算价格,仅有少量是直接出口给下游客户的,并非最终实际成交价格;其次,SQM9月开始出口低附加值的硫酸锂(在中国深加工成氢氧化锂对外销售),拉低了市场均价。 6.稀土永磁:短期震荡上涨,行业格局重塑,中长期产业发展趋势明确。本本周国内氧化镨钕报价上涨1.5%至68.8万元/吨。长期看,新能源汽车、智能机器人、工业电机等需求有望爆发,产业发展趋势已然明确。 正负极集流体材料:加工费持稳。1)锂电铜箔:供应宽松下,市场表现较低迷。8微米锂电铜箔加工费维持2.75万元/吨;6微米锂电铜箔加工费由3.90万元/吨下跌至3.85万元/吨。宝明科技计划投资60亿元在赣州建设复合铜箔生产基地,关注PET铜箔进展。2)锂电铝箔:新增扩产有限,钠离子电池投产步入倒计时。本周,12μm电池铝箔加工费维持在2万元/吨。 投资建议:维持行业“增持”评级。新能源上游原材料稀土磁材锂钴铜箔铝箔等,电动车涨价后终端需求仍然表现强劲,产业链成本传导压力进一步理顺,锂电上游材料延续“高景气、高利润、低估值”格局。核心标的:赣锋锂业、天齐锂业、中矿资源、永兴材料、雅化集团、华友钴业、洛阳钼业、北方稀土、盛和资源、金力永磁、正海磁材、大地熊、鼎胜新材、诺德股份、嘉元科技等。 风险提示:宏观经济波动、产业政策变动风险、疫情加剧风险、新能源汽车销量不及预期风险,供需测算的前提假设不及预期风险等。 1.本周行情回顾 1.1股市行情回顾:有色板块走强 本周申万有色指数上涨2.77%,跑赢沪深300指数1.78%,具体细分板块来看:黄金板块上涨2.49%,工业金属上涨3.15%,镍钴下跌3.52%,锂板块上涨1.86%。 图表1:有色主要指数涨跌幅 图表2:能源金属板块涨幅前十 1.2现货市场:锂价突破52万元/吨 需求拉动市场上涨,锂价高位坚挺。本周国内电池级碳酸锂价格上涨1.9%至53.2万元/吨,电池级氢氧化锂报价上涨1.6%稳定至49.9万元/吨,无锡电子盘碳酸锂期货价格稳定至54.7万元/吨。 钴价持稳。本周,MB钴(标准级)报价下降0.2%至26.05美元/磅,MB钴(合金级)报价上涨0.2%至26.5美元/磅;国内金属钴价格上涨3.6%至36万元/吨,硫酸钴价格上涨1.6%至6.3万元/吨,四氧化三钴价格上涨0.9%至24.5万元/吨。 稀土价格震荡上涨。价格震荡上涨,国内氧化镨钕报价上涨1.5%至68.8万元/吨;中重稀土方面,氧化镝报价上涨1.3%至234.0万元/吨,氧化铽报价上涨1.5%至1322.5万元/吨。 图表3:重点跟踪小金属品种价格涨跌幅 2.产业链景气度恢复超预期 2.1新能源车:9月国内电动车销量高增 9月新能源汽车同比高增。2022年9月,我国新能源汽车产销分别完成75.5万辆和70.8万辆,同比分别增长1.1倍和93.9%。其中纯电动汽车产销分别完成57.8万辆和53.9万辆,同比分别增长93.8%和77.2%。1—9月份,新能源汽车产销分别完成471.7万辆和456.7万辆,同比分别增长1.2倍和1.1倍。其中纯电动汽车产销分别完成368.2万辆和357.8万辆,同比分别增长1.0倍和97.9%。 图表4:8月新能源车销量同比+1.1倍(万辆) 图表5:8月新能源车产量同比+93.9%(万辆) 9月欧洲电动汽车销量大幅上升。9月欧洲9国(德国、英国、法国、挪威、意大利、西班牙、瑞典、瑞士、丹麦)新能源汽车销量20.89万辆 , 同比+10%, 环比67%; 渗透率24.8%, 同比-0.6pct, 环比+1.6pct。其中德英两国增长最为强劲,德国9月份新能源汽车销量72725量,同比增长29%,环比增长28%;英国9月份新能源汽车销量50397量,同比增长8%,环比增长263%。1-9月欧洲9国新能源汽车销量136.88万辆,同比+4.8%;渗透率21.5%,同比+3.1pct。 欧洲成中国新能源汽车出海主要目的地。9月底,比亚迪宣布,将面向欧洲市场推出汉、唐、元PLUS三款新能源车型,开启欧洲多国交付,并计划年底前进一步开拓法国和英国市场。蔚来汽车10月初在德国召开发布会,宣布进军德国、荷兰、瑞典等欧洲国家,建立销售服务网络,计划到2025年逐步建立数百座换电站,给欧洲用户带来比充电速度更快的补能体验。比亚迪、蔚来,包括此前的长城和上汽进入德国,预示着中国新能源汽车正式吹响了在汽车发源地与欧洲汽车品牌正面交锋的号角。 图表6:欧洲各国电动车销量(辆) 图表7:欧洲主要国家新能源车渗透率(%) 美国电动车税收减免有望重启,电动车需求或迎来爆发。美国9月电动车销量7.77万辆,同比+75%,环比+10%,渗透率为7.0%。 图表8:美国9月新能源销量同比+75%(辆) 图表9:美国新能源车渗透率(%) 2.2中游环节:加速扩产,长尾效应加剧 产量方面,2022年9月,我国动力电池产量共计59.1GWh,同比增长155.2%,环比增长18.1%。其中三元电池产量24.3GWh,占总产量41.1%, 同比增长152.1%,环比增长26.1%;磷酸铁锂电池产量34.8GWh,占总产量58.8%,同比增长157.4%,环比增长13.0%。1-9月,我国动力电池产量累计372.1GWh,累计同比增长176.2%。其中三元电池累计产量150.2GWh,占总产量40.4%,同比累计增长139.0%;磷酸铁锂电池累计产量221.3GWh,占总产量59.5%,累计同比增长209.0%。 装车量方面,2022年9月,我国动力电池装车量31.6GWh,同比增长101.6%,环比增长14.0%。其中三元电池装车量11.2GWh,占总装车量35.4%,同比增长82.6%,环比增长6.5%;磷酸铁锂电池装车量20.4GWh,占总装车量64.5%,同比增长113.8%,环比增长18.5%。 1-9月,我国动力电池累计装车量193.7GWh,累计同比增长110.5%。 其中三元电池累计装车量77.2GWh,占总装车量39.8%,累计同比增长63.9%;磷酸铁锂电池累计装车量116.3GWh,占总装车量60.1%,累计同比增长159.8%。 图表10:国内动力电池产量(Gwh) 图表11:国内动力电池装机量(GWh) 8月正极材料产量提升。2022年8月,国内三元材料产量为5.05万吨,环比+5.65%,同比+42.54%。磷酸铁锂产量为7.89万吨,环比-1.38%,同比+90.99%。 图表12:三元材料月度产量(吨) 图表13:磷酸铁锂月度产量(吨) 图表14:国内动力电池产装比 图表15:国内正极材料可满足装机/电池产量 2.3消费电子:终端需求疲软 终端需求疲软 , 智能手机厂商下调出货指引 。市场调研机构StrategyAnalytics发布报告指出,在2022-2027年的预测期内,5G商用智能手机出货量将以20%的CAGR增长。到2022年底,全球BYOD 5G智能手机出货量将增长11.9%,商用出货量将增长80.3%。 到2027年,B2B 5G智能手机将占整个B2B智能手机市场的89%。 9月钴酸锂产量环比回升。2022年9月,国内钴酸锂产量0.56万吨,环比增加1520吨,涨幅在37.16%。 图表16:5G手机出货量(万部) 图表17:国内智能手机出货量(万部) 图表18:我国5G手机渗透率(%) 图表19:钴酸锂产量(吨) 3.锂:景气度持续向上,供给干扰不断,价格向上可期 碳酸锂现货价格小幅上涨。本周国内电池级碳酸锂价格上涨1.9%至53.2万元/吨,电池级氢氧化锂报价上涨1.6%稳定至49.9万元/吨,无锡电子盘碳酸锂期货价格稳定至54.7万元/吨。 1)供给端,青海疫情反复,原料端供应偏紧,氢氧化锂厂家艰难生产。碳酸锂周度产量预计8601吨左右,环比上升0.46%。氢氧化锂产量4086吨,环比下降2.25%。 2)需求端,市场正值旺季,碳酸锂市场下游询价意愿高涨,三元材料市场略显平静,但终端市场需求向好。 3)氢氧化锂与碳酸锂价差:受到碳酸锂贸易商报价上涨的影响,碳酸锂对氢氧化锂溢价扩大至3.27万元/吨; 4)锂盐产量方面,9月国内碳酸锂产量2.87万吨,环比增加7.89%;9月氢氧化锂产量2.21吨,环比增加27.01%。 5)锂盐库存情况,碳酸锂库存由5108→5089吨,环比-0.37%; 氢氧化锂库存由780→726吨,环比-6.92%。 6)锂盐厂盈利:对于以市场价外购锂精矿的锂盐厂来说,其单吨盈利由14.75→14.78万元/吨。 7)海外端:根据智利海关数据,9月对中国出口锂盐均价为4.53万美元/吨,环比-23%,市场担忧海外锂价趋势上走弱。首先,智利海关出口价格通常为SQM/Alb销售给中国子公司的内部结算价格,仅有少量是直接出口给下游客户的,并非最终实际成交价格; 其次,SQM9月开始出口低附加值的硫酸锂(在中国深加工成氢氧化锂对外销售),拉低了市场均价。 图表20:碳酸锂价格走势(万元/吨) 图表21:氢氧化锂价格走势(单位:万元/吨) 图表22:锂盐企业盈利情况(万元/吨) 图表23:碳酸锂-氢氧化锂价差(万元/吨) 图表24:碳酸锂月度产量(吨) 图表25:氢氧化锂月度产量(吨) 图表26:氢氧化锂周度库存变化(吨) 图表27: