商社行业2022Q3业绩前瞻
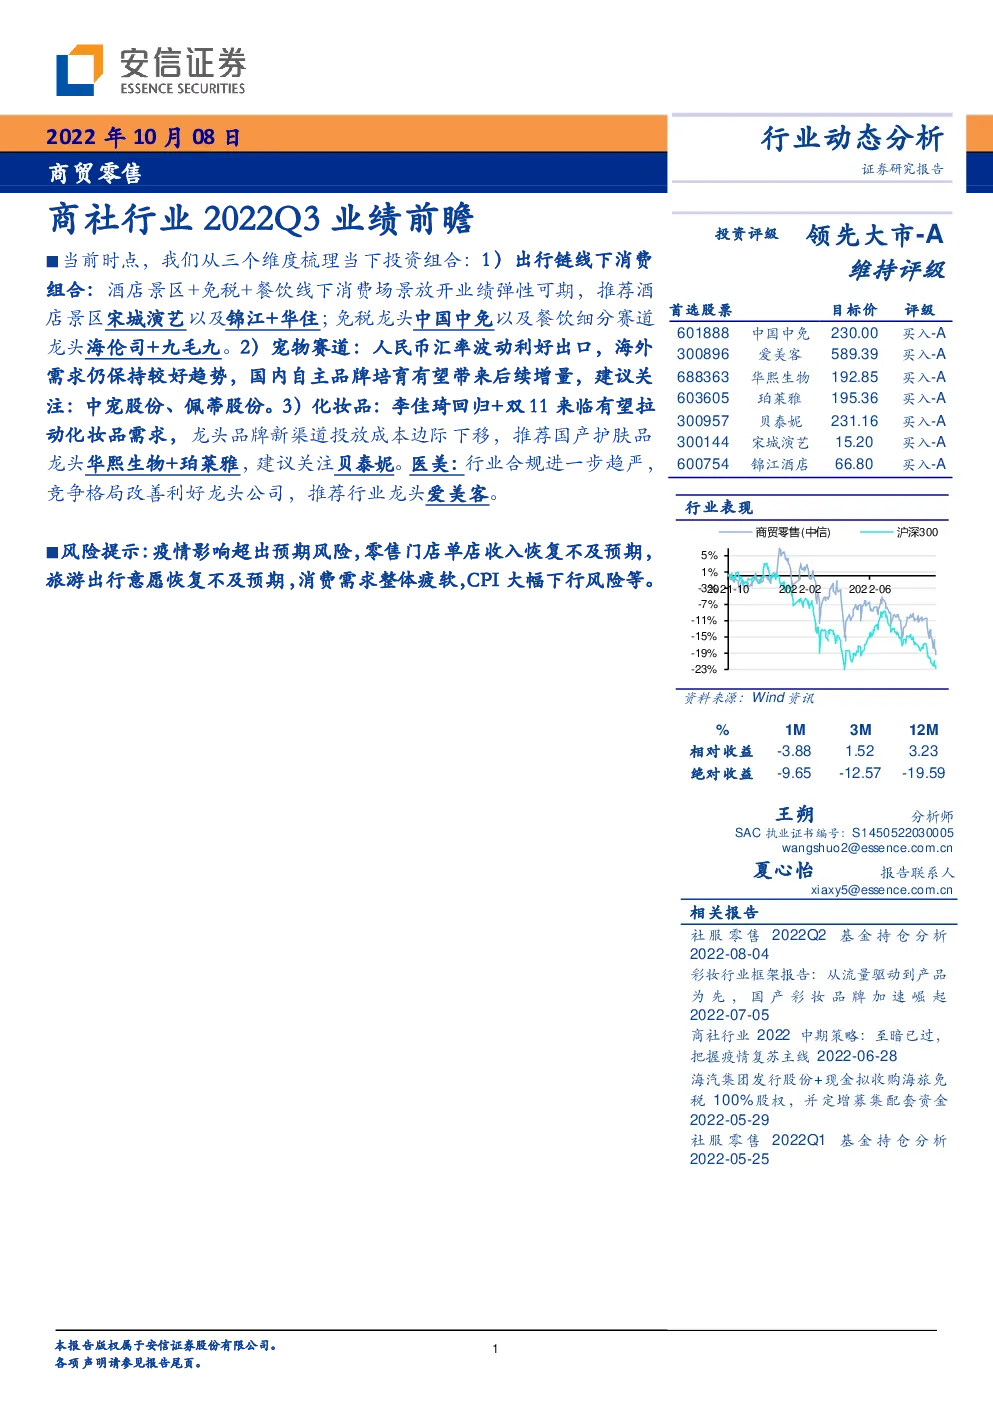
当前时点,我们从三个维度梳理当下投资组合:1)出行链线下消费组合:酒店景区+免税+餐饮线下消费场景放开业绩弹性可期,推荐酒店景区宋城演艺以及锦江+华住;免税龙头中国中免以及餐饮细分赛道龙头海伦司+九毛九。2)宠物赛道:人民币汇率波动利好出口,海外需求仍保持较好趋势,国内自主品牌培育有望带来后续增量,建议关注:中宠股份、佩蒂股份。3)化妆品:李佳琦回归+双11来临有望拉动化妆品需求,龙头品牌新渠道投放成本边际下移,推荐国产护肤品龙头华熙生物+珀莱雅,建议关注贝泰妮。医美:行业合规进一步趋严,竞争格局改善利好龙头公司,推荐行业龙头爱美客。 风险提示:疫情影响超出预期风险,零售门店单店收入恢复不及预期,旅游出行意愿恢复不及预期,消费需求整体疲软,CPI大幅下行风险等。 1.投资建议 当前时点,我们从三个维度梳理当下投资组合: 1)出行链线下消费组合:酒店景区+免税+餐饮线下消费场景放开业绩弹性可期,推荐酒店景区宋城演艺以及锦江+华住;免税龙头中国中免以及餐饮细分赛道龙头海伦司+九毛九。 2)宠物赛道:海外宠物行业增速稳定,需求仍保持较好趋势,人民币汇率波动利好出口; 国内宠物市场正处于高速发展时期,老龄化、单身人口增加、家庭小型化推动养宠数量增加,宠物主年轻化、宠物地位提升促使养宠理念进步、专业食品渗透率提升。行业龙头具备生产、研发、供应链等方面优势,自主品牌培育有望带来后续增量,建议关注:中宠股份、佩蒂股份。 3)化妆品:李佳琦回归+双11来临有望拉动化妆品需求,龙头品牌新渠道投放成本边际下移,推荐国产护肤品龙头华熙生物+珀莱雅,建议关注贝泰妮。医美:行业合规进一步趋严,竞争格局改善利好龙头公司,推荐行业龙头爱美客。 2.重点标的22Q3业绩前瞻 免税板块: 中国中免:由于三亚静态管理造成较大影响,预计22Q3营业收入同比-20%,归母净利润同比-70%。cdf海口国际免税城于将于10月28日开业,建筑面积28万平方米,建成后将成为世界最大的单体免税店,中免在岛内绝对龙头地位进一步夯实。 美容护理板块: 华熙生物:Q3前期受李佳琦停播夸迪天猫销售有所影响,抖音等新平台承接较好,近期李佳琦复播拉动天猫销售恢复,预计22Q3公司营业收入同比+25%、归母净利润同比+25%。 珀莱雅:线上销售因618虹吸效应环比略有下降,预计22Q3公司营业收入同比+20%、归母净利润同比+20%。 贝泰妮:西南地区疫情影响部分线下销售,线上销售因618虹吸效应环比略有下降,预计22Q3公司营业收入同比+20%、归母净利润同比+20%。 爱美客:Q3前期上海疫情好转线下场景恢复出现反弹性消费,Q3后期西南地区疫情影响部分消费场景,预计22Q3公司营业收入同比+45%、归母净利润同比+40%。 休闲景区板块: 宋城演艺:受疫情影响公司旗下多景区演出场次仍未恢复至疫情前,但考虑到2021年暑期国内疫情影响较大,Q3业绩基数较低,预计22Q3营业收入同比+10%,归母净利润同比+14%。 天目湖:周边游+亲子游+高端度假趋势下,公司通过增设竹溪谷、遇天目湖等度假酒店项目帮助提高过夜客比例,提升二消,预计22Q3营业收入同比+72%,归母净利润同比+5166%。 人服板块: 科锐国际:二季度因疫情耽误的部分入职人员推迟至三季度完成,2021年三季度高基数下预计三季度增速有所放缓,海外业务进展良好,收入增长较快。预计22Q3营业收入同比+30%,归母净利润同比+23%。 外服控股:传统业务增长仍保持稳定,灵工、外包业务体量较小但增速较快,预计22Q3营业收入同比+30%,归母净利润同比+12%。 酒店板块: 锦江酒店:SRT7、8、9月数据国内整体中低端酒店RevPAR较2021年同期下降14~15%,同时海外部分RevPAR恢复较好,因此预计22Q3营业收入同比+9%,归母净利润同比+64%。 首旅酒店:SRT7、8、9月数据国内整体中低端酒店RevPAR较2021年同期下降14~15%,因此预计22Q3营业收入同比+4%,归母净利润同比+9%。 黄金珠宝板块: 周大生:公司加大线上布局、拓店持续推进,调整黄金为主力产品、构建完整的产品矩阵,增加省区黄金展销供应渠道,由于黄金相比镶嵌产品毛利率较低,预计22Q3公司营业收入同比+5%、归母净利润同比-5%。 潮宏基:原有珠宝业务稳健,保持加盟店开店速度,女包业务商誉减值风险弱化,切入培育钻石有望实现新增长曲线,预计22Q3公司营业收入同比+20%、归母净利润同比+20%。 迪阿股份:公司积极推动渠道拓展,7、8月分别新增自营门店36家、16家,在坚持品牌理念、提高市占率的同时,布局第二增长曲线即复购型业务。预计22Q3公司业绩环比Q2有所改善,营收同比+0%,归母净利润同比+5%。 培育钻石板块: 力量钻石:新增压机投产后打破培育钻石产能瓶颈,同时大颗粒、高品级钻石占比增加带动产品均价、毛利率提升。预计22Q3公司营业收入同比+110%、归母净利润同比+140%。 中兵红箭:公司培育钻石+工业金刚石技术底蕴丰厚,新增压机将带来产能释放,超硬材料量价齐升,同时局势紧张及常规化演习拉动炮弹需求。预计22Q3公司营业收入同比+40%、归母净利润同比+35%。 表1:22Q3重点表的业绩前瞻(单位:亿元)