防护产业转型锂电赛道,业绩成长性可期
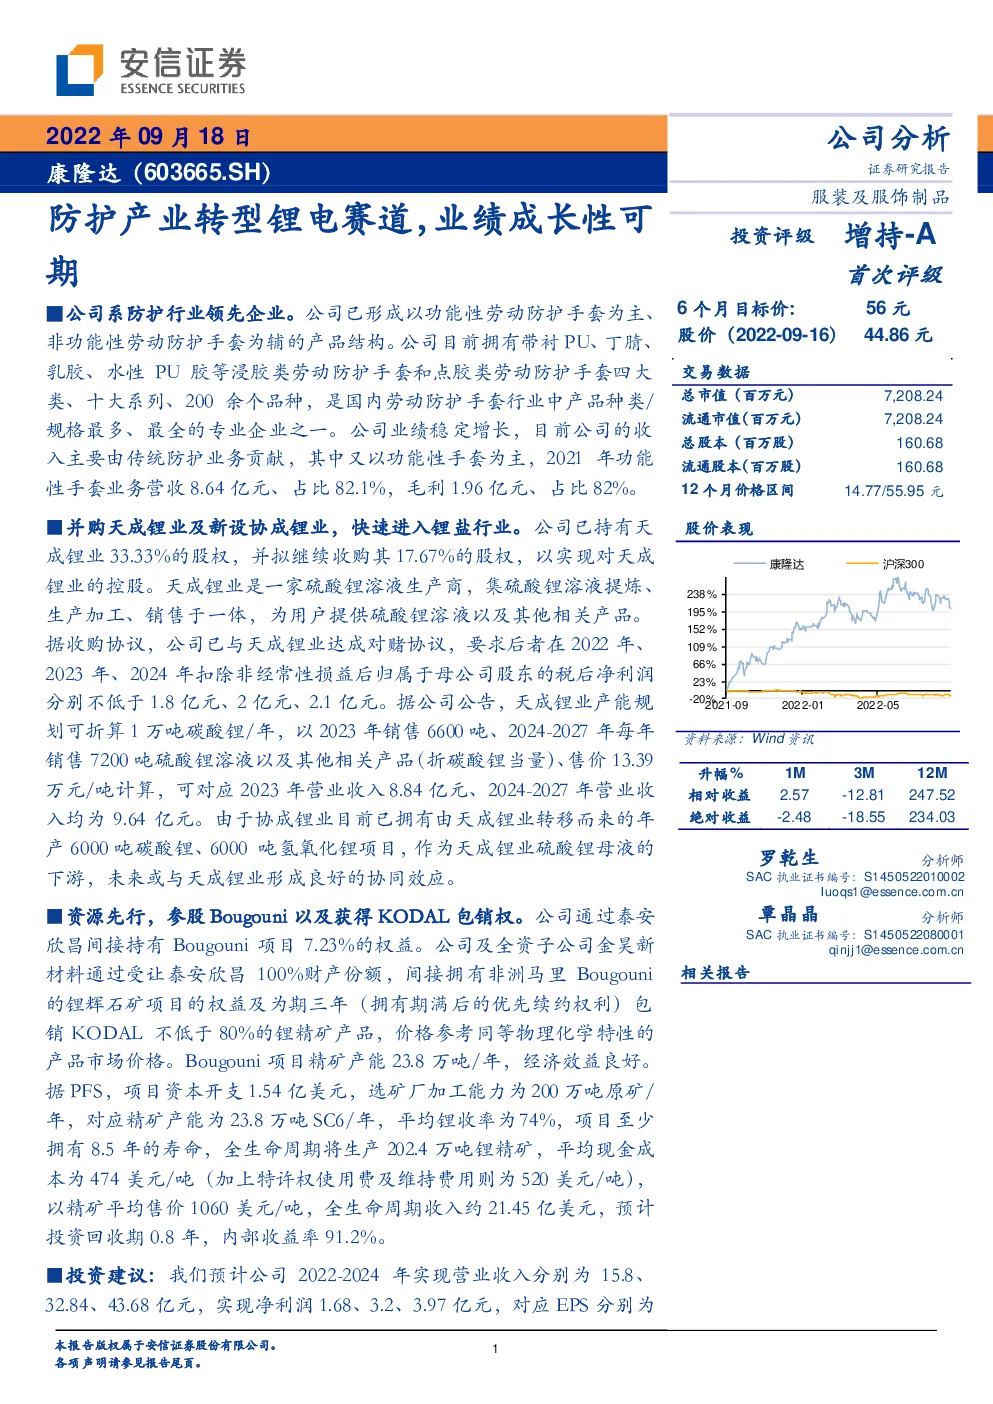
公司系防护行业领先企业。公司已形成以功能性劳动防护手套为主、非功能性劳动防护手套为辅的产品结构。公司目前拥有带衬PU、丁腈、乳胶、水性PU胶等浸胶类劳动防护手套和点胶类劳动防护手套四大类、十大系列、200余个品种,是国内劳动防护手套行业中产品种类/规格最多、最全的专业企业之一。公司业绩稳定增长,目前公司的收入主要由传统防护业务贡献,其中又以功能性手套为主,2021年功能性手套业务营收8.64亿元、占比82.1%,毛利1.96亿元、占比82%。 并购天成锂业及新设协成锂业,快速进入锂盐行业。公司已持有天成锂业33.33%的股权,并拟继续收购其17.67%的股权,以实现对天成锂业的控股。天成锂业是一家硫酸锂溶液生产商,集硫酸锂溶液提炼、生产加工、销售于一体,为用户提供硫酸锂溶液以及其他相关产品。 据收购协议,公司已与天成锂业达成对赌协议,要求后者在2022年、2023年、2024年扣除非经常性损益后归属于母公司股东的税后净利润分别不低于1.8亿元、2亿元、2.1亿元。据公司公告,天成锂业产能规划可折算1万吨碳酸锂/年,以2023年销售6600吨、2024-2027年每年销售7200吨硫酸锂溶液以及其他相关产品(折碳酸锂当量)、售价13.39万元/吨计算,可对应2023年营业收入8.84亿元、2024-2027年营业收入均为9.64亿元。由于协成锂业目前已拥有由天成锂业转移而来的年产6000吨碳酸锂、6000吨氢氧化锂项目,作为天成锂业硫酸锂母液的下游,未来或与天成锂业形成良好的协同效应。 资源先行,参股Bougouni以及获得KODAL包销权。公司通过泰安欣昌间接持有Bougouni项目7.23%的权益。公司及全资子公司金昊新材料通过受让泰安欣昌100%财产份额,间接拥有非洲马里Bougouni的锂辉石矿项目的权益及为期三年(拥有期满后的优先续约权利)包销KODAL不低于80%的锂精矿产品,价格参考同等物理化学特性的产品市场价格。Bougouni项目精矿产能23.8万吨/年,经济效益良好。 据PFS,项目资本开支1.54亿美元,选矿厂加工能力为200万吨原矿/年,对应精矿产能为23.8万吨SC6/年,平均锂收率为74%,项目至少拥有8.5年的寿命,全生命周期将生产202.4万吨锂精矿,平均现金成本为474美元/吨(加上特许权使用费及维持费用则为520美元/吨),以精矿平均售价1060美元/吨,全生命周期收入约21.45亿美元,预计投资回收期0.8年,内部收益率91.2%。 投资建议:我们预计公司2022-2024年实现营业收入分别为15.8、32.84、43.68亿元,实现净利润1.68、3.2、3.97亿元,对应EPS分别为1.05、1.99、2.47元/股,目前股价对应PE为42.8、22.5、18.1倍。首次覆盖,给予“增持-A”评级,6个月目标价56元/股。 风险提示:需求不及预期,锂价大幅波动,项目进展不及预期,测算结果不及预期 1.传统防护企业大力布局新能源赛道 公司专业从事特种及普通劳动防护手套的研发、生产和销售,致力于为客户提供全方位的手部劳动防护产品和解决方案。多年来,公司坚持“积极开发新产品、优化产品结构、提高产品附加值”的发展战略,通过对无缝针织手套技术和浸胶技术、工艺的深度开发、应用和长期积累,逐步拥有了独立的研发设计能力和快速高效的规模化生产能力。公司于2017年3月13日在上海证券交易所挂牌上市,是国内首家功能性劳动防护手套上市公司。 面对2022年上半年国内外经营环境的变化,公司紧紧围绕年初制定的“内生增长+外延并购”促发展的战略规划,在持续发展现有主营业务的同时,全面推进“防护产业+新能源锂盐产业”的共同发展,逐步实现产业转型升级,目前公司新能源锂盐业务主要依托天成锂业及协成锂业展开。 图1:康隆达历史沿革 传统防护业务方面,经过多年发展,公司已形成以功能性劳动防护手套为主、非功能性劳动防护手套为辅的产品结构。公司目前拥有带衬PU、丁腈、乳胶、水性PU胶等浸胶类劳动防护手套和点胶类劳动防护手套四大类、十大系列、200余个品种,是国内劳动防护手套行业中产品种类/规格最多、最全的专业企业之一。公司生产的功能性劳动防护手套分别具有耐磨、防酸、防碱、耐油、耐脂、抗穿刺、抗切割、抗静电、阻燃、吸油透气等特性,可满足复杂工作环境中的各类防护要求,保护手部免受或减轻大多数物理性伤害及特定的化学性伤害,产品广泛应用于建筑、电力、电子、汽车、机械制造、冶金、石化、采掘等行业,具有广阔的市场前景。 佩戴合适的功能性安全防护手套能够有效降低手部伤害事件的发生概率,部分国家和地区要求企业必须为工作人员配臵与工作危险因素相匹配的功能性安全保护手套,且其属于企业日常经营中的易耗品,需求量与企业生产强度密切相关。因此,功能性安全防护手套不仅具有相对稳定的刚性市场需求,同时,随着全球经济逐步从新冠疫情的封锁中复苏,将带动起功能性安全防护手套市场规模的不断扩大。 图2:劳动防护手套产业链图 表1:公司主要产品分类、功能及用途 新能源锂盐业务方面,公司参股子公司天成锂业是一家专业从事硫酸锂溶液提炼的生产加工企业,目前主营产品是锂盐卤水(硫酸锂溶液),锂盐卤水经过“沉锂”即成为碳酸锂,处于锂电新能源产业链中正极材料这个子段链的上游环节,其产能规划折碳酸锂当量约1万吨/年。控股子公司协成锂业从事以碳酸锂为主产品的研发、生产和销售,为天成锂业的下游。 协成锂业目前已拥有由天成锂业转移而来的年产6000吨碳酸锂、6000吨氢氧化锂项目相关批文,其中碳酸锂生产线正在建设中,预计将于2022年9月进入试生产。 公司实际控制人为张间芳、张惠莉夫妇及其子张家地,三人通过直接持股和东大针织和裕康投资间接控制公司52.93%的股份。新能源锂盐业务方面,公司目前持有天成锂业33.33%股权,并拟进一步增持至51%股权,同时持有协成锂业50.1%股权。 图3:康隆达股权结构图 公司业绩稳定增长。目前公司的收入主要由传统防护业务贡献,其中又以功能性手套为主。 2021年功能性手套业务营收8.64亿元、占比82.1%,毛利1.96亿元、占比82%。 图4:公司营业收入结构(百万元) 图5:公司营业成本结构(百万元) 图6:公司毛利结构(百万元) 图7:公司各产品毛利率 从产销情况来看,功能性手套产销基本持稳,非功能性手套产销逐渐下滑,公司产品价格逐步提升。 图8:公司功能性手套产销情况 图9:公司非功能性手套产销情况 图10:公司功能性手套销售价格(元/把) 图11:公司非功能性手套销售价格(元/把) 2022年H1公司期间费率明显下降。2022年H1公司三费合计0.58亿元,三费费率降至10.8%,管理及销售费用基本持平,主要系人民币兑美元汇率贬值幅度较大,汇兑收益较上年大幅增长所致。 公司也维持一定的研发费用,以保障自身竞争力。公司先后成立了手套研究院、康隆达和上化院研究院,作为公司的产品研发平台,致力于各种手部防护产品、手部防护用品新材料、新生产工艺和新技术研发、产品防护性能检测手段研发及性能检测,以及不同行业用户手部防护方案设计;公司组建了一支研发水平高、技术及设计能力全面、实践经验丰富的研发设计团队,成员多年来深耕于特种防护手套领域,熟悉欧美等世界主要国家的防护手套生产技术、准入标准,拥有丰富的行业经验。经过多年累积,公司已拥有多项自主知识产权和专有技术,在功能性防护手套领域的研发能力达到了国内领先水平,部分产品达到国际先进水平。 图12:公司三费情况(百万元) 图13:公司研发费用(百万元) 2022年H1公司经营现金流净额大幅提升至1.13亿元,主要系公司控制库存规模,调整客户、供应商信用政策所致。2022年H1公司资产负债率为69%,公司资本管理政策的目标是为了保障本公司能够持续经营,从而为股东提供回报,并使其他利益相关者获益,同时维持最佳的资本结构以降低资本成本。 图14:公司经营性现金流净额(百万元) 图15:公司资产负债率 2.锂行业维系高景气度,公司快速切入锂电赛道 2.1.资源先行,参股Bougouni以及获得KODAL包销权 公司通过泰安欣昌间接持有Bougouni项目7.23%的权益。公司及全资子公司金昊新材料通过受让泰安欣昌100%财产份额,间接拥有非洲马里Bougouni的锂辉石矿项目的权益及为期三年(拥有期满后的优先续约权利)包销KODAL不低于80%的锂精矿产品,价格参考同等物理化学特性的产品市场价格。该项目的实施将有利于保障公司锂辉石材料供应,增强公司可持续发展能力,提高公司核心竞争力。 图16:公司通过泰安欣昌间接持有Bougouni项目7.23%的权益 表2:资源收购对价对比 Bougouni系位于马里南部的绿地项目,基础设施及安全性有保障,马里政府及当地社区支持该项目的勘探及开发。Kodal于2019年第四季度获得环境和社会影响评估申请的批准,并于2020年第一季度提交了采矿许可证申请。采矿许可证于2021年11月上旬授予Kodal的马里子公司FutureMinerals SARL,有效期为初始期限为12年,每十年可续期,直到所有资源开采完毕。采矿许可证根据2019年采矿法授予,面积超过97.2平方公里,涵盖Bougouni拟议的露天采矿和加工作业。 图17:Bougouni项目地理位臵 图18:Bougouni项目工程分布图 从资源禀赋来看,Bougouni项目矿石资源量合计0.213亿吨,平均氧化锂品位1.11%,对应碳酸锂资源为58.5万吨LCE,其中确定资源量合计0.116亿吨,平均氧化锂品位1.13%,对应碳酸锂资源为32.4万吨LCE,推断资源量合计0.097亿吨,平均氧化锂品位1.08%,对应碳酸锂资源为26.1万吨LCE。 表3:Bougouni项目资源情况 Bougouni项目精矿产能23.8万吨/年,经济效益良好。据PFS,项目资本开支1.54亿美元,选矿厂加工能力为200万吨原矿/年,对应精矿产能为23.8万吨SC6/年,平均锂收率为74%,项目至少拥有8.5年的寿命,全生命周期将生产202.4万吨锂精矿,平均现金成本为474美元/吨(加上特许权使用费及维持费用则为520美元/吨),以精矿平均售价1060美元/吨,全生命周期收入约21.45亿美元,预计投资回收期0.8年,内部收益率91.2%。 表4:Bougouni项目主要指标对比 表5:Bougouni项目生产成本结构 2.2.并购天成锂业及新设协成锂业,快速进入锂盐行业 公司已持有天成锂业33.33%的股权,并拟继续收购其17.67%的股权,以实现对天成锂业的控股。天成锂业是一家硫酸锂溶液生产商,集硫酸锂溶液提炼、生产加工、销售于一体,为用户提供硫酸锂溶液以及其他相关产品。据收购协议,公司已与天成锂业达成对赌协议,要求后者在2022年、2023年、2024年扣除非经常性损益后归属于母公司股东的税后净利润分别不低于1.8亿元、2亿元、2.1亿元。据公司公告,天成锂业产能规划可折算1万吨碳酸锂/年,以2023年销售6600吨、2024-2027年每年销售7200吨硫酸锂溶液以及其他相关产品(折碳酸锂当量)、售价13.39万元/吨计算,可对应2023年营业收入8.84亿元、2024-2027年营业收入均为9.64亿元。 图19:天成锂业净利润(万元) 图20:天成锂业业绩测算(百万元) 表6:天成锂业原料成本测算表 天成锂业立足江西宜春的丰富锂云母矿产资源,通过自主研发的锂云母复合硫酸盐焙烧方法和隧道窑混合焙烧工艺,实现了宜春地区低品位锂云母制备电池级碳酸锂的技术和工艺的重大突破,一步法制备硫酸锂溶液及综合回收碱金属等,使得宜春锂云母资源得到了综合高效循环利用。经过多年的研发、技改和建设,天成锂业已经建成万吨级碳酸锂当量的硫酸锂溶液生产线。随着公司的快速发展,天成锂业持续加大研发投入,改进配方和工艺、提高产能利用率、降低