家电行业研究:中报解读:关注中报后关键底部布局机会
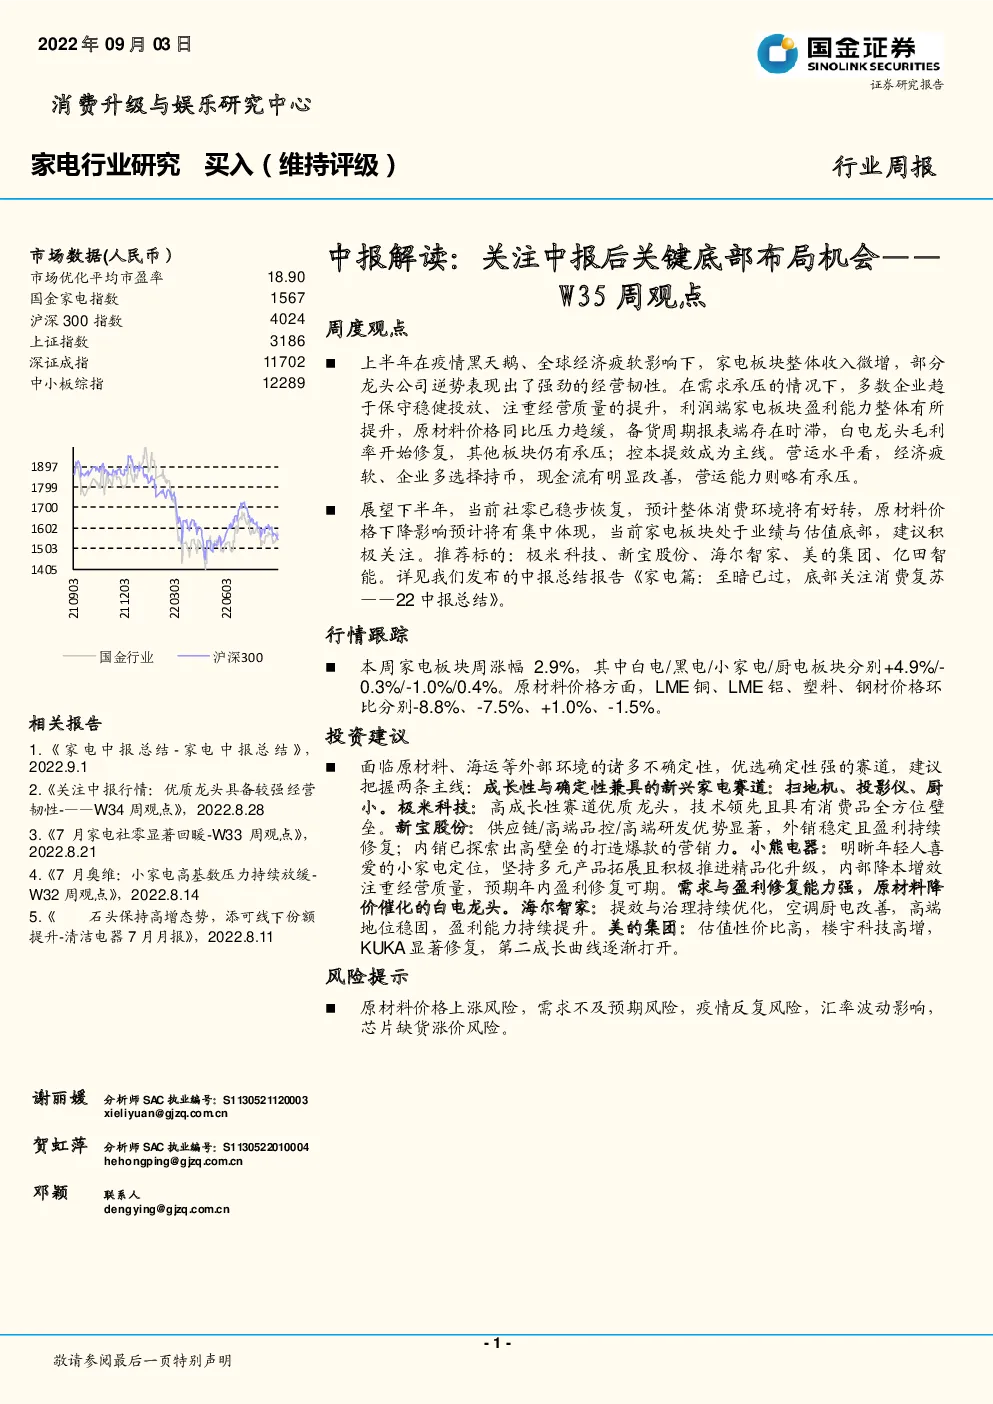
周度观点 上半年在疫情黑天鹅、全球经济疲软影响下,家电板块整体收入微增,部分龙头公司逆势表现出了强劲的经营韧性。在需求承压的情况下,多数企业趋于保守稳健投放、注重经营质量的提升,利润端家电板块盈利能力整体有所提升,原材料价格同比压力趋缓,备货周期报表端存在时滞,白电龙头毛利率开始修复,其他板块仍有承压;控本提效成为主线。营运水平看,经济疲软、企业多选择持币,现金流有明显改善,营运能力则略有承压。 展望下半年,当前社零已稳步恢复,预计整体消费环境将有好转,原材料价格下降影响预计将有集中体现,当前家电板块处于业绩与估值底部,建议积极关注。推荐标的:极米科技、新宝股份、海尔智家、美的集团、亿田智能。详见我们发布的中报总结报告《家电篇:至暗已过,底部关注消费复苏——22中报总结》。 行情跟踪 本周家电板块周涨幅2.9%,其中白电/黑电/小家电/厨电板块分别+4.9%/-0.3%/-1.0%/0.4%。原材料价格方面,LME铜、LME铝、塑料、钢材价格环比分别-8.8%、-7.5%、+1.0%、-1.5%。 投资建议 面临原材料、海运等外部环境的诸多不确定性,优选确定性强的赛道,建议把握两条主线:成长性与确定性兼具的新兴家电赛道:扫地机、投影仪、厨小。极米科技:高成长性赛道优质龙头,技术领先且具有消费品全方位壁垒。新宝股份:供应链/高端品控/高端研发优势显著,外销稳定且盈利持续修复;内销已探索出高壁垒的打造爆款的营销力。小熊电器:明晰年轻人喜爱的小家电定位,坚持多元产品拓展且积极推进精品化升级,内部降本增效注重经营质量,预期年内盈利修复可期。需求与盈利修复能力强,原材料降价催化的白电龙头。海尔智家:提效与治理持续优化,空调厨电改善,高端地位稳固,盈利能力持续提升。美的集团:估值性价比高,楼宇科技高增,KUKA显著修复,第二成长曲线逐渐打开。 风险提示 原材料价格上涨风险,需求不及预期风险,疫情反复风险,汇率波动影响,芯片缺货涨价风险。 1.中报解读:关注中报后关键底部布局机会 上半年在疫情黑天鹅、全球经济疲软影响下,家电板块整体收入微增,部分龙头公司逆势表现出了强劲的经营韧性。在需求承压的情况下,多数企业趋于保守稳健投放、注重经营质量的提升,利润端家电板块盈利能力整体有所提升,原材料价格同比压力趋缓,备货周期报表端存在时滞,白电龙头毛利率开始修复,其他板块仍有承压;控本提效成为主线。营运水平看,经济疲软、企业多选择持币,现金流有明显改善,营运能力则略有承压。 展望下半年,当前社零已稳步恢复,预计整体消费环境将有好转,原材料价格下降影响预计将有集中体现,当前家电板块处于业绩与估值底部,建议积极关注。推荐标的:极米科技、新宝股份、海尔智家、美的集团、亿田智能。详见我们发布的中报总结报告《家电篇:至暗已过,底部关注消费复苏——22中报总结》。 图表1:重点公司业绩情况 2.投资建议 面临原材料、海运等外部环境的诸多不确定性,优选确定性强的赛道,建议把握两条主线:成长性与确定性兼具的新兴家电赛道:扫地机、投影仪、厨小。 极米科技:高成长性赛道优质龙头,技术领先且具有消费品全方位壁垒。新宝股份:供应链/高端品控/高端研发优势显著,外销稳定且盈利持续修复;内销已探索出高壁垒的打造爆款的营销力。小熊电器:明晰年轻人喜爱的小家电定位,坚持多元产品拓展且积极推进精品化升级,内部降本增效注重经营质量,预期年内盈利修复可期。科沃斯: H2 扫地机销量有望迎来改善拐点,洗地机行业保持快速增长。公司作为扫地机和洗地机龙头地位稳固且线下布局持续获效,长远发展可期。石头科技:产品与技术创新实力强,加快补齐营销短板,内销市占率持续提升;看好外销增速逐季改善。 需求与盈利修复能力强,原材料降价催化的白电龙头。海尔智家:提效与治理持续优化,空调厨电改善,高端地位稳固,盈利能力持续提升。美的集团:估值性价比高,楼宇科技高增,KUKA显著修复,第二成长曲线逐渐打开。格力电器:估值低,盈利能力修复,渠道改革持续推进。海信家电:央空盈利能力强劲,受益原材料降价家空和冰洗盈利能力修复,三电持续减亏。 3.行情数据 本周家电板块周涨幅2.9%,其中白电/黑电/小家电/厨电板块分别+4.9%/-0.3%/-1.0%/+0.4%。原材料价格方面,LME铜、LME铝、塑料、钢材价格环比分别-8.8%、-7.5%、+1.0%、-1.5%。 图表2:家电指数周涨跌幅 图表3:家电指数年走势 图表4:家电重点公司估值 4.各板块跟踪 4.1.白电板块:关注白电龙头复苏 龙头紧抓白电洗牌期的有利时机加速渠道变革、优化智能制造、提升终端价格。 我们持续看好治理先进,在高端化和全球化上不断突破,全产业链数字化变革提效的白电龙头。 奥维数据每周跟踪: 高温天气带动空调销售,空调线上增速亮眼。7月冰箱、空调、洗衣机线上销售额分别同比+6.36%,+25.37%,+8.29%;线下销售额分别-1.45%,-6.06%,-14.31%。均价方面,7月白电线下延续提价。冰箱、空调、洗衣机线下均价分别+17.60%,+8.61%,+10.03%。 图表5:白电板块公司销售数据跟踪 4.2.小家电板块:关注终端销售数据后续有望回暖 我们认为,中国现阶段处于第三消费社会早期,消费单位从家庭开始转向个人,更加注重个性化、小型化、多样化;消费内容从耐用品、必需品转向快消品、提供情绪价值的消费品;消费价值取向从高性价比转向注重品质、细分化、个性化等。小家电领域为第三消费社会的重点受益板块,持续看好新消费为小家电领域带来的新机遇。随着内销基数压力渐缓,期待新品表现,长期成长空间充足。 奥维数据每周跟踪: 小家电高基数压力持续放缓,多数品类线上销额降幅收窄至10%以内。7月小家电各品类线上销额增速环比改善,电饭煲、电压力锅、养生壶等前期承压明显品类线上销额降幅均收窄至10%以内。此外,空气炸锅、电蒸锅延续高增长,线上销额增速分别为79%、65%;料理机(+2%)、煎烤机(+3%)、破壁机(+14%)同比实现正增长。 图表6:小家电板块公司销售数据跟踪 4.3.厨电板块:集成灶龙头延续高增 集成灶渗透率提升逻辑持续验证,龙头把握营销及渠道优势,增速领先,建议积极关注。厨电龙头老板电器第二成长曲线逐步发力,洗碗机延续高增,有望重回快速增长阶段。 奥维数据每周跟踪: 7月集成灶渠道表现平稳。7月集成灶线上、线下销额同比分别+0.41%,-1.01%。火星人、亿田线上份额维稳,其中火星人龙头地位稳固,线上销额市占率26%;亿田线上销额市占率10%。 图表7:厨电板块公司销售数据跟踪 4.4.黑电板块:利润率有望改善,大尺寸占比上升 彩电大尺寸化的趋势延续,行业利润率受益于面板成本的大幅下降预计将有所改善。我们看好持续推进大屏化、高端化战略的行业龙头。 奥维数据每周跟踪: 7月彩电线上销售回暖。7月彩电线上销售额同比-1.52%,增速环比+21pct; 线下销额同比-23.13%,增速环比-8pct。均价方面,线下均价同比+7%,线上均价同比-22%。海信龙头地位稳固,线上销额市占率18%。 图表8:黑电板块公司销售数据跟踪 5.行业新闻 家电“以旧换新”,继续发放消费券!广东进一步释放居民消费潜力。广东省人民政府办公厅印发《广东省加大力度持续促进消费若干措施》(以下简称“措施”),进一步释放我省居民消费潜力,扩大消费需求。为鼓励各地市在2022年9月1日至11月30日开展家电“以旧换新”活动,广东省将对各地市活动实行奖补政策。通过“政府支持、企业促销”方式,全面促进家电消费。省级财政对各市通过财政资金补贴电视机、空调、洗衣机、冰箱、电脑、手机、电饭煲、热水器八大类家电“以旧换新”的实际支出部分(核销金额)给予奖补,对珠三角地市(不含深圳市)按其实际支出的50%比例补贴,对粤东粤西粤北地区地市按其实际支出的70%比例补贴。省级财政根据各市家电消费市场规模确定最高补贴资金并切块下达。措施要求,各地市落实《2022年广东消费券发放工作方案》,计划于9月底前完成发放消费券的省级奖补资金,由省财政预安排资金支持。各市完成发放后根据实际财政支出情况对预安排资金进行清算。(来源:中国家电网) 新品类新需求指明家电行业创新方向。日前,中国家用电器协会清洁电器专业委员会成立,旨在规范行业发展,加强行业自律,做出满足消费者要求的高品质清洁电器产品,让这个近年来持续增长的行业更加有序、健康发展。而随着用户需求的变化及技术的不断创新,厨电行业也出现各种新品类、新趋势、新技术。8月29日,来自清洁电器行业上下游相关企业近60位代表齐聚江苏苏州,共同见证了中国家用电器协会清洁电器专业委员会成立的重要时刻。 在清洁电器专业委员会成立大会暨清洁电器产业发展高峰论坛上,有企业代表指出,市场细分场景衍生出新的需求,清洁电器的研发创新不但关注软硬地面,还关注布艺家具、玻璃窗等表面的清洁需求,甚至包括有宠物家庭以及厨房清洁的特殊场景。这些也体现着产品的发展方向。企业代表还就清洁电器产业的发展现状和未来趋势等问题进行了讨论。他们表示,要根据用户的多场景需求,在清洁电器“三驾马车”品类之外研发拓展出更多有竞争力的颠覆性产品。 针对目前行业发展过程中存在的主要问题,清洁电器专业委员会确定了今后的主要工作方向和计划。其中包括:组织会员企业共同开展行业自律和监督工作,保护知识产权;推动标准的制修订及应用落地,根据行业需要适时组织《家用和类似用途洗地机》的修订工作,开发清洁电器品类“C”标志应用项目,推动渠道商和消费者采信工作等,共同解决行业面临的共性难题。(来源:中国家电网) 6.上游跟踪 6.1.原材料价格、海运走势 图表9:铜铝价格走势(美元/吨) 图表10:塑料价格走势(元/吨) 图表11:钢材价格走势(1994年4月=100) 图表12:人民币汇率 图表13:海运运价及港口情况跟踪 6.2.房地产数据跟踪 图表14:累计商品房销售面积(亿平方米) 图表15:当月商品房销售面积(亿平方米) 图表16:累计房屋竣工面积(亿平方米) 图表17:当月房屋竣工面积(亿平方米) 图表18:累计房屋新开工面积(亿平方米) 图表19:当月房屋新开工面积(亿平方米) 图表20:累计房屋施工面积(亿平方米) 图表21:30大中城市成交面积(万平方米) 7.风险提示 原材料价格上涨风险。若原材料持续涨价,家电企业的毛利率会出现显著下滑,进而影响企业的盈利能力。 需求不及预期风险。如果消费整体疲软,终端需求不及预期,将会对企业业绩造成较大压力。 疫情反复风险。国内外疫情反复,如果海外疫情持续恶化,企业出口业务将有承压。 汇率波动影响。汇率波动超预期将对企业最终业绩产生较大的非经营性影响。 芯片缺货涨价风险。芯片紧缺将影响下游终端出货,制约企业盈利能力。