新能源支撑收入增长,电动化下半年提速
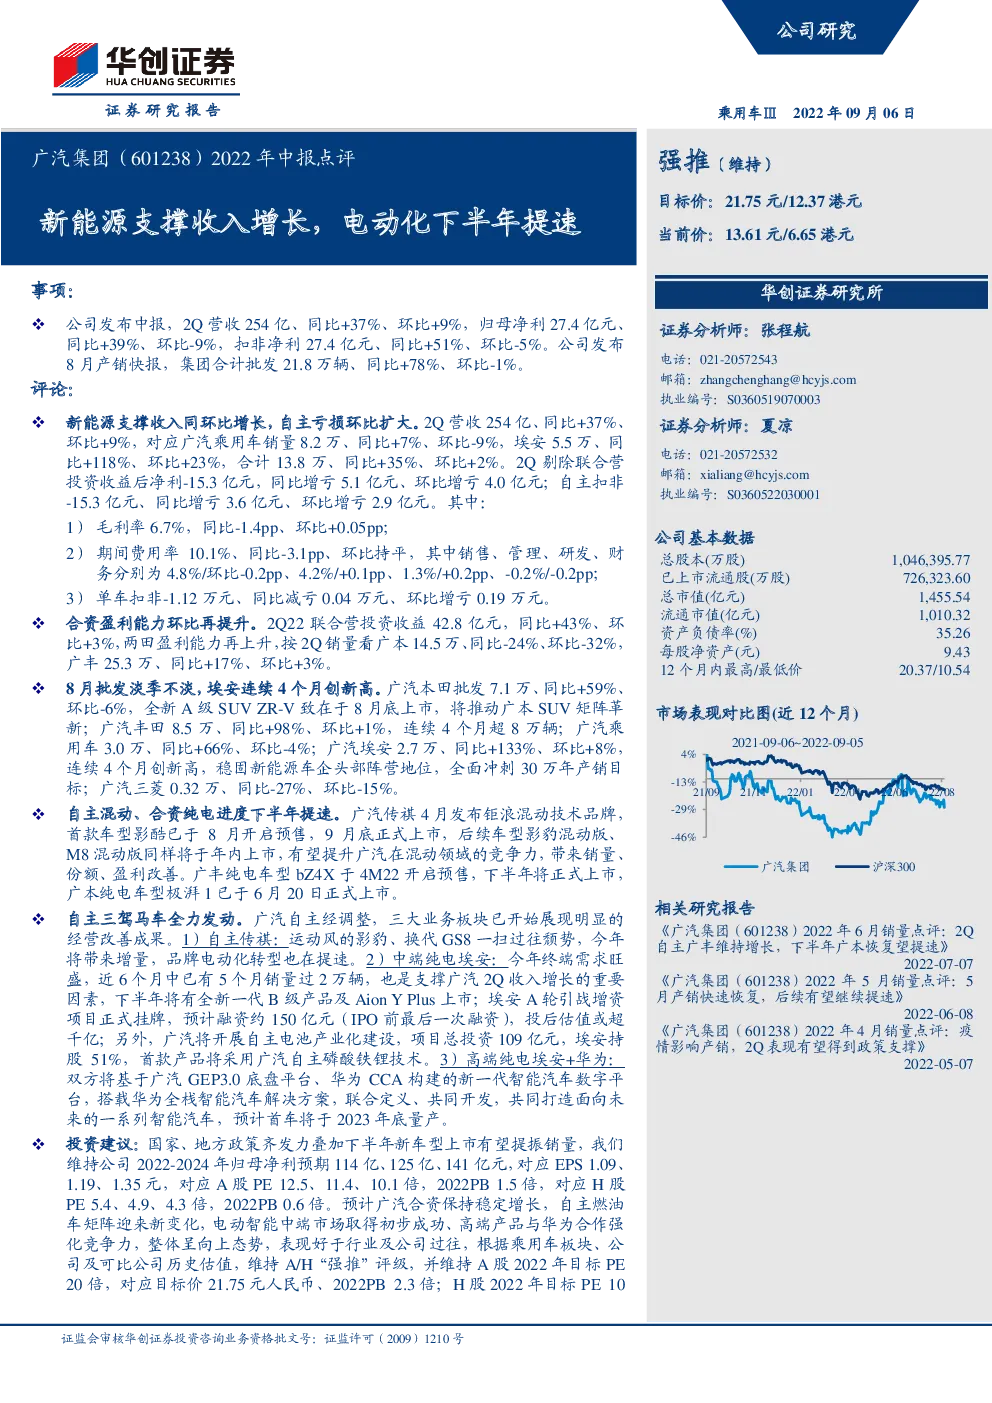
事项: 公司发布中报,2Q营收254亿、同比+37%、环比+9%,归母净利27.4亿元、同比+39%、环比-9%,扣非净利27.4亿元、同比+51%、环比-5%。公司发布8月产销快报,集团合计批发21.8万辆、同比+78%、环比-1%。 评论: 新能源支撑收入同环比增长,自主亏损环比扩大。2Q营收254亿、同比+37%、环比+9%,对应广汽乘用车销量8.2万、同比+7%、环比-9%,埃安5.5万、同比+118%、环比+23%,合计13.8万、同比+35%、环比+2%。2Q剔除联合营投资收益后净利-15.3亿元,同比增亏5.1亿元、环比增亏4.0亿元;自主扣非-15.3亿元、同比增亏3.6亿元、环比增亏2.9亿元。其中: 1)毛利率6.7%,同比-1.4pp、环比+0.05pp; 2)期间费用率10.1%、同比-3.1pp、环比持平,其中销售、管理、研发、财务分别为4.8%/环比-0.2pp、4.2%/+0.1pp、1.3%/+0.2pp、-0.2%/-0.2pp; 3)单车扣非-1.12万元、同比减亏0.04万元、环比增亏0.19万元。 合资盈利能力环比再提升。2Q22联合营投资收益42.8亿元,同比+43%、环比+3%,两田盈利能力再上升,按2Q销量看广本14.5万、同比-24%、环比-32%,广丰25.3万、同比+17%、环比+3%。 8月批发淡季不淡,埃安连续4个月创新高。广汽本田批发7.1万、同比+59%、环比-6%,全新A级SUV ZR-V致在于8月底上市,将推动广本SUV矩阵革新;广汽丰田8.5万、同比+98%、环比+1%,连续4个月超8万辆;广汽乘用车3.0万、同比+66%、环比-4%;广汽埃安2.7万、同比+133%、环比+8%,连续4个月创新高,稳固新能源车企头部阵营地位,全面冲刺30万年产销目标;广汽三菱0.32万、同比-27%、环比-15%。 自主混动、合资纯电进度下半年提速。广汽传祺4月发布钜浪混动技术品牌,首款车型影酷已于8月开启预售,9月底正式上市,后续车型影豹混动版、M8混动版同样将于年内上市,有望提升广汽在混动领域的竞争力,带来销量、份额、盈利改善。广丰纯电车型bZ4X于 4M22 开启预售,下半年将正式上市,广本纯电车型极湃1已于6月20日正式上市。 自主三驾马车全力发动。广汽自主经调整,三大业务板块已开始展现明显的经营改善成果。1)自主传祺:运动风的影豹、换代GS8一扫过往颓势,今年将带来增量,品牌电动化转型也在提速。2)中端纯电埃安:今年终端需求旺盛,近6个月中已有5个月销量过2万辆,也是支撑广汽2Q收入增长的重要因素,下半年将有全新一代B级产品及AionY Plus上市;埃安A轮引战增资项目正式挂牌,预计融资约150亿元(IPO前最后一次融资),投后估值或超千亿;另外,广汽将开展自主电池产业化建设,项目总投资109亿元,埃安持股51%,首款产品将采用广汽自主磷酸铁锂技术。3)高端纯电埃安+华为:双方将基于广汽GEP3.0底盘平台、华为CCA构建的新一代智能汽车数字平台,搭载华为全栈智能汽车解决方案,联合定义、共同开发,共同打造面向未来的一系列智能汽车,预计首车将于2023年底量产。 投资建议:国家、地方政策齐发力叠加下半年新车型上市有望提振销量,我们维持公司2022-2024年归母净利预期114亿、125亿、141亿元,对应EPS 1.09、1.19、1.35元,对应A股PE 12.5、11.4、10.1倍,2022PB 1.5倍,对应H股PE 5.4、4.9、4.3倍,2022PB 0.6倍。预计广汽合资保持稳定增长,自主燃油车矩阵迎来新变化,电动智能中端市场取得初步成功、高端产品与华为合作强化竞争力,整体呈向上态势,表现好于行业及公司过往,根据乘用车板块、公司及可比公司历史估值,维持A/H“强推”评级,并维持A股2022年目标PE 20倍,对应目标价21.75元人民币、2022PB 2.3倍;H股2022年目标PE 10倍,对应目标价12.37港元、2022PB1.2倍。 风险提示:芯片恢复不及预期、丰田电动智能进程过慢、自主新车不及预期。 主要财务指标