电子板块继续分化,关注国产 GPU 发展机遇
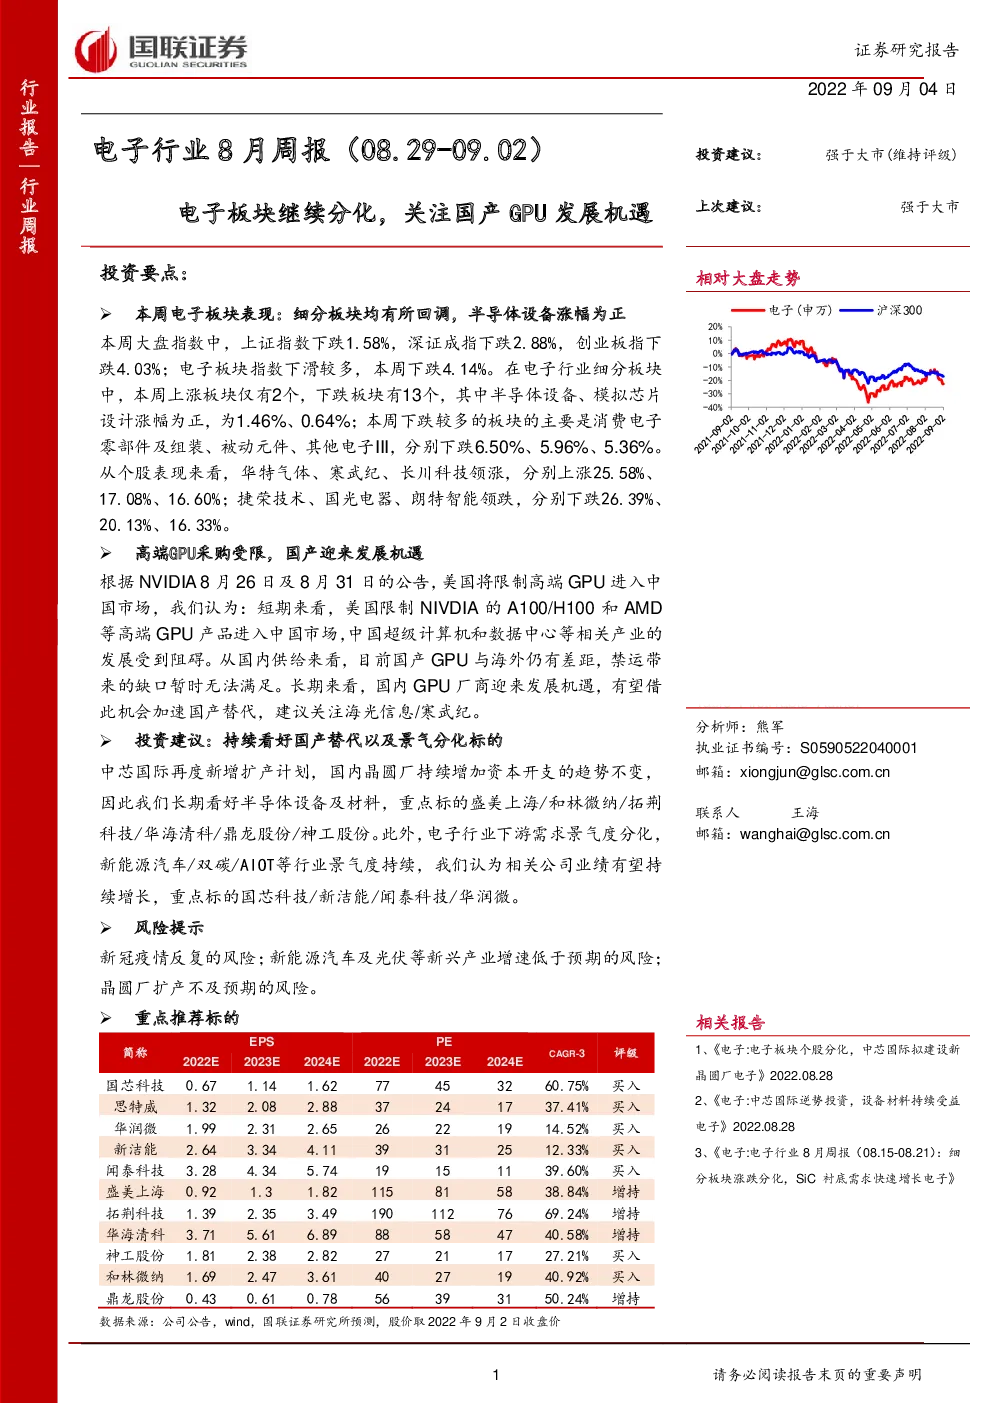
本周电子板块表现:细分板块均有所回调,半导体设备涨幅为正 本周大盘指数中,上证指数下跌1.58%,深证成指下跌2.88%,创业板指下跌4.03%;电子板块指数下滑较多,本周下跌4.14%。在电子行业细分板块中,本周上涨板块仅有2个,下跌板块有13个,其中半导体设备、模拟芯片设计涨幅为正,为1.46%、0.64%;本周下跌较多的板块的主要是消费电子零部件及组装、被动元件、其他电子III,分别下跌6.50%、5.96%、5.36%。 从个股表现来看,华特气体、寒武纪、长川科技领涨,分别上涨25.58%、17.08%、16.60%;捷荣技术、国光电器、朗特智能领跌,分别下跌26.39%、20.13%、16.33%。 高端GPU采购受限,国产迎来发展机遇 根据NVIDIA 8月26日及8月31日的公告,美国将限制高端GPU进入中国市场,我们认为:短期来看,美国限制NIVDIA的A100/H100和AMD等高端GPU产品进入中国市场,中国超级计算机和数据中心等相关产业的发展受到阻碍。从国内供给来看,目前国产GPU与海外仍有差距,禁运带来的缺口暂时无法满足。长期来看,国内GPU厂商迎来发展机遇,有望借此机会加速国产替代,建议关注海光信息/寒武纪。 投资建议:持续看好国产替代以及景气分化标的 中芯国际再度新增扩产计划,国内晶圆厂持续增加资本开支的趋势不变,因此我们长期看好半导体设备及材料,重点标的盛美上海/和林微纳/拓荆科技/华海清科/鼎龙股份/神工股份。此外,电子行业下游需求景气度分化,新能源汽车/双碳/AIOT等行业景气度持续,我们认为相关公司业绩有望持续增长,重点标的国芯科技/新洁能/闻泰科技/华润微。 风险提示 新冠疫情反复的风险;新能源汽车及光伏等新兴产业增速低于预期的风险; 晶圆厂扩产不及预期的风险。 1.本周电子板块行情 1.1电子细分板块行情 本周大盘指数中,上证指数下跌1.58%,深证成指下跌2.88%,创业板指下跌4.03%; 电子板块指数略有下滑,本周下跌4.14%,相比上证指数降幅较大。 图表1:本周大盘指数行情 本周电子行业涨跌幅为-4.14%,在31个申万一级行业中涨幅位居第25位,本周下跌板块较多,涨跌幅为正的仅有6个板块,其余25个板块涨跌幅为负。本周涨幅前三名的行业分别为家用电器、房地产、轻工制造,分别上涨3.04%、2.50%、0.76%; 跌幅前三名的行业分别为电力设备、汽车、有色金属,分别下跌6.42%、5.96%、5.89%。 图表2:申万一级行业本周涨跌幅对比 在电子行业细分板块中,本周上涨板块仅有2个,下跌板块有13个。其中半导体设备、模拟芯片设计涨幅为正,为1.46%、0.64%;本周下跌较多的板块的主要是消费电子零部件及组装、被动元件、其他电子III,分别下跌6.50%、5.96%、5.36%。 年初至今,电子行业各版块仍然跌幅较大,回调较深。 图表3:本周电子细分板块行情 1.2电子板块个股行情 本周电子板块华特气体、寒武纪、长川科技领涨,分别上涨25.58%、17.08%、16.60%,公司主要业务分别为电子特种气体、GPU芯片和半导体测试设备。其中华特气体是一家致力于特种气体国产化,并率先打破极大规模集成电路、新型显示面板等高端领域气体材料制约的民族气体厂商,是中国特种气体国产化的先行者。 图表4:本周电子板块涨幅前十标的 本周电子板块捷荣技术、国光电器、朗特智能领跌,分别下跌26.39%、20.13%、16.33%,公司主要产品分别为专用设备及零部件、电声器件等消费电子产品、照明用品。其中捷荣技术月涨跌幅为-0.22%、年涨跌幅为-2.42%,公司主要业务是为全球消费电子产品领域中最大类的手机、平板电脑、无线网卡等提供精密模具的开发制造与精密结构件产品的生产。 图表5:本周电子板块跌幅前十标的 1.3电子板块估值水平 本周电子板块(申万电子行业指数)市盈率为25.62倍,自2022年4月底部(20.02倍)反弹以来,电子板块估值依然处于近5年的低位。 图表6:电子板块市盈率(TTM,剔除负值) 2本周电子板块行业新闻、重点公司公告 2.1本周行业新闻 1)8月29日,Canalys公布了2022年Q2国内台式机和笔记本出货量排行,前五名分别是联想、戴尔、惠普、华为、华硕。其中,在其余四大品牌增长率均出现下滑的情况下,华为逆市增长高达80.7%。Q2国内PC市场出货量下降了16.3%。 2)8月30日,工信部公布电子信息制造业运行情况。1-7月份,规模以上电子信息制造业增加值同比增长9.8%,增速分别超出工业、高技术制造业6.3和3.9个百分点。其中,7月份,规模以上电子信息制造业增加值同比增长7.3%。 3)8月30日,TrendForce数据显示,受智能手机品牌厂优先调节渠道库存的考量以及疫情影响,2022Q2全球产量仅约2.92亿部智能手机,环比下降6%,同比下降5%。 4)8月30日,美国模拟芯片巨头ADI 25日宣布向其经销商发布最新涨价函,ADI将提高全线产品价格,包括新订单及其现有预定需求,但并未公布具体的涨幅,涨价将从2022年9月25日起开始执行。 5)9月1日消息,NVIDIA 8月25日发布公告,USG已对NVIDIA未来向中国(包括香港)和俄罗斯出口A100和即将推出的H100芯片实施了新的许可要求,该要求立即生效。 2.2本周重点公司公告 本周大部分公司已发布了中期业绩报告,半导体设备、材料相关业务均实现不同程度的上涨,而与消费电子相关的企业业绩有所下滑。 图表7:重点公司公告 3高端GPU采购受限,关注国产长期发展机遇 根据NVIDIA 8月26日及8月31日的公告,美国将限制高端GPU进入中国市场,我们认为: 短期来看,美国限制NIVDIA的A100/H100和AMD等高端GPU产品进入中国市场,中国超级计算机和数据中心等相关产业的发展受到阻碍。从国内供给来看,目前国产GPU与海外仍有差距,禁运带来的缺口暂时无法满足。 长期来看,国内GPU厂商迎来发展机遇,有望借此机会加速国产替代。 3.1高端GPU受限事件梳理 NVIDIA 8月26日公告,USG已对公司未来向中国(包括香港)和俄罗斯的任何出口A100和即将推出的H100集成电路实施一项新的许可要求,并且立即生效。 USG表示,新的许可要求将解决涵盖产品可能用于或转移到中国和俄罗斯的“军事最终用途”或“军事最终用户”的风险。 NVIDIA表示,公司已经不向俄罗斯客户销售产品。新的许可要求可能会影响公司及时完成H100开发或支持A100现有客户的能力,并可能要求公司将某些业务转移到中国以外。公司正在与USG协商为公司的内部开发和支持活动寻求豁免。此外,公司正在与中国客户进行接触,寻求满足未来不受新许可要求约束的公司端数据中心的产品需求或计划;如果客户需要新许可要求涵盖的产品,公司可能会为客户寻求许可,但不能保证USG会为客户授予豁免/许可,或USG能及时授予许可。 如果客户不想购买公司的替代产品或USG未及时向重要客户授予许可或拒绝许可,则会影响第三季度(8-10月)约4亿美元的销售收入。 图表8:NVIDIA 8月26日公告 NVIDIA 8月31日公告,美国政府批准了公司继续开发H100芯片所需的从美国出口、从其他国家再出口、以及境内转移的许可;并且在2023年3月1日前公司可以继续为A100的美国客户提供所需的出口支持,以及2023年9月1日前香港工厂可以进行A100和H100订单的履行和物流运输。 图表9:NVIDIA8月31日公告 我们认为,中国客户对于A100/H100的采购仍然需要美国政府的许可,国内采购高端GPU的限制依然存在。8月31日的公告,更多地是保证NVIDIA的H100研发及推出,维护美国及获得许可的客户进行订单的履行。A100是2020年发布并已商用,H100预计2022年底形成商用出货,故目前对市场影响较大的是A100芯片的供给许可。 图表10:NVIDIA数据中心(HPC和AI)的主要客户情况 3.2A100是GPGPU,主要用于超算等领域 图像处理器(GPU)最初的设计目标是为了提升计算机对图形、图像、视频等数据的处理性能,解决CPU在图形图像领域处理效率低的难题。随着GPU在并行计算方面性能优势的逐步显现以及并行计算应用范围的逐步拓展,GPU逐渐分化成两条分支,一条是传统意义的GPU,延续专门用于图形图像处理用途,内置了视频编解码加速引擎、2D加速引擎、3D加速引擎、图像渲染等专用运算模块;另一分支是通用图像处理器(GPGPU),作为运算协处理器,并针对不同应用领域的需求,增加了专用向量、张量、矩阵运算指令,提升了浮点运算的精度和性能,以满足不同计算场景的需要。 图表11:GPGPU的优势 目前,GPGPU已经广泛用于商业计算和大数据处理,如天气预报、工业设计、基因工程、药物发现、金融工程等。在人工智能领域,使用GPGPU在云端运行模型训练算法,可以显著缩短海量训练数据的训练时长,减少能源消耗,从而进一步降低人工智能的应用成本。与此同时,GPGPU能够提供完善的软件生态系统,便于各种已有应用程序的移植和新算法的开发,因此全球人工智能相关处理器解决方案仍然是以GPGPU为主。因此,GPGPU是人工智能领域最主要的协处理器解决方案,占据人工智能90%以上的市场份额,在智能工厂、无人驾驶、智慧城市等领域具有广泛的市场空间。 图表12:GPGPU的主要应用领域 通用图形处理器(GPGPU)去掉了GPU的图形显示功能,增加了专用向量、张量、矩阵运算指令,提升了浮点运算的精度和性能,通用计算能力得到增强,主要用在加速服务器市场,NVIDIA A100和H100芯片就是GPGPU。NVIDIA A100和H100是有足够双精度计算能力的GPGPU,属于高端GPU,主要用于AI研发、数据中心以及高性能计算中。 3.3国产替代空间广阔,关注长期发展机遇 根据NVIDIA 8月26日发布的公告,公司Q3销售展望中约有4亿美元受到新的许可证要求的限制,全年预计超过15亿美元,高端GPU芯片市场规模较大。 根据IDC数据,2021年中国加速服务器市场规模达到53.9亿美元,预计至2026年市场规模将达到103.4亿元美元,CAGR为13.92%。2021年中国加速服务器市场中GPU服务器市场占比为88.4%,市场规模约为48亿美元,其中GPU芯片成为约占GPU服务器市场的27%-73%。加速服务器市场需求的快速提升将带动GPU芯片出货增长。 图表13:2022-2026年中国加速计算服务器市场预测 从供给来看,GPGPU主要被NVIDIA和AMD垄断。美国对中国限制高端GPU的采购,旨在遏制中国快速发展的高性能计算领域,短期内对国内超算领域发展造成阻碍; 另一方面,此举有望加速国内高端CPU厂商国产替代,国产GPU迎来发展机遇。 国内GPU起步较晚,但是海光信息、寒武纪等公司的GPGPU产品进展较快,已经形成规模销售。其中海光信息的深算一号2021年首次实现2.39亿元销售额,是国内最早实现规模化销售的国产GPGPU芯片之一,部分性能达到A100的水平;寒武纪目前也已推出第三代GPGPU产品思元370,2021年智能芯片及加速卡业务实现收入2.55亿元。 图表14:海光深算一号性能比较 4风险提示 新冠疫情反复的风险。新冠疫情在我国呈现多点散发、持续反复等特点,对消费和供给形成双重压制效果,供应链和物流流转不畅通,居民消费意愿持续下降,如果新冠疫情持续在各地出现反复,宏观经济承压下电子板块也将面临较大压力。 新能源汽车及光伏等新兴产业增速低于预期的风险。当前电子板块尤其是半导体板块重要增量来自于新能源汽车及新能源发电等新兴产业,如果汽车产业链开工情况低于预期、产品量产商用速度低于预期、下游市场需求低于预期等情况出现,电子行业相关公司业绩或将不