主品牌稳步增长,多品牌赢取成长空间
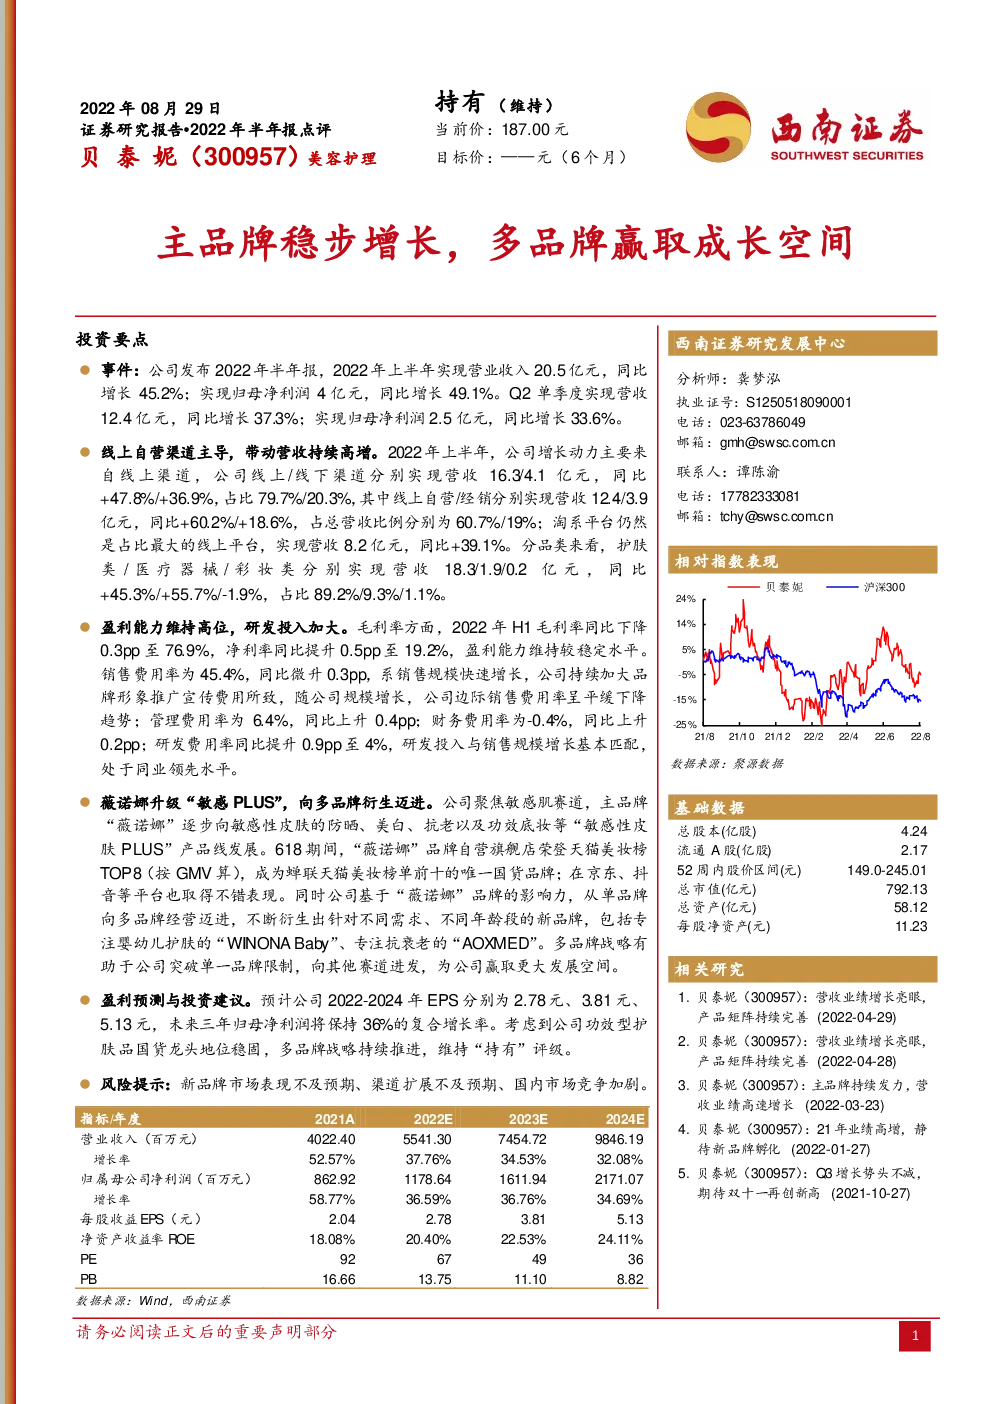
投资要点 事件:公司发布2022年半年报,2022年上半年实现营业收入20.5亿元,同比增长45.2%;实现归母净利润4亿元,同比增长49.1%。Q2单季度实现营收12.4亿元,同比增长37.3%;实现归母净利润2.5亿元,同比增长33.6%。 线上自营渠道主导,带动营收持续高增。2022年上半年,公司增长动力主要来自线上渠道 ,公司线上/线下渠道分别实现营收16.3/4.1亿元 , 同比+47.8%/+36.9%,占比79.7%/20.3%,其中线上自营/经销分别实现营收12.4/3.9亿元,同比+60.2%/+18.6%,占总营收比例分别为60.7%/19%;淘系平台仍然是占比最大的线上平台,实现营收8.2亿元,同比+39.1%。分品类来看,护肤类/医疗器械/彩妆类分别实现营收18.3/1.9/0.2亿元 ,同比+45.3%/+55.7%/-1.9%,占比89.2%/9.3%/1.1%。 盈利能力维持高位,研发投入加大。毛利率方面,2022年H1毛利率同比下降0.3pp至76.9%,净利率同比提升0.5pp至19.2%,盈利能力维持较稳定水平。 销售费用率为45.4%,同比微升0.3pp,系销售规模快速增长,公司持续加大品牌形象推广宣传费用所致,随公司规模增长,公司边际销售费用率呈平缓下降趋势;管理费用率为6.4%,同比上升0.4pp;财务费用率为-0.4%,同比上升0.2pp;研发费用率同比提升0.9pp至4%,研发投入与销售规模增长基本匹配,处于同业领先水平。 薇诺娜升级“敏感PLUS”,向多品牌衍生迈进。公司聚焦敏感肌赛道,主品牌“薇诺娜”逐步向敏感性皮肤的防晒、美白、抗老以及功效底妆等“敏感性皮肤PLUS”产品线发展。618期间,“薇诺娜”品牌自营旗舰店荣登天猫美妆榜TOP8(按GMV算),成为蝉联天猫美妆榜单前十的唯一国货品牌;在京东、抖音等平台也取得不错表现。同时公司基于“薇诺娜”品牌的影响力,从单品牌向多品牌经营迈进,不断衍生出针对不同需求、不同年龄段的新品牌,包括专注婴幼儿护肤的“WINONA Baby”、专注抗衰老的“AOXMED”。多品牌战略有助于公司突破单一品牌限制,向其他赛道进发,为公司赢取更大发展空间。 盈利预测与投资建议。预计公司2022-2024年EPS分别为2.78元、3.81元、5.13元,未来三年归母净利润将保持36%的复合增长率。考虑到公司功效型护肤品国货龙头地位稳固,多品牌战略持续推进,维持“持有”评级。 风险提示:新品牌市场表现不及预期、渠道扩展不及预期、国内市场竞争加剧。 指标/年度 盈利预测 关键假设: 假设1:公司护肤品业务持续提升,产品类别向精华类单价更高的产品扩张,2022-2024年护肤类产品平均销售单价分别为53元、56元、58元; 假设2:新品牌专注更多细分赛道,填补中高端市场空缺,高毛利率大单品有望带动整体毛利率继续优化,2022-2024年销售毛利率分别为76.6%、77%、77.4%; 假设3:公司推进大健康产业布局,包括医美、医疗诊断等细分赛道,医疗器械业务2022-2024年销量同比增速分别为25%、25%、20%。 基于以上假设,我们预测公司2022-2024年分业务收入成本如下表: 表1:分业务收入及毛利率 预计公司2022-2024年营业收入分别为55.4亿元、74.5亿元、98.5亿元,归母净利润分别为11.8亿元、16.1亿元、21.7亿元,EPS分别为2.78元、3.81元、5.13元,对应PE分别为67倍、49倍、36倍。 相对估值 我们选取化妆品行业中的四家主流公司珀莱雅、华熙生物、上海家化、丸美股份,2022-2024年四家公司平均PE为51倍、40倍、32倍。考虑到公司作为国货功效型护肤品龙头,多品牌布局持续推进,参考可比公司估值,维持“持有”评级。 表2:可比公司估值