再超预期,弹性优选
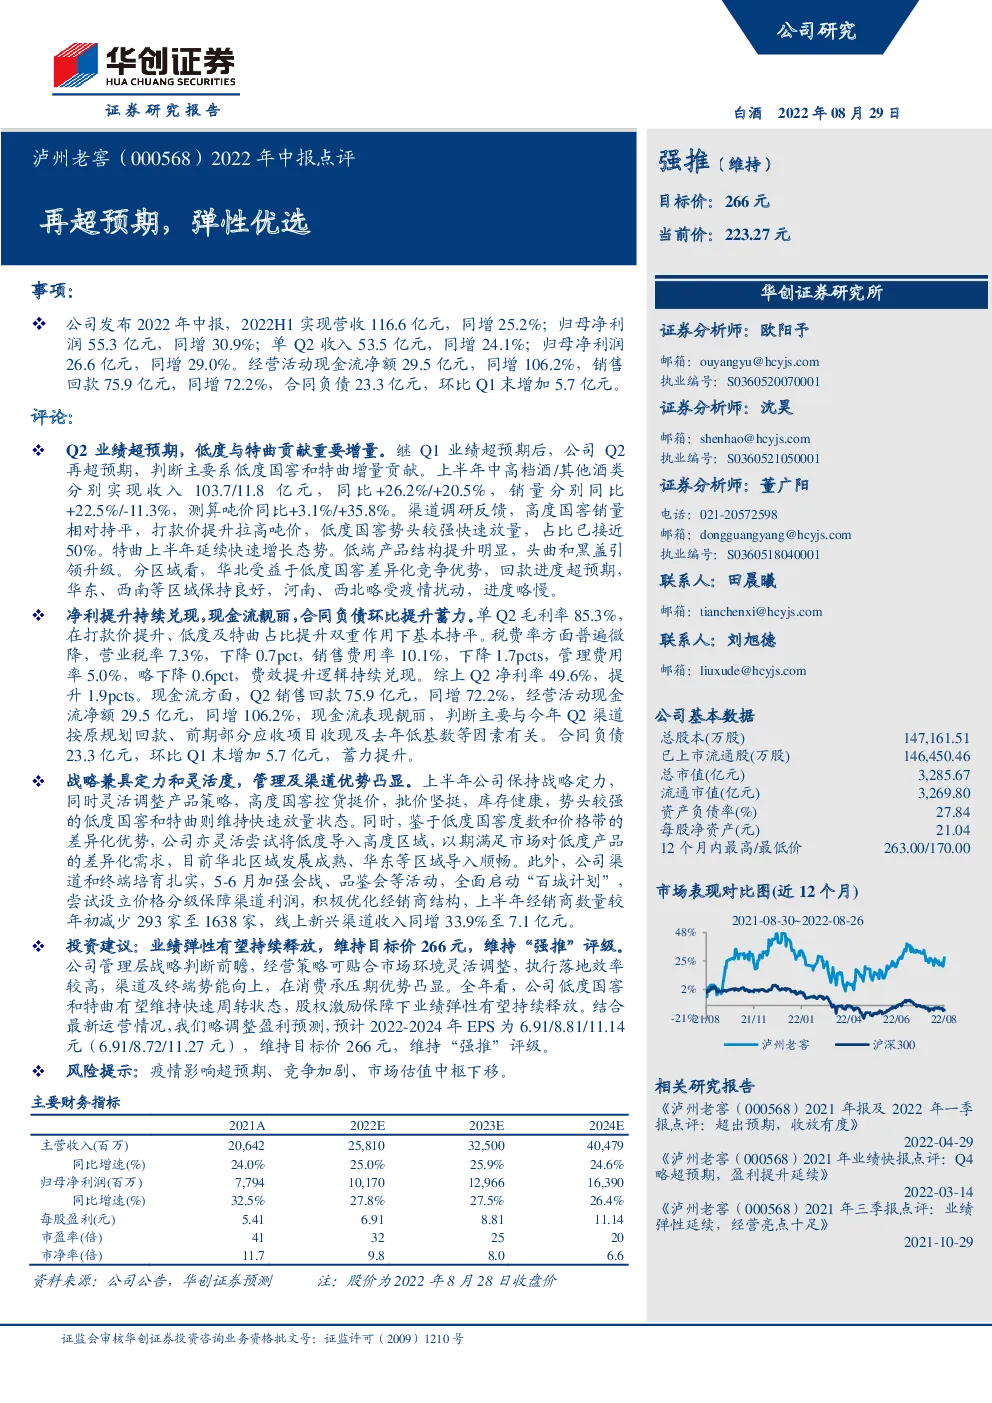
事项: 公司发布2022年中报,2022H1实现营收116.6亿元,同增25.2%;归母净利润55.3亿元,同增30.9%;单Q2收入53.5亿元,同增24.1%;归母净利润26.6亿元,同增29.0%。经营活动现金流净额29.5亿元,同增106.2%,销售回款75.9亿元,同增72.2%,合同负债23.3亿元,环比Q1末增加5.7亿元。 评论: Q2业绩超预期,低度与特曲贡献重要增量。继Q1业绩超预期后,公司Q2再超预期,判断主要系低度国窖和特曲增量贡献。上半年中高档酒/其他酒类分别实现收入103.7/11.8亿元 , 同比+26.2%/+20.5%, 销量分别同比+22.5%/-11.3%,测算吨价同比+3.1%/+35.8%。渠道调研反馈,高度国窖销量相对持平,打款价提升拉高吨价,低度国窖势头较强快速放量,占比已接近50%。特曲上半年延续快速增长态势。低端产品结构提升明显,头曲和黑盖引领升级。分区域看,华北受益于低度国窖差异化竞争优势,回款进度超预期,华东、西南等区域保持良好,河南、西北略受疫情扰动,进度略慢。 净利提升持续兑现,现金流靓丽,合同负债环比提升蓄力。单Q2毛利率85.3%,在打款价提升、低度及特曲占比提升双重作用下基本持平。税费率方面普遍微降,营业税率7.3%,下降0.7pct,销售费用率10.1%,下降1.7pcts,管理费用率5.0%,略下降0.6pct,费效提升逻辑持续兑现。综上Q2净利率49.6%,提升1.9pcts。现金流方面,Q2销售回款75.9亿元,同增72.2%,经营活动现金流净额29.5亿元,同增106.2%,现金流表现靓丽,判断主要与今年Q2渠道按原规划回款、前期部分应收项目收现及去年低基数等因素有关。合同负债23.3亿元,环比Q1末增加5.7亿元,蓄力提升。 战略兼具定力和灵活度,管理及渠道优势凸显。上半年公司保持战略定力,同时灵活调整产品策略,高度国窖控货挺价,批价坚挺,库存健康,势头较强的低度国窖和特曲则维持快速放量状态。同时,鉴于低度国窖度数和价格带的差异化优势,公司亦灵活尝试将低度导入高度区域,以期满足市场对低度产品的差异化需求,目前华北区域发展成熟、华东等区域导入顺畅。此外,公司渠道和终端培育扎实,5-6月加强会战、品鉴会等活动,全面启动“百城计划”,尝试设立价格分级保障渠道利润,积极优化经销商结构,上半年经销商数量较年初减少293家至1638家,线上新兴渠道收入同增33.9%至7.1亿元。 投资建议:业绩弹性有望持续释放,维持目标价266元,维持“强推”评级。 公司管理层战略判断前瞻,经营策略可贴合市场环境灵活调整,执行落地效率较高,渠道及终端势能向上,在消费承压期优势凸显。全年看,公司低度国窖和特曲有望维持快速周转状态,股权激励保障下业绩弹性有望持续释放。结合最新运营情况,我们略调整盈利预测,预计2022-2024年EPS为6.91/8.81/11.14元(6.91/8.72/11.27元),维持目标价266元,维持“强推”评级。 风险提示:疫情影响超预期、竞争加剧、市场估值中枢下移。 主要财务指标 图表1泸州老窖分季度拆分(百万元,%) 图表2泸州老窖PE-band 图表3泸州老窖PB-band