2022年中报点评:上半年净利润同增2%,智能化信息化增强成本优势
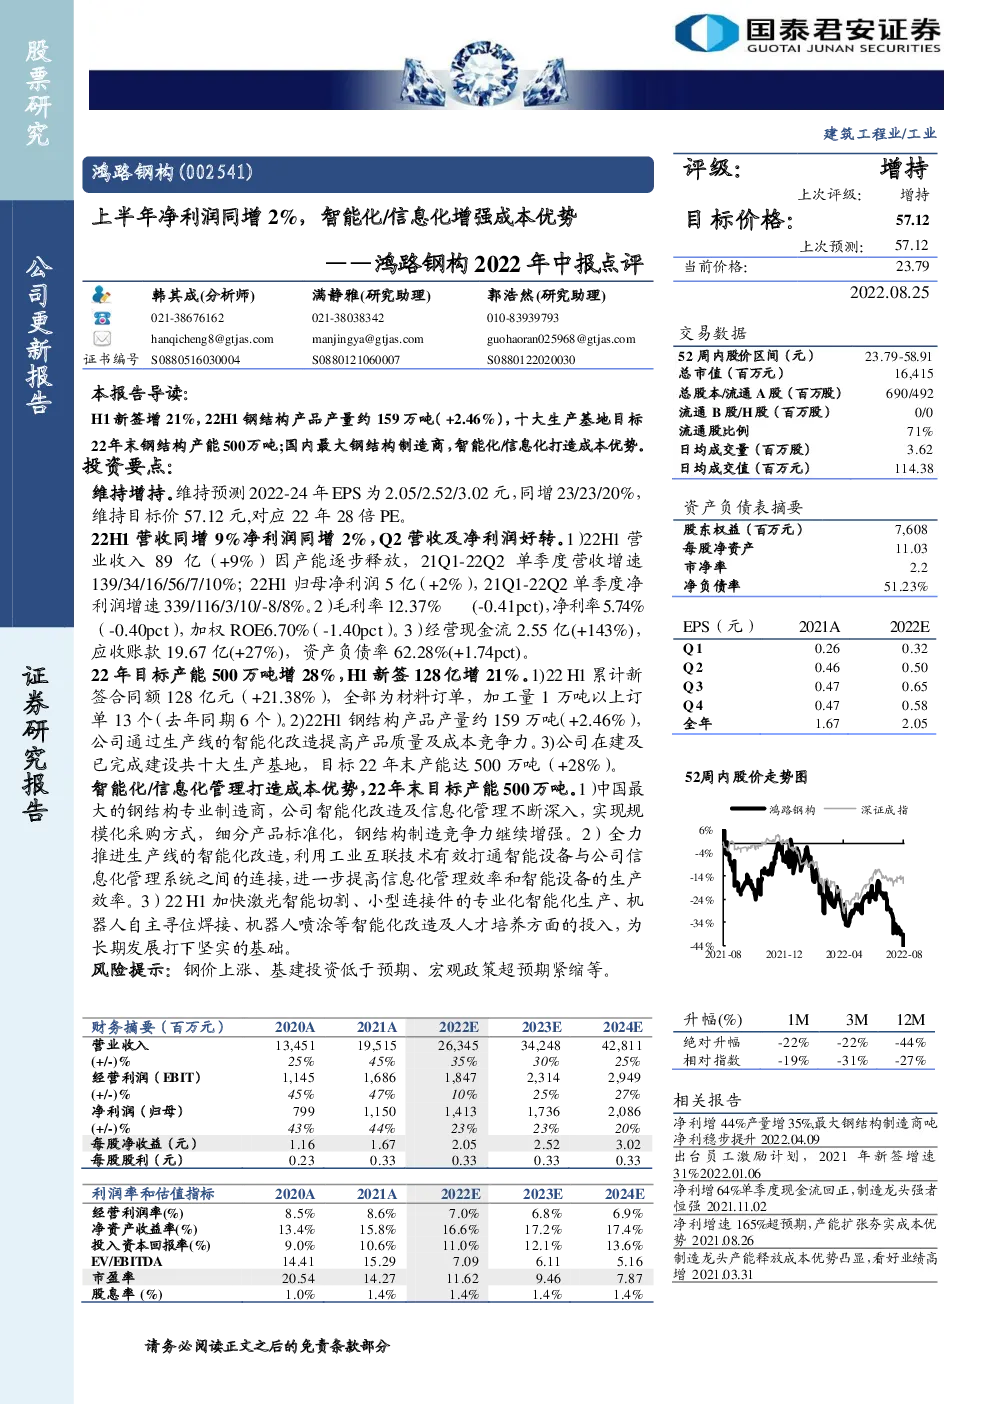
维持增持。维持预测2022-24年EPS为2.05/2.52/3.02元,同增23/23/20%,维持目标价57.12元,对应22年28倍PE。 22H1营收同增9%净利润同增2%,Q2营收及净利润好转。1)22H1营业收入89亿(+9%)因产能逐步释放,21Q1-22Q2单季度营收增速139/34/16/56/7/10%;22H1归母净利润5亿(+2%),21Q1-22Q2单季度净利润增速339/116/3/10/-8/8%。2)毛利率12.37%(-0.41pct),净利率5.74%(-0.40pct),加权ROE6.70%(-1.40pct)。3)经营现金流2.55亿(+143%),应收账款19.67亿(+27%),资产负债率62.28%(+1.74pct)。 22年目标产能500万吨增28%,H1新签128亿增21%。1)22 H1累计新签合同额128亿元(+21.38%),全部为材料订单,加工量1万吨以上订单13个(去年同期6个)。2)22H1钢结构产品产量约159万吨(+2.46%),公司通过生产线的智能化改造提高产品质量及成本竞争力。3)公司在建及已完成建设共十大生产基地,目标22年末产能达500万吨(+28%)。 智能化/信息化管理打造成本优势,22年末目标产能500万吨。1)中国最大的钢结构专业制造商,公司智能化改造及信息化管理不断深入,实现规模化采购方式,细分产品标准化,钢结构制造竞争力继续增强。2)全力推进生产线的智能化改造,利用工业互联技术有效打通智能设备与公司信息化管理系统之间的连接,进一步提高信息化管理效率和智能设备的生产效率。3)22 H1加快激光智能切割、小型连接件的专业化智能化生产、机器人自主寻位焊接、机器人喷涂等智能化改造及人才培养方面的投入,为长期发展打下坚实的基础。 风险提示:钢价上涨、基建投资低于预期、宏观政策超预期紧缩等。