业绩表现强劲,H2有望持续向好
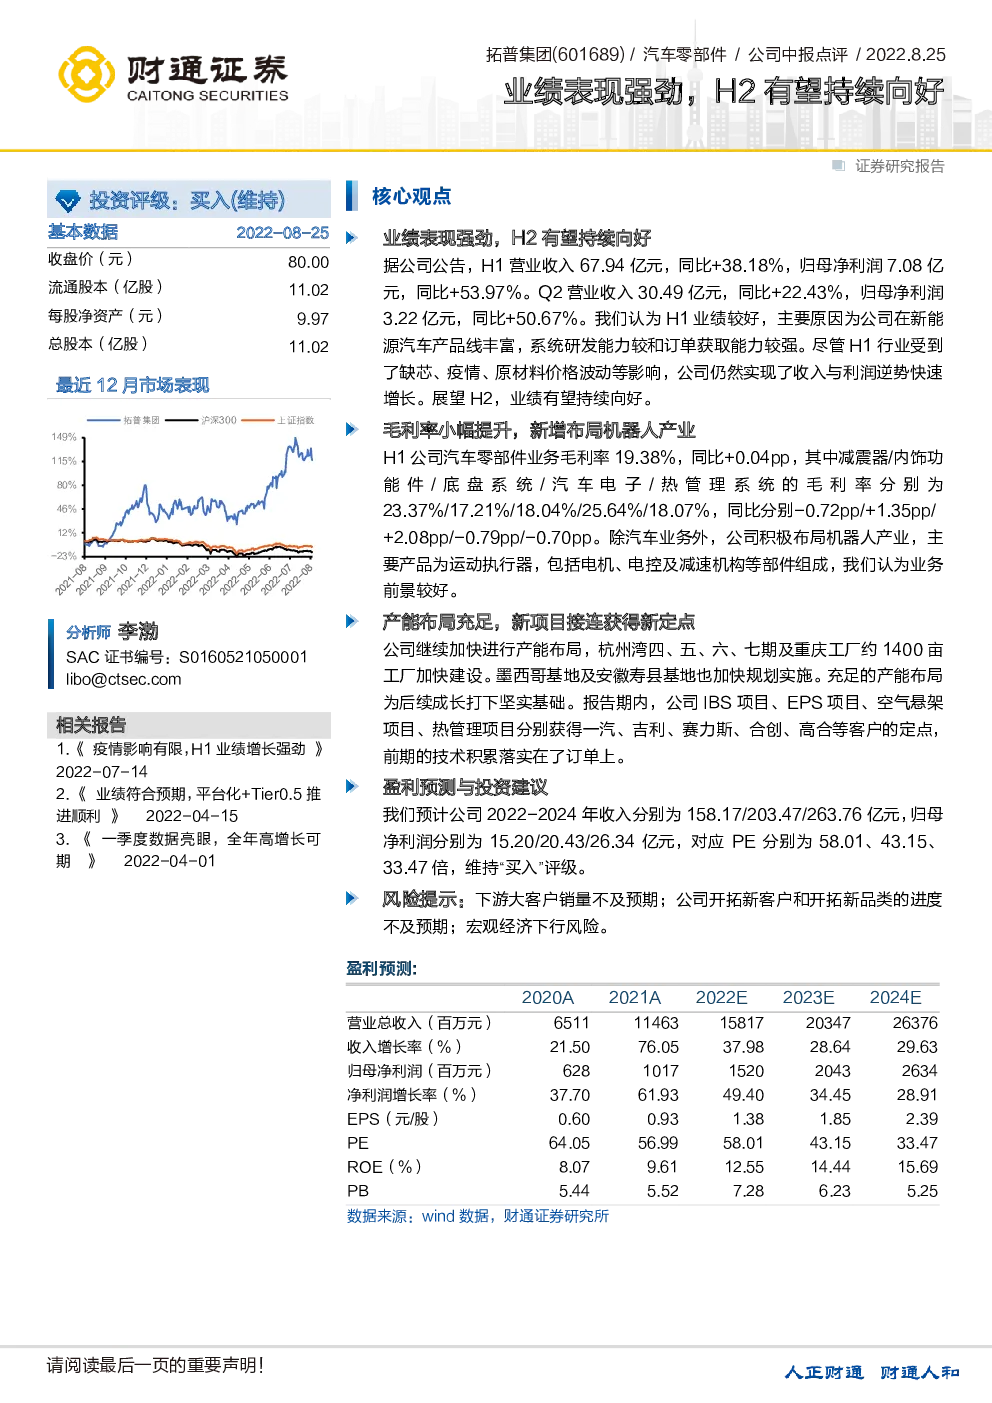
业绩表现强劲, H2 有望持续向好 据公司公告,H1营业收入67.94亿元,同比+38.18%,归母净利润7.08亿元,同比+53.97%。Q2营业收入30.49亿元,同比+22.43%,归母净利润3.22亿元,同比+50.67%。我们认为H1业绩较好,主要原因为公司在新能源汽车产品线丰富,系统研发能力较和订单获取能力较强。尽管H1行业受到了缺芯、疫情、原材料价格波动等影响,公司仍然实现了收入与利润逆势快速增长。展望 H2 ,业绩有望持续向好。 毛利率小幅提升,新增布局机器人产业 H1公司汽车零部件业务毛利率19.38%,同比+0.04pp,其中减震器/内饰功能件/底盘系统/汽车电子/热管理系统的毛利率分别为23.37%/17.21%/18.04%/25.64%/18.07%,同比分别-0.72pp/+1.35pp/+2.08pp/-0.79pp/-0.70pp。除汽车业务外,公司积极布局机器人产业,主要产品为运动执行器,包括电机、电控及减速机构等部件组成,我们认为业务前景较好。 产能布局充足,新项目接连获得新定点 公司继续加快进行产能布局,杭州湾四、五、六、七期及重庆工厂约1400亩工厂加快建设。墨西哥基地及安徽寿县基地也加快规划实施。充足的产能布局为后续成长打下坚实基础。报告期内,公司IBS项目、EPS项目、空气悬架项目、热管理项目分别获得一汽、吉利、赛力斯、合创、高合等客户的定点,前期的技术积累落实在了订单上。 盈利预测与投资建议 我们预计公司2022-2024年收入分别为158.17/203.47/263.76亿元,归母净利润分别为15.20/20.43/26.34亿元,对应PE分别为58.01、43.15、33.47倍,维持“买入”评级。 风险提示:下游大客户销量不及预期;公司开拓新客户和开拓新品类的进度不及预期;宏观经济下行风险。