产能进入高增期,增量开启新篇章
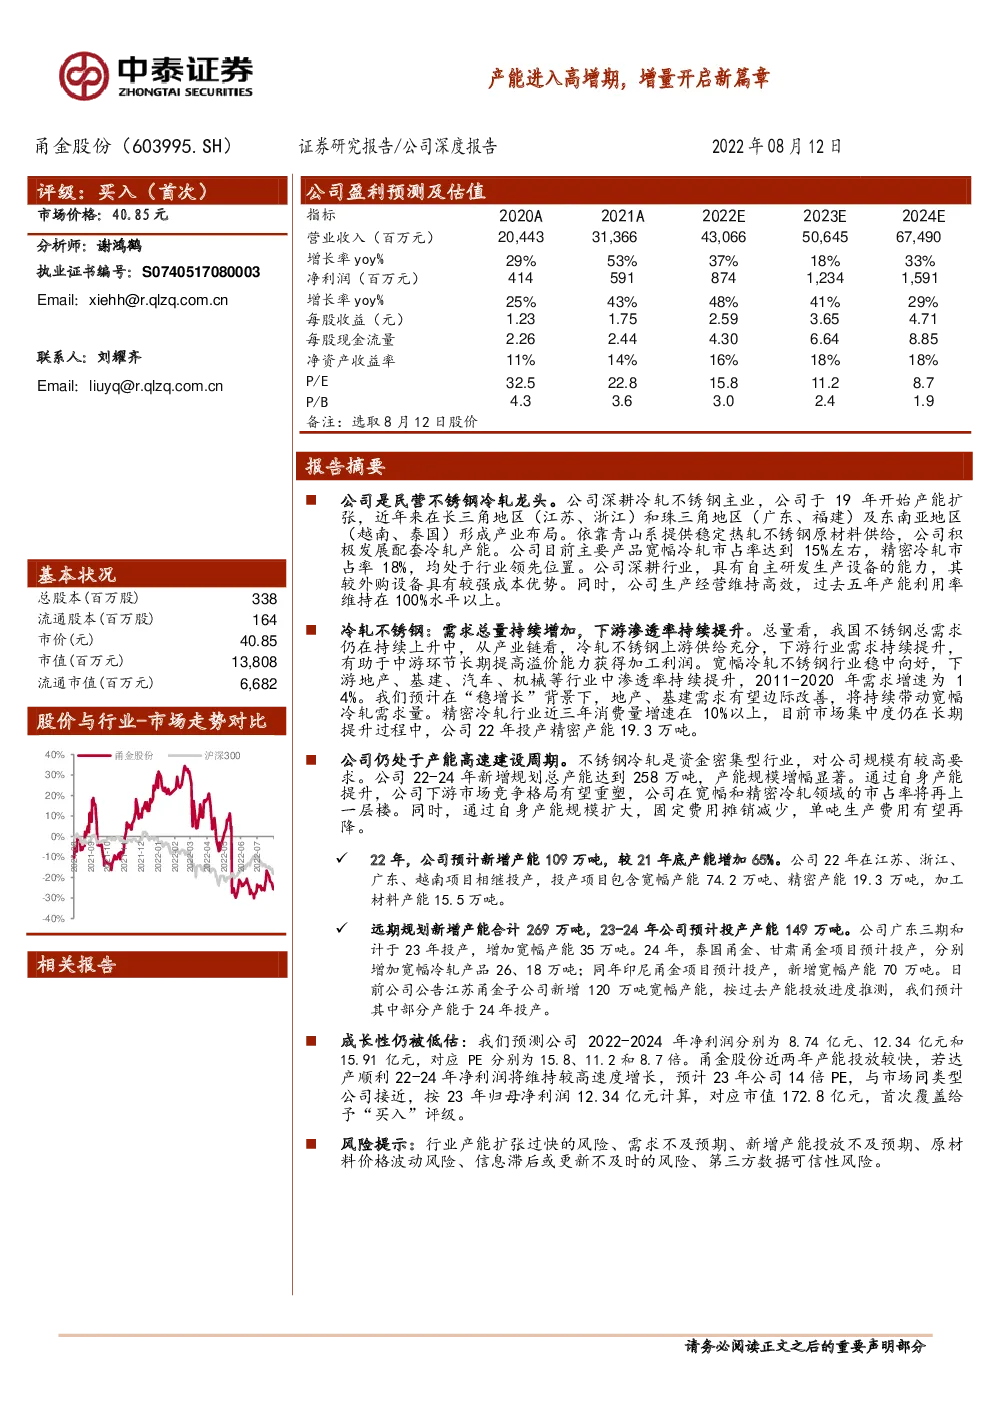
公司是民营不锈钢冷轧龙头。公司深耕冷轧不锈钢主业,公司于19年开始产能扩张,近年来在长三角地区(江苏、浙江)和珠三角地区(广东、福建)及东南亚地区(越南、泰国)形成产业布局。依靠青山系提供稳定热轧不锈钢原材料供给,公司积极发展配套冷轧产能。公司目前主要产品宽幅冷轧市占率达到15%左右,精密冷轧市占率18%,均处于行业领先位置。公司深耕行业,具有自主研发生产设备的能力,其较外购设备具有较强成本优势。同时,公司生产经营维持高效,过去五年产能利用率维持在100%水平以上。 冷轧不锈钢:需求总量持续增加,下游渗透率持续提升。总量看,我国不锈钢总需求仍在持续上升中,从产业链看,冷轧不锈钢上游供给充分,下游行业需求持续提升,有助于中游环节长期提高溢价能力获得加工利润。宽幅冷轧不锈钢行业稳中向好,下游地产、基建、汽车、机械等行业中渗透率持续提升,2011-2020年需求增速为1 4%。我们预计在“稳增长”背景下,地产、基建需求有望边际改善,将持续带动宽幅冷轧需求量。精密冷轧行业近三年消费量增速在10%以上,目前市场集中度仍在长期提升过程中,公司22年投产精密产能19.3万吨。 公司仍处于产能高速建设周期。不锈钢冷轧是资金密集型行业,对公司规模有较高要求。公司22-24年新增规划总产能达到258万吨,产能规模增幅显著。通过自身产能提升,公司下游市场竞争格局有望重塑,公司在宽幅和精密冷轧领域的市占率将再上一层楼。同时,通过自身产能规模扩大,固定费用摊销减少,单吨生产费用有望再降。 22年,公司预计新增产能109万吨,较21年底产能增加65%。公司22年在江苏、浙江、广东、越南项目相继投产,投产项目包含宽幅产能74.2万吨、精密产能19.3万吨,加工材料产能15.5万吨。 远期规划新增产能合计269万吨,23-24年公司预计投产产能149万吨。公司广东三期和计于23年投产,增加宽幅产能35万吨。24年,泰国甬金、甘肃甬金项目预计投产,分别增加宽幅冷轧产品26、18万吨;同年印尼甬金项目预计投产,新增宽幅产能70万吨。日前公司公告江苏甬金子公司新增120万吨宽幅产能,按过去产能投放进度推测,我们预计其中部分产能于24年投产。 成长性仍被低估:我们预测公司2022-2024年净利润分别为8.74亿元、12.34亿元和15.91亿元,对应PE分别为15.8、11.2和8.7倍。甬金股份近两年产能投放较快,若达产顺利22-24年净利润将维持较高速度增长,预计23年公司14倍PE,与市场同类型公司接近,按23年归母净利润12.34亿元计算,对应市值172.8亿元,首次覆盖给予“买入”评级。 风险提示:行业产能扩张过快的风险、需求不及预期、新增产能投放不及预期、原材料价格波动风险、信息滞后或更新不及时的风险、第三方数据可信性风险。 高速增长的不锈钢冷轧民营龙头 民营冷轧不锈钢领军企业 甬金股份创立于2003年,是国内最早进入冷轧不锈钢行业的民营企业之一。公司十几年来不断进行技术升级和产品创新,逐步提升冷轧装备精度和产品档次,主营业务由原有的精密冷轧不锈钢板带生产领域,扩展至宽幅冷轧不锈钢板带,目前公司已发展成为年产量超200万吨的知名不锈钢冷轧企业。2021年,公司产量达213万吨,其中包括宽幅冷轧约201万吨,精密冷轧约12万吨。2022年,公司计划加工产量285万吨。 图表1:公司发展历程 海内外生产基地协同。甬金股份从浙江起家,于2009年完成股份制改革并成立浙江甬金,后于2010年、2014年分别设立江苏甬金、福建甬金两家子公司;于2018年、2019年再次设立广东甬金、越南甬金两家子公司。 图表2:截至22年6月公司各公司持股比例 公司主业为不锈钢加工,深度绑定青山上游资源。青山集团是公司重要供应商,为公司提供不锈钢原材料,根据21年年报披露,公司与青山相关关联采购达到公司当年采购总额37%。青山集团是目前全球最大的镍铁和不锈钢民营生产企业,下属公司数量众多。当前全球镍资源竞争激烈,导致不锈钢价格波动加大,因此与青山深度合作有助于提高公司上游原材料价格稳定性。 公司业绩呈现稳定高速增长 公司营收、净利润水平维持高速增长,22年业绩增速可期。过去五年,公司营业收入年化增长水平为26.7%,净利润年化增速为28.5%,营收、利润增速匹配。公司业绩增长主要得益于整体生产规模的持续扩大、产销量提升。根据公司21年披露的经营计划,按22年新增产量推算,公司预计营业收入达到376亿元至455亿元,增幅可达20%-45%。归母净利润预计7.3亿元至8.8亿元,同比增长23%至48%。 图表3:过去5年营收维持稳定增长 图表4:归母净利润增速显著 公司300系宽幅冷轧不锈钢带为主要营收产品,精密冷轧为高毛利产品。 21年,公司300系宽幅冷轧营收占比达83%。毛利方面,精密冷轧产品由于技术含量更高,毛利水平高于宽幅300系列,21年精密300系列产品毛利率为14.34%,精密400系列产品毛利率为11.65%;同期宽幅300系列产品毛利率为3.7%,宽幅400系列产品毛利率为10.99%。目前公司着力提高精密冷轧产能占比,预计公司未来毛利水平稳中有升。销量看,21年300系宽幅冷轧销量占比为80%,是公司主要产品,其余宽幅300BA、400系宽幅、300系精密、400系精密分别销量占比为3%、11%、2%、4% 图表5:300系产品为公司主要营收产品(亿元) 图表6:各产品毛利率 公司研发水平优异,生产设备具备行业领先优势。公司是国内少数几家能够自主设计研发不锈钢冷轧自动化生产线的企业之一,公司装备研发中心自主设计研发出1,350mm二十辊可逆式精密冷轧机组、1,350mm连续退火酸洗机组、1,350mm可逆式不锈钢带平整机组、准备机组和分卷机组等不锈钢冷轧主体装备,形成了具有自主知识产权的全套不锈钢冷轧自动化生产线解决方案,使公司成为国内少数几家能够自主设计研发冷轧不锈钢自动化生产线的企业之一,公司产能投资成本大幅下降,奠定了产线投产后的吨折旧优势。 图表7:自主研发二十辊可逆式精密冷轧机组 图表8:自主研发连续酸洗退火机组 冷轧不锈钢:不锈钢材加工领域是后工业发展时期的桥头堡 我国已成世界不锈钢最大生产及消费市场 我国不锈钢行业具有总量长期增长、份额头部化的趋势。不锈钢是特殊钢的一种,在冶金学和材料科学领域中,依据钢的主要性能特征,将含铬量大于10.5%,且以耐蚀性和不锈性为主要使用性能的一系列铁基合金称作不锈钢。其金属特性根据其添加金属比例不同,马氏体不锈钢具备强度高、加工性好、淬火后硬度高、磁性等特性;奥氏体不锈钢具备良好的耐腐蚀、耐热性、低温强度和机械特性、冲压、弯曲等热加工性、无磁性的特性;铁素体不锈钢,具备高温耐腐蚀性及高温强度较好的特性。 我国不锈钢行业产量经过高速增长后进入平台期。我国不锈钢行业于2000年后起步,随着中国经济高速发展对不锈钢需求的刺激,2002-2007年间年均产量增长率达44.6%。2015年后,不锈钢高速增长幅度逐渐放缓,近年产量增速仅为个位数。 我国已经成为世界不锈钢主要生产及出口国家。根据ISSF数据,中国21年不锈钢粗钢产量3063.2万吨,已达全球产量的54.4%,较20年下滑4.8%。 图表9:我国不锈钢产量及占比持续提升 我国不锈钢需求量仍呈现长期上升趋势。2021年国内不锈钢表观消费量达2610.1万吨,同比增加49.3万吨。随着我国钢铁工业的发展,粗钢产量已经见顶,以日本为鉴,在粗钢产量见顶后的十年,日本特钢需求量持续增长。不锈钢凭借其独特的金属性质,广泛应用于工程、机械、管道等下游制造业,我们预计我国不锈钢需求总量在未来仍将保持6-7%的年化增速。 图表10:我国不锈钢表观消费量 图表11:我国不锈钢需求在全球占比中持续增加 产业政策加码,头部集中度提升。不锈钢作为高端特钢材料之一,其所在行业受益于中国的产业政策。“十三五”和“十四五”期间产业政策对钢铁行业做出明确要求,即加大高性能钢铁的研发生产,减少粗钢产量。 我国不锈钢头部份额显著,根据mysteel 2019年数据,我国不锈钢行业CR10达到81.08%。头部以青山集团、太钢不锈等公司为主,其中青山不锈钢产量当年全国占比达到30%以上。 图表12:中国特钢行业产业政策 公司在冷轧不锈钢行业占有一席之地,行业竞争格局向好 冷轧不锈钢是不锈钢中最广泛应用的品种,位于产业链中游。冷轧不锈钢是不锈钢中被广泛使用的结构品种,通过冷轧不同的加工方法及冷轧后的表面再加工,可以使不锈钢带有高强度、耐腐蚀性、良好的加工性和耐磨性以及外观精美等特点,被广泛应用于电器、环保设备、电子信息、建筑装饰、汽车配件、厨电厨具、化工、仪器仪表和轨道交通各个领域。冷轧不锈钢处于产业链中游,产业链上游为不锈钢冶炼和热轧生产企业,下游则为不锈钢加工、贸易和各行业终端制造企业。 冷轧不锈钢为资金密集型行业,行业呈现头部化趋势。国内较大规模生产企业数量基本稳定在20家左右,其中前七大厂商占据了60%左右的市场份额,甬金股份市场份额位于行业前列。由于产品同质化较高,对竞争公司的规模要求较高,头部厂商纷纷新增产能,市场竞争激烈,行业头部化趋势较为明显。 图表13:冷轧不锈钢处于产业链中游 宽幅冷轧下游需求持续向好,公司位处行业头部。宽幅冷轧是不锈钢冷轧产品的重要细分品类,宽幅冷轧不锈钢产品主要应用于建筑装饰、日用品、家电、汽车、机械等领域。2011-2020年,宽幅不锈钢冷轧表观消费量年复合增速达到14%,宽幅冷轧不锈钢在下游行业的渗透率有较为长足的提升,我们判断这一趋势仍将长期存在,并有望在后工业时代持续提高渗透速度,可以观察到19-20年宽幅表观需求增幅较为显著。结构上,我们认为通过渗透率提升需求增量较大的部分是建筑领域的装饰板材、建筑结构、水管用钢方面,宽幅冷轧对传统的普碳钢替代较强,同时不锈钢管道逐渐替代传统铁管。此外,在电器、配件、日用品通信等领域替代空间也在长期提升,目前行业基本实现产量和需求增速的平衡。 图表14:宽幅冷轧下游主要用途 图表15:宽幅冷轧消费量增长趋势 宽幅总产量稳定增加,300系宽幅占比较高。根据中国特钢协会不锈钢分会统计,2011-2020年我国宽幅产量年化增速为15%。2021年宽幅不锈钢冷轧产量1476万吨,同比增幅6.4%,其中200系产量391万吨,占比26.49%;300系产量768万吨,占比52.03%;400系产量317万吨,占比21.48%。 地产产业链边际改善。近年随地产需求下行,带动下游产业链家电、机械、建筑需求均有不同程度萎缩。我国于22年密集出台政策放松楼市,通过宽信用、放松限购政策等方式促进房地产消费,预计行业“政策底”较为清晰。短期实物需求量增加仍较为有限,宽幅冷轧消费的基本面中长期实现边际改善。 出台政策促进汽车消费。5月31日财政部、税务总局发布公告,对22年6-12月之间不超过30万元的2.0升及以下排量乘用车减半征收车辆购置税预计总减税金额达600亿元,将极大幅度刺激汽车产销。上半年我国汽车产量降幅较多,6月份汽车产量增速已经从底部回升。根据国家统计局数据,6月汽车产量同比达到26.8%,预计汽车产量在下半年有望得到回补。 公司位处行业头部,宽幅冷轧产能利用率较高。根据公司年报,公司21年底宽幅冷轧不锈钢产能达到145万吨,当年实际产量为200.97万吨,产能利用率达到139%。根据公司21年披露,公司在宽幅冷轧领域市占率约为14.86%,处于头部位置。 公司在精密冷轧领域市占率有望长期提升。精密冷轧不锈钢板带的显著特性为厚度薄,此外,不锈钢表面的光泽度等、尺寸指标如厚度及宽度等的公差小,产品主要用于家用电器、环保设备、电子信息等行业。甬金下游客户包括美的、ARCELIK A.S.、惠而浦、苏泊尔、夏普电器、老板电器、大唐环保科技、长盈精密、创维电器、银轮股份、浙江美大等。根据中国金属材料流通协会不锈钢分会数据,2