激光器业务稳健增长,铌酸锂业务空间广阔
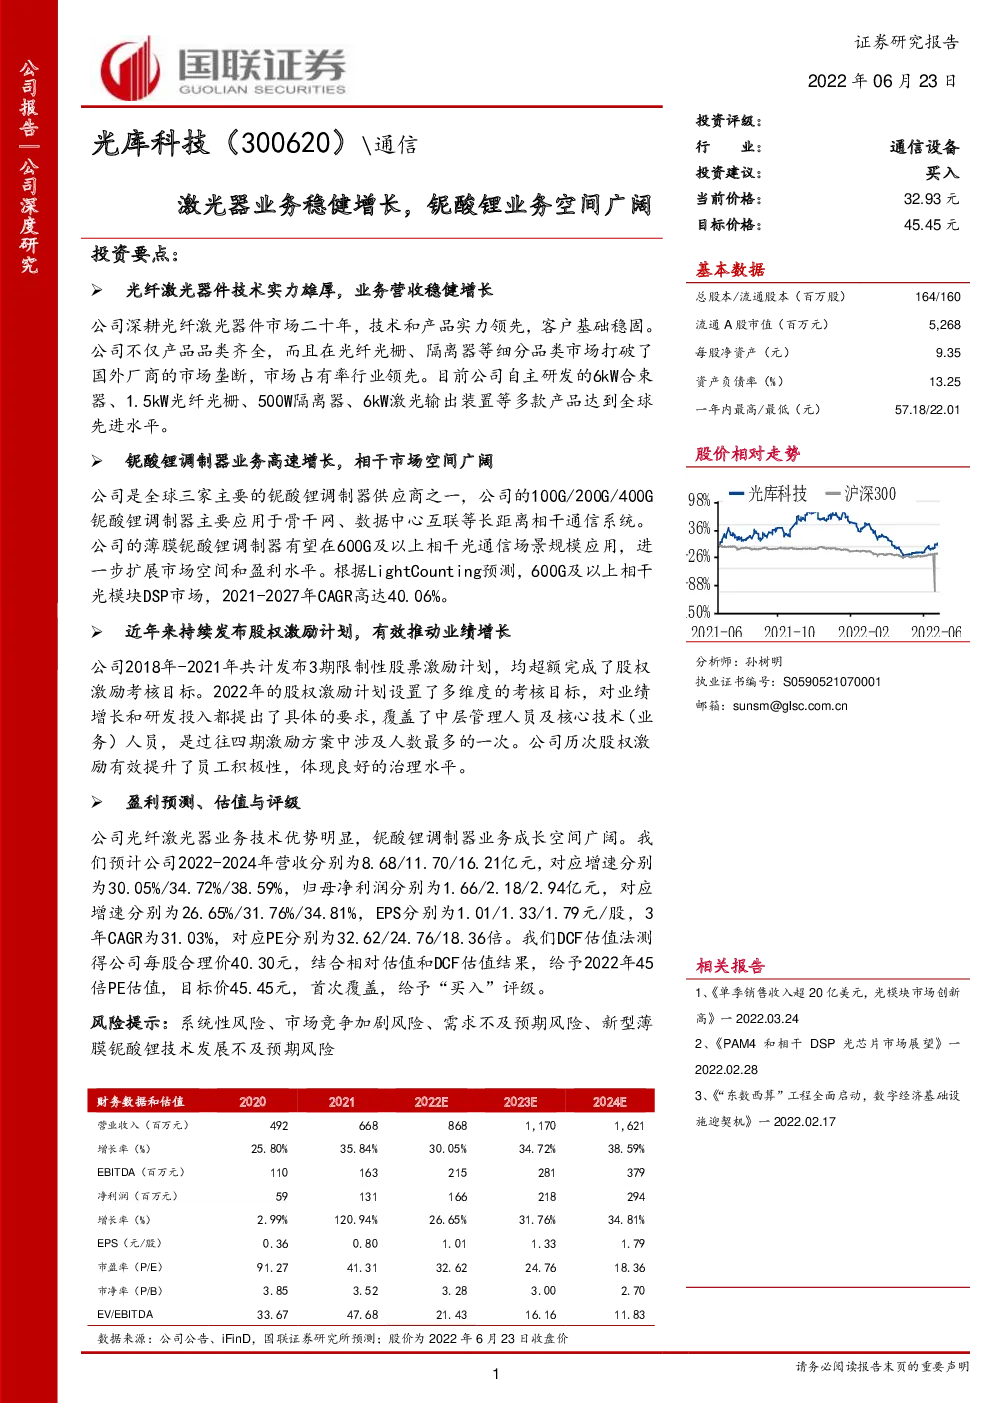
光纤激光器件技术实力雄厚,业务营收稳健增长 公司深耕光纤激光器件市场二十年,技术和产品实力领先,客户基础稳固。 公司不仅产品品类齐全,而且在光纤光栅、隔离器等细分品类市场打破了国外厂商的市场垄断,市场占有率行业领先。目前公司自主研发的6kW合束器、1.5kW光纤光栅、500W隔离器、6kW激光输出装置等多款产品达到全球先进水平。 铌酸锂调制器业务高速增长,相干市场空间广阔 公司是全球三家主要的铌酸锂调制器供应商之一,公司的100G/200G/400G铌酸锂调制器主要应用于骨干网、数据中心互联等长距离相干通信系统。 公司的薄膜铌酸锂调制器有望在600G及以上相干光通信场景规模应用,进一步扩展市场空间和盈利水平。根据LightCounting预测,600G及以上相干光模块DSP市场,2021-2027年CAGR高达40.06%。 近年来持续发布股权激励计划,有效推动业绩增长 公司2018年-2021年共计发布3期限制性股票激励计划,均超额完成了股权激励考核目标。2022年的股权激励计划设置了多维度的考核目标,对业绩增长和研发投入都提出了具体的要求,覆盖了中层管理人员及核心技术(业务)人员,是过往四期激励方案中涉及人数最多的一次。公司历次股权激励有效提升了员工积极性,体现良好的治理水平。 盈利预测、估值与评级 公司光纤激光器业务技术优势明显,铌酸锂调制器业务成长空间广阔。我们预计公司2022-2024年营收分别为8.68/11.70/16.21亿元,对应增速分别为30.05%/34.72%/38.59%,归母净利润分别为1.66/2.18/2.94亿元,对应增速分别为26.65%/31.76%/34.81%,EPS分别为1.01/1.33/1.79元/股,3年CAGR为31.03%,对应PE分别为32.62/24.76/18.36倍。我们DCF估值法测得公司每股合理价40.30元,结合相对估值和DCF估值结果,给予2022年45倍PE估值,目标价45.45元,首次覆盖,给予“买入”评级。 风险提示:系统性风险、市场竞争加剧风险、需求不及预期风险、新型薄膜铌酸锂技术发展不及预期风险 投资聚焦核心逻辑 公司的光纤激光器件业务技术优势明显,覆盖国内外主要的激光器厂家和光通信设备企业,随着大功率激光器技术发展,行业技术壁垒不断加深,公司作为技术领先的光纤器件供应商,有望充分受益。 公司通过收购相关业务,成为全球三家铌酸锂调制器供应商之一。铌酸锂调制器主要应用于高速相干光通信业务,可以复用公司光通信设备企业客户资源,并受益于数据中心互联、骨干网高速光网络、海缆通信等相干通信业务的高速发展,为公司提供全新的增长空间,不断提升公司盈利能力。 创新之处 我们长期关注相干光模块行业,对400G以上相干光模块技术演进、不同光芯片和电芯片技术特点、相干通信应用场景下沉、头部客户技术方案选择、相干光通信细分市场数据等进行持续深入研究。以此为基础,我们深入分析公司铌酸锂业务的发展潜力,薄膜铌酸锂调制器在400G以上相干通信市场的发展机会,对公司铌酸锂调制器业务营收增速和盈利能力给出合理预测。 核心假设 公司持续发布股权激励计划,并切实有效的激励管理层、核心技术(业务)人员不断达成相关业绩考核目标; 公司通过持续的研发投入,保持光纤激光器件的技术优势,保持行业领先地位; 薄膜铌酸锂调制器技术发展顺利,在400G以上相干通信市场得到推广应用。 盈利预测与估值 公司光纤激光器业务技术优势明显,铌酸锂调制器业务成长空间广阔。我们预计公司2022-2024年营收分别为8.68/11.70/16.21亿元 , 对应增速分别为30.05%/34.72%/38.59%,归母净利润分别为1.66/2.18/2.94亿元,对应增速分别为26.65%/31.76%/34.81%,EPS分别为1.01/1.33/1.79元/股,3年CAGR为31.03%,对应PE分别为32.62/24.76/18.36倍。我们DCF估值法测得公司每股合理价40.30元,结合相对估值和DCF估值结果,给予2022年45倍PE估值,目标价45.45元,首次覆盖,给予“买入”评级。 投资看点 短期看公司凭借光纤激光器件技术优势和铌酸锂调制器稀缺供应商地位,营收保持高速增长; 中期看400G及以上相干光模块需求放量,公司薄膜铌酸锂调制业务把握行业发展机会,进一步扩展成长空间,显著提升盈利能力; 长期看公司激光器件业务在智能驾驶场景下迎来新的增长空间;薄膜铌酸锂调制器领域不断取得技术突破,推动企业长远发展。 1.光库科技:优质激光通信高新技术企业 1.1.深耕激光技术20年,持续拓展业务领域 珠海光库科技股份有限公司成立于2000年,是专业从事光纤器件和芯片集成研发、生产的国家高新技术企业。公司于2017年创业板上市,当前业务聚焦于光纤激光器件、光通讯器件、铌酸锂调制器及光子集成产品三大方向,产品应用在光纤激光、光纤通讯、量子技术、5G、数据中心、无人驾驶、光纤传感、医疗设备、科研等领域,销往欧、美、日等40多个国家和地区。 公司发展过程中,以下重要节点对公司业务增长发挥关键作用: 一是2007年公司联合创办人王兴龙博士出任CEO,公司开始加紧研制新产品、新工艺,并在保偏和高功率器件领域不断积累,自此进入加速发展期。 二是2018年公司以自有资金人民币1.45亿元收购加华微捷100%股权,开始提供高端光纤连接品、微光学连接产品、保偏光纤阵列和高密度光纤阵列,进入高速发展的数据中心、云计算和5G市场。 三是2020年完成对境外铌酸锂系列高速调制器产线相关资产的收购,成为全球三家主要的铌酸锂调制器供应商之一,进一步提升公司在高端相干光通信市场的竞争力。 图表1:公司21年发展历程 1.2.国资背景股东加入,成为公司实际控制人 2020年定增前,公司前三大股东分别是Infinimax Assets Limited、Pro-Tech Group Holdings Limited和XL Laser (HK) Limited,分别由吴玉玲、冯永茂和王兴龙持有。2020年12月,珠海市华发实体产业投资控股有限公司(简称为华实控股)参与公司定增,斥资6.8亿获配161.75万股。 2021年1月,公司控股股东Infinimax Assets Limited及股东Pro-Tech GroupHoldings Limited向华实控股分别转让604.59万股和377.12万股,XL Laser (HK)Limited同意无条件且单方面不可撤销地将其持有的上市公司全部股份所对应的表决权、提名和提案权、参会权、监督建议权等相关权利委托予华实控股。转让完成后,华实控股将持有23.95%的公司股份及受托5.62%的公司表决权,合计控制公司29.57%股份的表决权,公司的控股股东变更为华实控股,实际控制人变更为珠海国资委。强大的国资背景股东为公司的快速发展提供坚强后盾。 公司目前拥有4家全资子公司:光库米兰有限责任公司、珠海加华微捷科技有限公司、光库通讯有限公司、珠海光辰科技有限公司。 图表2:截至2022年Q1公司股权结构 1.3.主营业务情况 公司当前主营业务均围绕激光器核心技术,分为光纤激光器件、光通讯器件、铌酸锂调制器及光子集成产品、其他业务四个部分。 图表3:公司主要业务类别和产品 2012-2021年公司营业收入年复合增长率为27.32%,且始终保持正增长,最近五年营收同比增长始终高于25%。 2012-2021年公司归母净利润年复合增长率为25.47%。其中2019-2020年归母净利润降幅明显,其中既有公司股权激励费用增加的原因,也受到疫情、国内市场竞争加剧的影响。 图表4:2019-2020年公司归母净利润降幅明显的原因分析 2021年公司通过技术创新、推出新产品、积极开发国内外新客户,实现营业收入66,779.96万元,同比增长35.84%;随着营收增长、光库米兰扭亏,公司2021年实现归母净利润13,080.90万元,同比增长120.94%。 图表5:公司历年营业收入(亿元) 图表6:公司历年归母净利润(亿元) 2.激光器行业稳健增长,薄膜铌酸锂业务空间广阔 2.1.我国激光器行业发展迅速、竞争优势明显 典型的激光器由光学系统、电源系统、控制系统和机械结构四个部分组成,其中电源系统、控制系统和机械结构共同辅助光学系统输出激光。 激光器行业上游主要包括激光材料及配套元器件,重点激光器件包括光纤、泵浦源、激光芯片、激光晶体等。 激光器应用广泛,渗透至下游诸多行业,普遍用于激光切割、焊接、打标、雕刻等加工工序,广泛支撑汽车、通信、医疗等行业。 图表7:激光器行业产业链 全球激光器规模稳定增长,国产激光器份额不断提升 随着光纤激光应用领域不断拓展,全球光纤激光器行业市场规模稳步上升。光纤激光器作为激光加工设备的核心部件,市场规模不断增长。Laser Focus World数据显示,全球激光器的市场规模从2017年的103.7亿美元增长至2021年的184.8亿美元,4年CAGR达到9.05%,2021年同比增长15.43%。 我国激光器市场规模从2017年的69.5亿美元增长至2021年的147.4亿美元,4年CAGR达到16.72%,2021年同比增长18.24%。我国激光器全球市场份额从2017年的53.18%提升到2021年的69.81%,国产激光器市场规模和份额不断提升。 中国作为全球光纤激光器最大的消费市场,国内生产企业数量不断增加,综合实力不断增强,国产化率水平不断提高。2021年1-3kW和3-6kW光纤激光器的国产化率分别达到92%和86%,6-10kW和10kW以上光纤激光器的国产化率分别为51%和49%。 图表8:全球和中国激光器市场规模对比 图表9:光纤激光器国产化趋势 光纤激光器份额过半,大功率激光器需求增长迅速 根据增益介质不同,激光器可分为气体激光器、固体激光器、半导体/准分子激光器、光纤激光器等,其中光纤激光器作为第三代激光器,与传统激光器相比,在电光转换效率、光束质量、散热性能、结构体积和维护成本等方面均有明显的优势,市场规模不断提升。 全球光纤激光器市场规模从2015年的39.62亿美元增至2020年的84.34亿美元,市场占比从2015年的40.80%提升至2020年的52.68%,是市场份额最大的工业激光器。 图表10:全球光纤激光器市场规模(亿美元) 图表11:全球光纤激光器市场规模占比 光纤激光器市场集中度较高,大功率激光器增长迅速 随着光纤激光器在工业加工领域的应用范围不断扩展,新的应用场景对激光器的功率、光束质量等性能参数的要求也越来越高,提升输出功率成为光纤激光器未来最主要的发展方向。大功率激光器技术门槛较高,随着大功率激光器市场份额提升,行业集中度保持在较高水平。 我国光纤激光器市场头部厂家包括IPG光电、锐科激光、创鑫激光、nLight等公司,2020年CR4高达86%。2020年大功率激光器出货量增长迅速,其中6kW-10kW光纤激光器出货量同比增长98.00%,10kW以上激光器出货量同比增长102.90%。 图表12:2020年中国光纤激光器厂商份额 图表13:2019-2020年中国激光器出货量(台) 随着超快光纤激光器的技术逐渐成熟,其在晶圆、半导体、透明材料加工及液晶面板加工等领域的应用不断拓展,用于超快光纤激光器的保偏光纤元器件、高脉冲能量和高峰值功率的光纤元器件将成为光纤元器件行业发展的下一个热点。 2.2.全球数通市场引领光通信器件需求增长 从光模块市场看,数通市场是驱动行业增长关键动力 公司的光通信器件业务,覆盖5G、数据中心和云计算网络、波分传送网等主要通信场景。根据不同细分领域光模块市场需求数据,可以看到市场的增长趋势:2021-2026年,全球光模块市场增长主要来自Ethernet和C