砥砺前行,修复可期
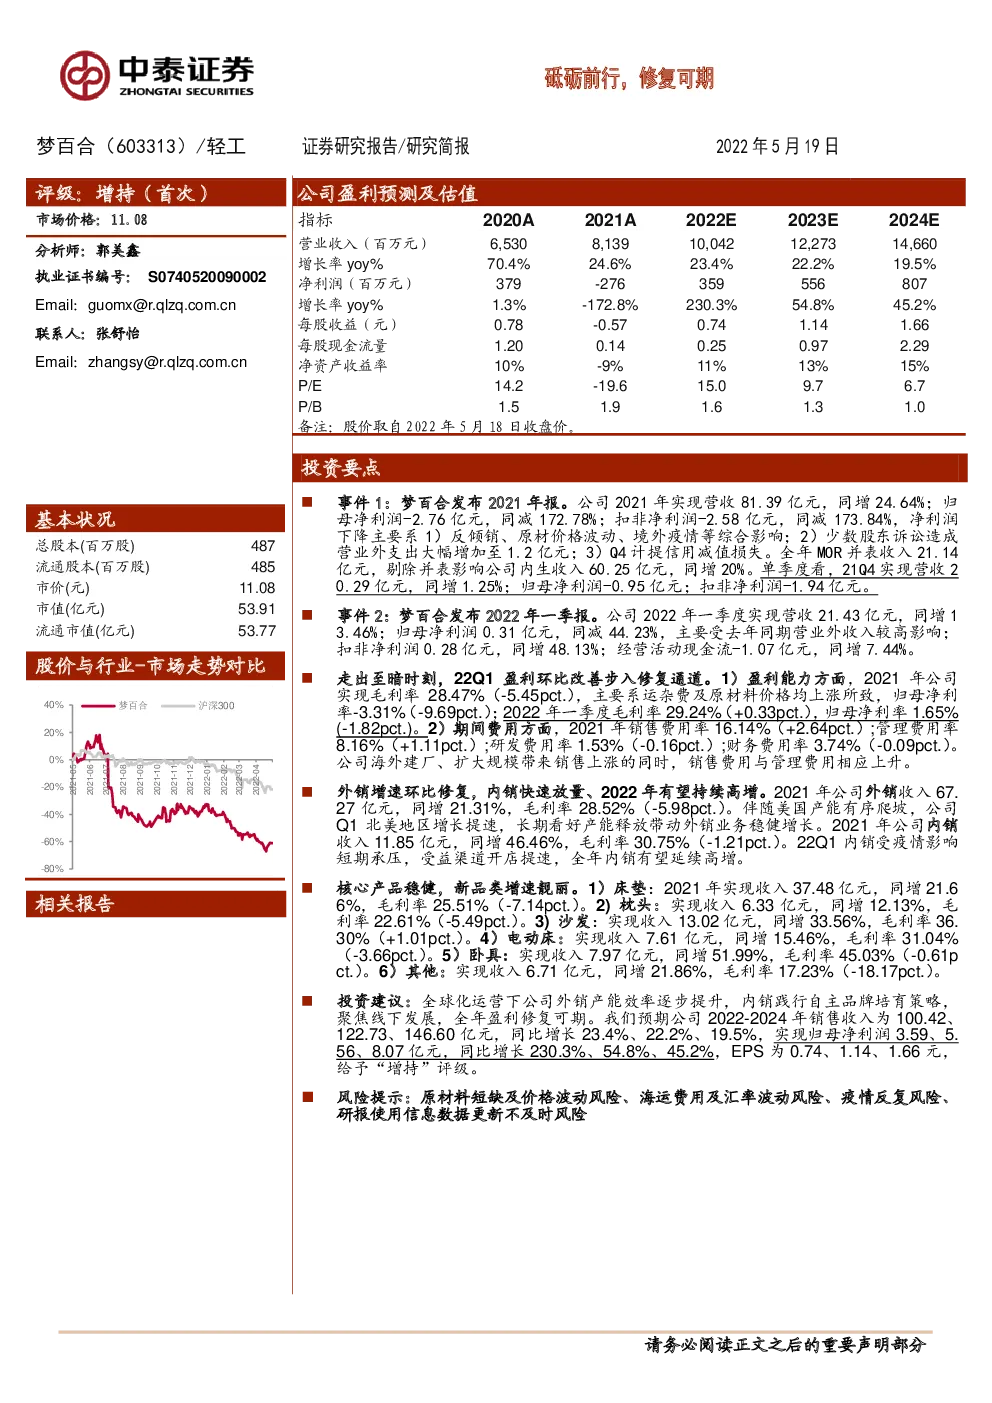
事件1:梦百合发布2021年报。公司2021年实现营收81.39亿元,同增24.64%;归母净利润-2.76亿元,同减172.78%;扣非净利润-2.58亿元,同减173.84%,净利润下降主要系1)反倾销、原材价格波动、境外疫情等综合影响;2)少数股东诉讼造成营业外支出大幅增加至1.2亿元;3)Q4计提信用减值损失。全年MOR并表收入21.14亿元,剔除并表影响公司内生收入60.25亿元,同增20%。单季度看,21Q4实现营收2 0.29亿元,同增1.25%;归母净利润-0.95亿元;扣非净利润-1.94亿元。 事件2:梦百合发布2022年一季报。公司2022年一季度实现营收21.43亿元,同增1 3.46%;归母净利润0.31亿元,同减44.23%,主要受去年同期营业外收入较高影响; 扣非净利润0.28亿元,同增48.13%;经营活动现金流-1.07亿元,同增7.44%。 走出至暗时刻,22Q1盈利环比改善步入修复通道。1)盈利能力方面,2021年公司实现毛利率28.47%(-5.45pct.),主要系运杂费及原材料价格均上涨所致,归母净利率-3.31%(-9.69pct.);2022年一季度毛利率29.24%(+0.33pct.),归母净利率1.65%(-1.82pct.)。2)期间费用方面,2021年销售费用率16.14%(+2.64pct.);管理费用率8.16%(+1.11pct.);研发费用率1.53%(-0.16pct.);财务费用率3.74%(-0.09pct.)。 公司海外建厂、扩大规模带来销售上涨的同时,销售费用与管理费用相应上升。 外销增速环比修复,内销快速放量、2022年有望持续高增。2021年公司外销收入67. 27亿元,同增21.31%,毛利率28.52%(-5.98pct.)。伴随美国产能有序爬坡,公司Q1北美地区增长提速,长期看好产能释放带动外销业务稳健增长。2021年公司内销收入11.85亿元,同增46.46%,毛利率30.75%(-1.21pct.)。22Q1内销受疫情影响短期承压,受益渠道开店提速,全年内销有望延续高增。 核心产品稳健,新品类增速靓丽。1)床垫:2021年实现收入37.48亿元,同增21.6 6%,毛利率25.51%(-7.14pct.)。2)枕头:实现收入6.33亿元,同增12.13%,毛利率22.61%(-5.49pct.)。3)沙发:实现收入13.02亿元,同增33.56%,毛利率36. 30%(+1.01pct.)。4)电动床:实现收入7.61亿元,同增15.46%,毛利率31.04%(-3.66pct.)。5)卧具:实现收入7.97亿元,同增51.99%,毛利率45.03%(-0.61p ct.)。6)其他:实现收入6.71亿元,同增21.86%,毛利率17.23%(-18.17pct.)。 投资建议:全球化运营下公司外销产能效率逐步提升,内销践行自主品牌培育策略,聚焦线下发展,全年盈利修复可期。我们预期公司2022-2024年销售收入为100.42、122.73、146.60亿元,同比增长23.4%、22.2%、19.5%,实现归母净利润3.59、5. 56、8.07亿元,同比增长230.3%、54.8%、45.2%,EPS为0.74、1.14、1.66元,给予“增持”评级。 风险提示:原材料短缺及价格波动风险、海运费用及汇率波动风险、疫情反复风险、研报使用信息数据更新不及时风险 21A&22Q1业绩概览:营收同增24.6%,盈利波动 事件:梦百合发布2021年报及2022年一季报。公司2021年实现营收81.39亿元,同增24.64%;归母净利润-2.76亿元,同减172.78%;扣非净利润-2.58亿元,同减173.84%,净利润下降是净利润下降主要系1)反倾销、原材价格波动、境外疫情等综合影响;2)少数股东诉讼造成营业外支出大幅增加至1.2亿元;3)Q4计提信用减值损失。经营活动现金流0.68亿元,同减88.34%,主要系公司购买商品、接受劳务及职工薪酬支出的增长。单季度看,21Q4实现营收20.29亿元,同增1.25%; 归母净利润-0.95亿元;扣非净利润-1.94亿元。公司2022年一季度实现营收21.43亿元,同增13.46%;归母净利润0.31亿元,同减44.23%; 扣非净利润0.28亿元,同增48.13%;经营活动现金流-1.07亿元,同增7.44%。 公司整体财务状况:经营整体向好,盈利短期承压,22Q1扭亏 营业收入持续增长,盈利能力多重因素影响下承压,22Q1扭亏。公司2017-2021年营业收入从23.39亿元增至81.39亿元,5年CAGR为36.58%,受国外反倾销及全球疫情影响,2021年收入增长放缓,同比增速为24.64%,其中Q1-Q4单季度增速分别为78.52%、48.10%、4.75%、1.25%,2022Q1营收增速回升,达13.46%。2016-2021归母净利润分别为2.00、1.56、1.86、3.74、3.79、-2.76亿元,21年净利润下降主要系原辅材价格及运费大幅上涨、疫情及第二轮反倾销影响产能利用、诉讼赔偿款计提预计负债约1.1亿元、计提资产与信用减值1.34亿元所致。2022Q1净利润同比扭亏,达0.31亿元。 图表1:梦百合营业收入及增速 图表2:梦百合归母净利润及增速 产能爬坡顺利,盈利能力有望边际修复。1)毛利率方面,2016-2021年先升后降,受益于规模效应及产能全球化优势,2017年-2019年公司毛利率持续提升,从29.54%增长至39%以上。2020年公司毛利率33.92%,同比下降5.8个百分点,系会计准则变化,将运费和报关费等与履约义务相关的直接费用分类至营业成本。2021公司毛利率28.47%,同比下降5.45个百分点,系成本端受原辅料及运输成本上涨冲击,同时疫情及二轮反倾销等因素影响产能利用及爬坡。2022Q1毛利率触底反弹,回升至29.24%。2)归母净利率方面,2016-2021年公司归母净利率分别为11.61%、6.67%、6.10%、9.76%、5.80%、-3.39%,近两年分别在美西产能爬坡和成本上行压力下盈利能力短期受损。2022Q1归母净利率扭亏,达1.44%。全年来看,随成本端变化趋于平稳,海外产能提升,2022年公司盈利能力将逐渐修复,并有望实现底部反转。 图表3:梦百合销售毛利率 图表4:梦百合归母净利率 21年业务扩张致期间费用率上行,22Q1同比改善。公司2021年期间费用率29.56%,同比上升3.49pct.;2022Q1期间费用率同比下降 1.36pct.,为25.39%。拆分来看,2021年公司销售费用率为16.14%(+2.64pct.),2022Q1为13.86%(-0.8pct.);管理费用率为9.68%(+0.94pct.),2022Q1为8.49%(-1.07pct.);研发费用率为1.53%(-0.16pct.),2022Q1为1.26%(-0.35pct.);财务费用率为3.74% (-0.09pct.),2022Q1为3.05%(+0.52pct.)。2021年由于营销开支及海外基地建设,期间费用率有所提升,2022Q1公司启动全面预算管理,期间费用率同比改善。 图表5:梦百合期间费用率 图表6:梦百合近年费用率情况 分业务收入情况:床垫业务核心稳固,新品类沙发、卧具增速靓丽 分产品看:公司2021年床垫、枕头、沙发、电动床、卧具、其他业务分别实现营收37.48、6.33、13.02、7.61、7.97、6.71亿元,同比分别增长21.7%、12.1%、33.6%、15.46%、52.0%、21.9%,营收占比分别为47.37%、8.00%、16.46%、9.62%、10.07%、8.48%。公司床垫产品核心优势稳固,占比仍近50%;枕头业务占比持续下滑;电动床业务在近两年小幅下滑;公司积极进行产品研发,沙发、卧具业务高速增长,占比持续提升。 图表7:梦百合分产品营收(亿元) 图表8:梦百合分产品营收占比 毛利率情况:公司2021年床垫/枕头/沙发/电动床及卧具业务分别实现毛利率25.51%/22.61%/36.30%/31.04%/45.03%;分别相较2020同比变化-7.14pct./-5.49pct./+1.01pct./-3.66pct./-0.61pct.,除沙发业务外均有所下降。 图表9:梦百合各产品毛利率 公司经营展望:全球化运营下砥砺前行,修复可期 行业概况:国外进口渗透率提升,国内市场规模持续增长,记忆棉床垫高成长性凸显。公司主要产品记忆棉床垫主要销往美国、欧洲及中国大陆,2011年至2020年,全球主要国家床垫市场消费规模由227亿元增长至290亿元,总体保持稳步增长。在进口渗透率方面,全球最主要的50个市场的进口渗透率由2011年的12.4%增长至2020年的17.8%。 由于记忆棉床垫的可压缩、可折叠性,在跨国物流运输上更具优势,进出口规模也将逐渐扩张。中国床垫市场随居民收入、消费水平及城镇化水平不断提高,发展迅速,2011年至2020年规模由47.01亿美元增长至85.40亿美元,复合增长率6.86%。据统计,2004年至2015年,美国市场记忆绵床垫等功能性床垫的销售规模由6.25亿美元上升至17.88亿美元,CAGR达10.03%,同期弹簧床垫的销售规模由33.05亿美元上升至49.36亿美元,CAGR仅3.71%。记忆绵床垫等功能性床垫的销售增速远超弹簧床垫,记忆棉床垫市场高成长性凸显。 图表10:全球50个主要床垫市场的进口渗透率 图表11:国内床垫市场规模及增速 图表12:2004-2015年美国市场记忆绵床垫、传统床垫增速情况 国内国外协同运营,借助供应链优势助力市场开拓。公司产品内销通过传统门店销售、电商新零售、酒店及新渠道销售模式进行业务开拓,线上线下相结合,助力公司品牌在国内加速拓展;外销主要通过自主品牌销售、ODM销售及跨境电商销售模式,通过构建境外供应链体系、长期积累合作关系并借助工厂成本及产品供应链优势进一步占据床垫市场份额。 自主品牌全球迅速推广,境内外渠道布局效果凸显。在海外业务稳定发展的同时,公司逐步建立“MLILY”、“Mlily梦百合”、“零压房”等自主品牌体系,以全球化视野布局市场,不断加强“MLILY”等自主品牌的市场推广及销售渠道建设,产品畅销美、日、英等全球73个国家和地区。公司收购的美国MOR、西班牙MATRESSES和深圳朗乐福等境内外销售渠道进一步提高了自主品牌市场份额,凸显品牌效应。 图表13:梦百合部分产品品类 图表14:梦百合非温感零压绵获多国专利 线上+线下,境内+境外营销渠道齐发力。线上:境内在天猫商城、京东商城等电商平台开设旗舰店,境外通过亚马逊、速卖通、1688国际站等销售平台出海直销。线下:境内联合大型连锁家居卖场、百货商店、shoppingmall体系,通过直营+经销的方式开展销售,同时与多品牌酒店合作,建立零压房体验式消费场景,并通过各种异业合作打通销售渠道。境外除自主品牌收购渠道外,与部分海外家居制品品牌商、家居贸易商建立长期稳定合作关系,通过境外品牌商、贸易商渠道将产品销售给消费者。 线下门店数量破千,大宗业务稳定增长。公司门店销售营收近两年上升较快,从2018年的1.01亿元增加至2021年的28.10亿元。其中,直营店所占营收份额增长最快,2021年占门店收入已达85.15%。2021年线下门店数量已达1464家,净增516家。线上销售渠道经2020年大幅增长后,2021年销售情况已趋于平稳,达4.21亿元。大宗业务总体份额较大,2021年占全年营收近60%,同时上升趋势较稳定,2021年同增19.02%。 图表15:梦百合按销售渠道营收(亿元) 图表16:梦百合门店数量变化 展望未来,自主品牌培育+产能全球化布局持