弱势市场情况下权益衍生品业务的变化分析:如何分析22年龙头券商的权益衍生品投资收益?
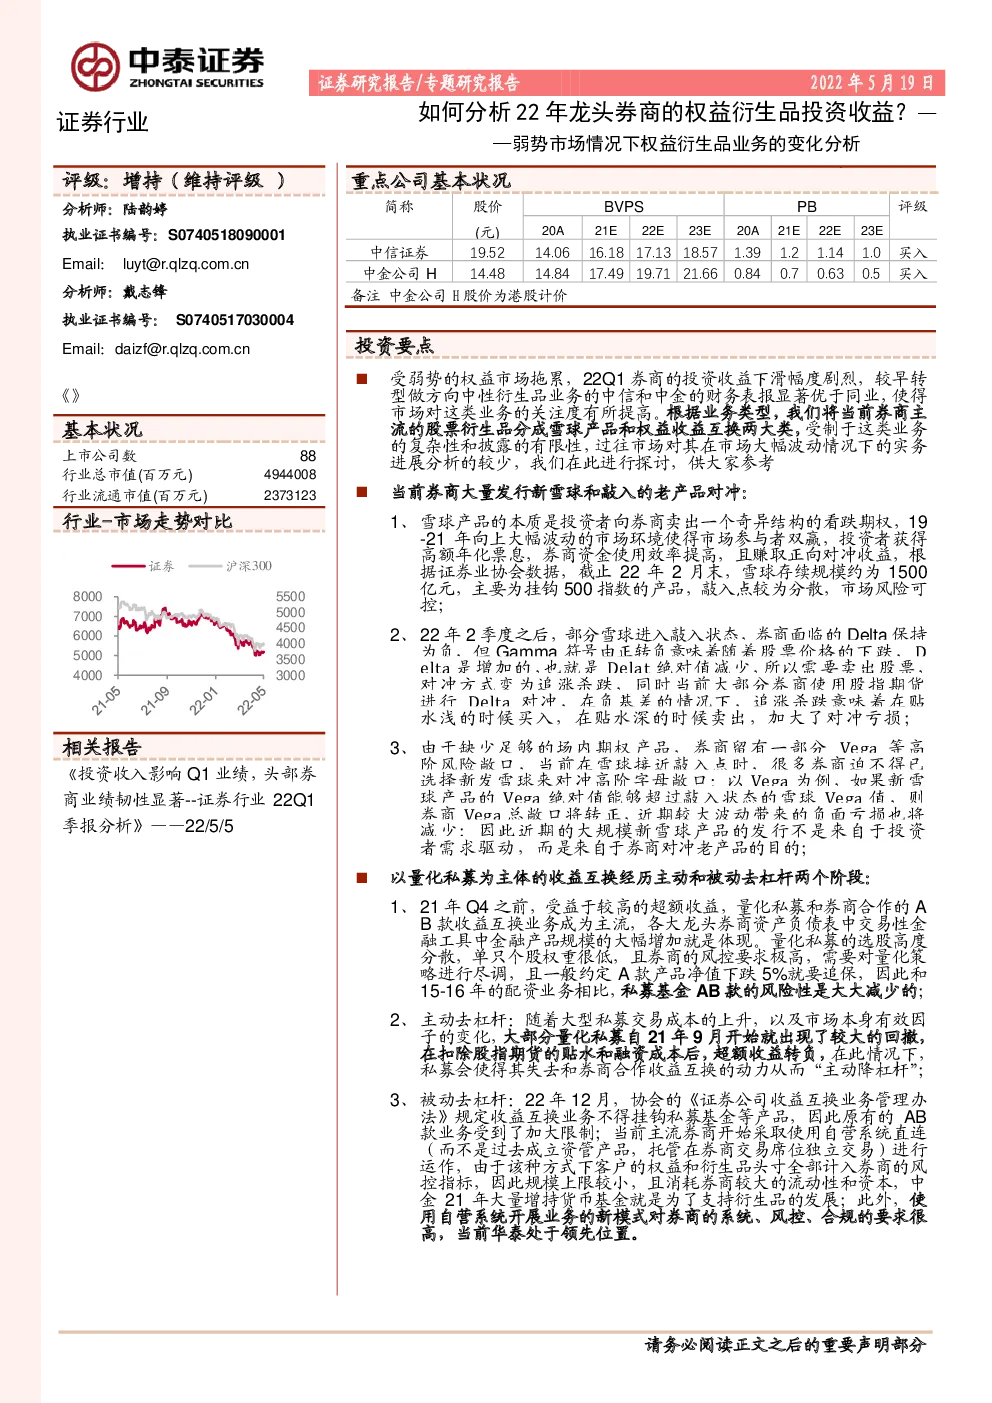
受弱势的权益市场拖累,22Q1券商的投资收益下滑幅度剧烈,较早转型做方向中性衍生品业务的中信和中金的财务表报显著优于同业,使得市场对这类业务的关注度有所提高。根据业务类型,我们将当前券商主流的股票衍生品分成雪球产品和权益收益互换两大类,受制于这类业务的复杂性和披露的有限性,过往市场对其在市场大幅波动情况下的实务进展分析的较少,我们在此进行探讨,供大家参考 当前券商大量发行新雪球和敲入的老产品对冲: 1、雪球产品的本质是投资者向券商卖出一个奇异结构的看跌期权,19-21年向上大幅波动的市场环境使得市场参与者双赢,投资者获得高额年化票息,券商资金使用效率提高,且赚取正向对冲收益,根据证券业协会数据,截止22年2月末,雪球存续规模约为1500亿元,主要为挂钩500指数的产品,敲入点较为分散,市场风险可控; 2、22年2季度之后,部分雪球进入敲入状态,券商面临的Delta保持为负,但Gamma符号由正转负意味着随着股票价格的下跌,D elta是增加的,也就是Delat绝对值减少,所以需要卖出股票,对冲方式变为追涨杀跌, 同时当前大部分券商使用股指期货进行Delta对冲,在负基差的情况下,追涨杀跌意味着在贴水浅的时候买入,在贴水深的时候卖出,加大了对冲亏损; 3、由于缺少足够的场内期权产品,券商留有一部分Vega等高阶风险敞口, 当前在雪球接近敲入点时, 很多券商迫不得已选择新发雪球来对冲高阶字母敞口:以Vega为例,如果新雪球产品的Vega绝对值能够超过敲入状态的雪球Vega值 , 则券商Vega总敞口将转正,近期较大波动带来的负面亏损也将减少 ;因此近期的大规模新雪球产品的发行不是来自于投资者需求驱动,而是来自于券商对冲老产品的目的; 以量化私募为主体的收益互换经历主动和被动去杠杆两个阶段: 1、21年Q4之前,受益于较高的超额收益,量化私募和券商合作的A B款收益互换业务成为主流,各大龙头券商资产负债表中交易性金融工具中金融产品规模的大幅增加就是体现。量化私募的选股高度分散,单只个股权重很低,且券商的风控要求极高,需要对量化策略进行尽调,且一般约定A款产品净值下跌5%就要追保,因此和15-16年的配资业务相比,私募基金AB款的风险性是大大减少的; 2、主动去杠杆:随着大型私募交易成本的上升,以及市场本身有效因子的变化,大部分量化私募自21年9月开始就出现了较大的回撤,在扣除股指期货的贴水和融资成本后,超额收益转负,在此情况下,私募会使得其失去和券商合作收益互换的动力从而“主动降杠杆”; 3、被动去杠杆:22年12月,协会的《证券公司收益互换业务管理办法》规定收益互换业务不得挂钩私募基金等产品,因此原有的AB款业务受到了加大限制;当前主流券商开始采取使用自营系统直连(而不是过去成立资管产品,托管在券商交易席位独立交易)进行运作,由于该种方式下客户的权益和衍生品头寸全部计入券商的风控指标,因此规模上限较小,且消耗券商较大的流动性和资本,中金21年大量增持货币基金就是为了支持衍生品的发展;此外,使用自营系统开展业务的新模式对券商的系统、风控、合规的要求很高,当前华泰处于领先位臵。 虽然在弱势市场下,券商扩表速度会变慢,且占用了资本和流动性指标,但和传统方向型自营相比,权益衍生品业务依然有其独特优势: 1、由于衍生品业务大多是金融产品形式,金融产品有其合同存续期,因此虽然今年的市场需求有所放缓,但我们预计存量的业务依然可以为公司贡献较大的绝对收益; 2、虽然高阶字母有一定的敞口,但依然有“非方向性”的特征,收益方向对市场的敏感性远低于传统自营业务:如图表13,在18年市场单向下跌的情况下,中金的权益投资收益下滑幅度仅为33%,收益率依然为正的3.03%; 3、参考18年经验并结合今年的业务趋势,我们预计今年衍生品业务发展走在前列的龙头券商的投资收益依然可以达到去年的7成左右; 投资建议:我们重点推荐中信证券和中金H:1)中信证券:公司22 Q1投资收益仅同比下降13.2%,净利润更是逆势增长1.24%,我们认为1季度的强韧表现和其投资业务的合理布局高度相关,敞口较小的衍生品业务依然贡献了投资正收益,中信于22年1月完成280亿的配股,短时间内消除市场对其再融资摊销EPS的担忧,当前其股价对应22年PB为1.15倍,处于历史底部,甚至低于18年有股票质押风险时期的估值;2)中金公司H;中金公司经营杠杆率常年位列中资券商第一,高效的资本使用效率和强大的投行业务能力使得其ROE处于行业领先地位,公司自15年就建立了非方向性的资本中介业务发展战略,业绩在多轮的牛熊市转换中得到了验证,当前其股价对应的PB为0.63倍 风险提示:资本市场改革慢于预期,权益市场大幅下滑,投行业务进展不及预期,公司衍生品对冲不充分,衍生品监管持续趋严; 弱势市场环境下,市场对方向中性衍生品业务的关注度增加 2022年以来受弱势的权益市场拖累,券商传统的方向性自营表现不佳,1季报券商的投资收益下滑幅度剧烈,较早转型开展方向中性股权衍生品业务的中信和中金的财务表报显著优于同业,使得市场对这类业务的关注度有所提高。 根据业务类型,我们将当前券商主流的股票衍生品分成雪球产品和收益互换两大类,受制于这些业务的复杂性和披露的有限性,过往市场对其在市场大幅波动情况下的实时业务进展分析的较少,我们在此进行探讨,供大家参考。 图表1:净利润排名前10的券商在22年一季度的投资收益情况:亿元,% 雪球产品:当前券商大量发行新产品和敲入的老雪球对冲 当前市场主流的雪球产品(autocall)的本质是投资者向券商卖出一个奇异结构的看跌期权,该期权设臵了自动敲入和自动敲出的收益结构,敲入点和敲出点一般设臵为当前价格的70%-80%和100%-110%,19-21年的市场环境非常适合雪球产品,投资者和券商实现了双赢: 1、对投资者来说,只有雪球产品挂钩的指数下跌至敲入点,且产品存续期回不到敲出点的情形才会损失本金,其余情景均可以赚取10%以上的年化票息,而19-21年市场几乎没有出现过单边下跌20%以上的情景,因此投资者获取了远高于银行理财等其他固定收益类产品的利息; 2、对于券商来说,由于敲出价格仅比当前指数价格稍高出些许,在19-21年市场较大的向上波动环境中很容易在较短时间内实现敲出,而敲出后虽然要支付较高年化的票息,但由于产品成立到敲出时间间隔较短,券商实际支付的票息并不高,且资金周转大幅提高,叠加有利的股指期货负基差环境,券商也实现了可观的对冲收益; 投资者和券商双赢的结果使得20-21年雪球产品规模增长迅速,如果我们用股指类场外期权的名义本金(雪球产品以挂钩中证500,沪深300等指数为主)和非固定收益的收益凭证规模之和来进行雪球规模的估算,可以看到这一数字在22年年初约为7600 图表4:中证500走势: 图表5:典型雪球产品希腊字母示意 图表2:挂钩股指类场外期权名义本金:亿元,% 图表3:非固定利率的收益凭证发行情况:亿元,% 但进入22年以后,市场环境变化剧烈,年初至22年4月末,雪球主要挂钩的中证500指数单边下跌幅度最多达到28.8%,触达了部分雪球产品的敲入点,且由于对市场预期的变化,投资者购买雪球产品的积极性也大幅下降,在这样的情境下,我们看到两个现象: 1、存量雪球产品Gamma为负,产生对冲亏损: 图5是一个敲入点在4500,敲出点为6000,横轴代表标的价格,纵轴代表收益和 2、用新发雪球产品来对冲存量产品的高阶字母敞口 在股指平稳时期,券商主要面临的是Delta风险,使用现货和股指期货等线性工具均可完全对冲,但由于国内缺少足够的场内期权产品,Gamma和Vega等高阶风险一直留有不小的敞口。 在雪球接近敲入点时,Gamma和Vega的符号都会转负,在对冲工具不足的情况下 ,当前很多券商迫不得已选择新发雪球来对冲Gamma和Vega的敞口:以Vega为例 , 如果新雪球产品的Vega绝对值能够超过敲入状态的雪球Vega值,则券商的Vega总敞口将转正,近期较大波动带来的负面亏损也将减少;因此我们近期看到的大规模新雪球产品的发行不是来自于投资者需求驱动 ,而是来自于券商对冲老产品的目的 ,且为了推动销售 ,近期新雪球的票息也有所提高, 也给券商带来一定成本压力 ; 量化私募为主体的权益收益互换经历去杠杆 券商的权益收益互换是近年来股权衍生品放量的主要品种,其中个股和境外收益互换等业务发展平稳,以中量化私募为主体的的AB款产品20-21年发展非常迅猛: 图表6为一个典型的AB款收益互换业务结构,主要元素如下: 图表6:券商收益互换的AB款产品主要要素 类似AB款收益互换产品规模的快速增长在券商的报表中有所体现,以国君为例,其交易性金融资产中金融产品的规模由18年末的533亿元增长至21年末的948亿元,其中21年私募基金规模净增达到147亿元(如图表7),我们推测可能和权益衍生品中的收益互换有关。 但以量化私募为主体的收益互换自去年Q4以来开始收缩,主要源于两大变化: 1、主动降杠杆:量化私募参与收益互换业务的出发点就是其策略可以获取持续的稳定超额收益,但随着大型私募交易成本的上升,以及市场本身有效因子的变化,大部分量化私募自21年9月开始就出现了较大的回撤(图表8),在扣除股指期货的贴水和融资成本后,超额收益转负:图表9展示了在券商收取6.5%的融资成本,出资为客户资金的4倍,管理人业绩报酬率为20%,量化私募投资收益率为5%,15%和25%的情景时,对应的客户收益率情况,当客户的收益率为负时,会使得其失去和券商合作收益互换的动力从而“主动降杠杆”。 22年一季度以来随着部分量化私募2季度开始主动加大部分因子的暴露,超额收益再次上升,我们也看到部分客户重新开始和券商开展业务; 图表9:量化私募AB款收益互换利益演示 图表7:国君交易金融资产中金融产品构成:亿元 图表8:部分量化私募收益情况 私募基金管理人盈利 来源:中泰证券研究所 2、被动去杠杆:21年12月,中国证券业协会发布《证券公司收益互换业务管理办法》,核心内容是将收益互换和场外期权收归一起,只有获取一级和二级交易商资质的券商才有资格开展该两项衍生品业务,且收益互换业务不得挂钩私募基金及资管计划等私募产品和场外衍生品;在此项新规之下,原有的以挂钩私募基金进行收益互换的AB款业务受到了极大的限制。 当前主流券商在压缩AB款业务的同时,采取的变通以及合规的方式是使用自营系统直连(而不是过去成立资管产品,托管在券商交易席位独立交易)进行运作,由于该种方式下客户的权益和衍生品头寸全部计入券商的风控指标,因此规模上限较小,风险更加可控,但会消耗券商较大的流动性和资本:我们从中金21年的年报可以看出(图 表11),在场外衍生品对冲持仓仅同比小幅增加137亿元的情况下,中金持有的以货币基金为主的基金同比增长64%至913亿元,我们认为大幅增加货币基金主要是因为该资产的风险权重较低,可以保证中金的监控指标满足要求,但变相牺牲了资金的使用效率和收益率。此外,使用自营系统开展业务的新模式对券商的系统、风控、合规的要求很高,当前华泰处于领先位臵。 图表10:主要券商核心的权益业务监管指标:% 图表11:中金公司交易性金融资产构成:亿元 图表12:中信和中金经营性杠杆 图表13:中金权益投资情况:亿元,% 图表14:中信证券A股PB估值 图表15:中金公司H股PB估值 风险提示: 资本市场改革慢于预期,权益市场大幅下滑,投行业务进展不及预期,公司衍生品对冲不充分,衍生品监管持续趋严;