从云产品转向云平台,受益国产替代的ERP龙头
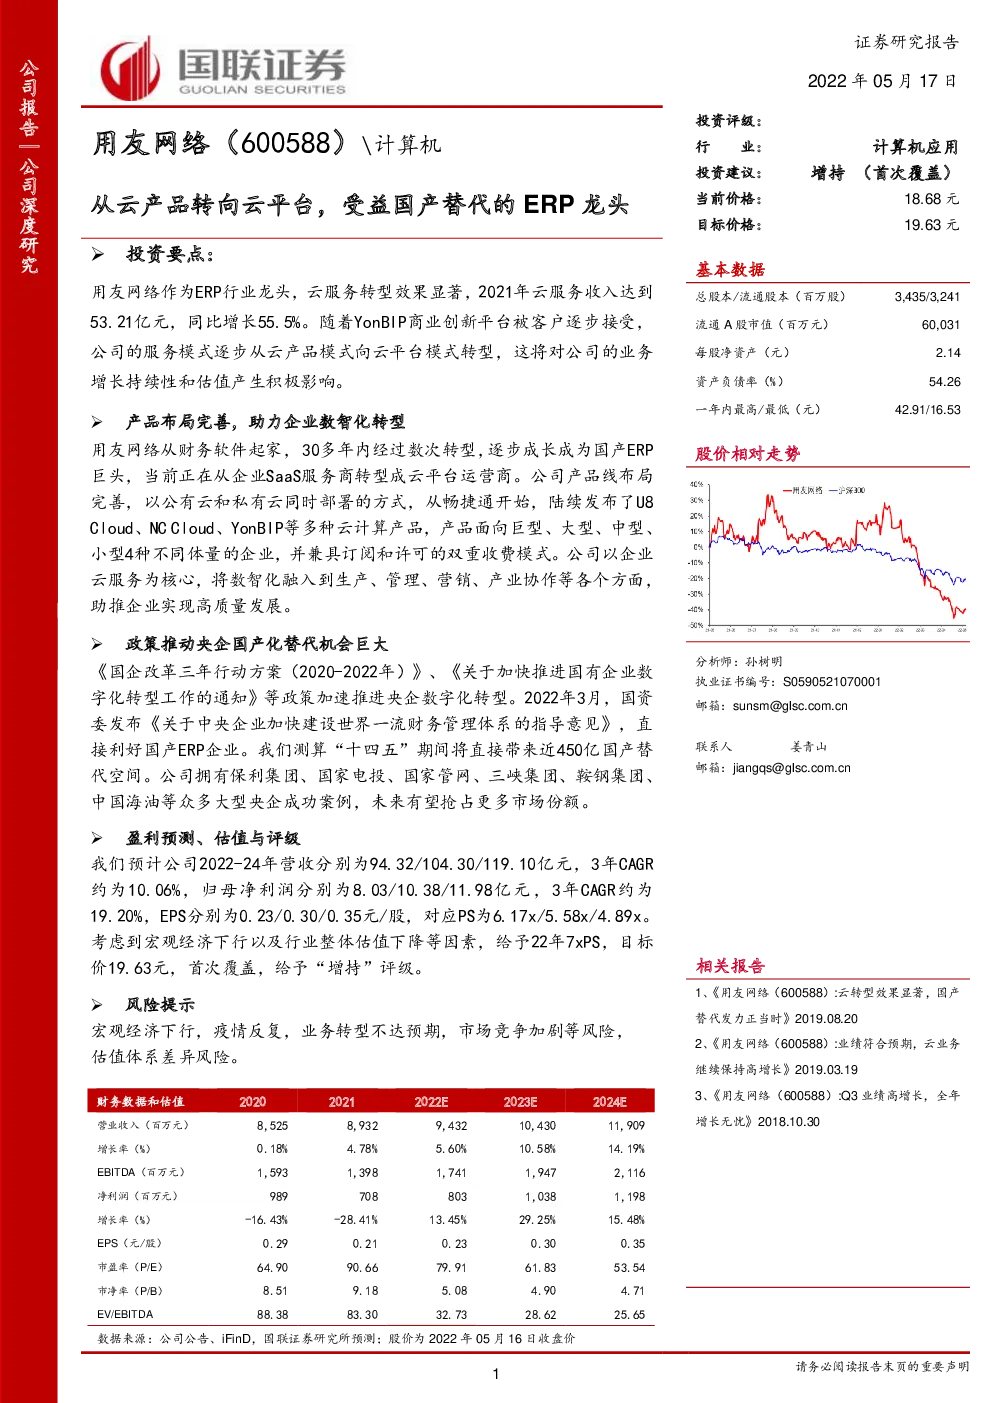
用友网络作为ERP行业龙头,云服务转型效果显著,2021年云服务收入达到53.21亿元,同比增长55.5%。随着YonBIP商业创新平台被客户逐步接受,公司的服务模式逐步从云产品模式向云平台模式转型,这将对公司的业务增长持续性和估值产生积极影响。 产品布局完善,助力企业数智化转型 用友网络从财务软件起家,30多年内经过数次转型,逐步成长成为国产ERP巨头,当前正在从企业SaaS服务商转型成云平台运营商。公司产品线布局完善,以公有云和私有云同时部署的方式,从畅捷通开始,陆续发布了U8 Cloud、NC Cloud、YonBIP等多种云计算产品,产品面向巨型、大型、中型、小型4种不同体量的企业,并兼具订阅和许可的双重收费模式。公司以企业云服务为核心,将数智化融入到生产、管理、营销、产业协作等各个方面,助推企业实现高质量发展。 政策推动央企国产化替代机会巨大 《国企改革三年行动方案(2020-2022年)》、《关于加快推进国有企业数字化转型工作的通知》等政策加速推进央企数字化转型。2022年3月,国资委发布《关于中央企业加快建设世界一流财务管理体系的指导意见》,直接利好国产ERP企业。我们测算“十四五”期间将直接带来近450亿国产替代空间。公司拥有保利集团、国家电投、国家管网、三峡集团、鞍钢集团、中国海油等众多大型央企成功案例,未来有望抢占更多市场份额。 盈利预测、估值与评级 我们预计公司2022-24年营收分别为94.32/104.30/119.10亿元,3年CAGR约为10.06%,归母净利润分别为8.03/10.38/11.98亿元,3年CAGR约为19.20%,EPS分别为0.23/0.30/0.35元/股,对应PS为6.17x/5.58x/4.89x。 考虑到宏观经济下行以及行业整体估值下降等因素,给予22年7xPS,目标价19.63元,首次覆盖,给予“增持”评级。 风险提示 宏观经济下行,疫情反复,业务转型不达预期,市场竞争加剧等风险,估值体系差异风险。 投资聚焦 核心逻辑 在国际背景下,科技领域自主可控成为必须面对的课题。ERP作为数字经济底座作用凸显,具有向HR、供应链、CRM、BI等企业软件的高延展性,在企业管理软件体系中至关重要。2022年3月,国资委发布《关于中央企业加快建设世界一流财务管理体系的指导意见》。我们认为随着政策的落地,将直接利好国产ERP企业。公司作为行业头部企业,将直接受益。 不同于市场的观点: 1)市场认为:宏观经济预期下滑,ERP行业增速放缓,用友网络业务很难维持高增长。 我们认为:用友网络已经不再是单纯的ERP软件供应商,公司已经借助多年的积累全面进入企业管理软件领域,并且孵化了如医疗、汽车、审计、烟草等专业服务软件子公司。2020年推出的BIP商业创新平台更是向平台运营商转型,商业模式涵盖了License、订阅费、开发和运维服务费、佣金分成等方式,鉴于泛ERP市场空间广阔,用友网络市场空间天花板已经打开。 2)市场认为:用友网络在与SAP和Oracle的竞争中不占优势。 我们认为:用友网络依托国内的工程师红利,以及持续不断的高强度研发投入,已经逐步缩小了与国外巨头的产品和技术差距。在信创领域的投入已经在2021年逐步显现,实现500万以上大型订单金额同比增加45%,个别大客户签约过亿元,进一步扩大了公司在大型企业服务市场领先优势地位。 投资看点: 短期在政策推动下央企国产替代进程加速,用友作为国内头部企业或将受益; 中期云服务收入占比逐年提升,业绩稳定性提升,抵御周期波动能力提升; 长期BIP创新业务平台构筑企业管理软件生态系统,收入模式多元化。 1.从财务软件供应商到管理软件巨头 1.1从财务软件供应商到企业管理软件巨头 用友网络成立于1988年,并且于2001年A股上市,是中国领先的云服务和软件提供商。在2010年开始逐步面向云转型,已成为中国财务SaaS和ERP SaaS的领先服务商。纵观公司30多年的发展历程,可以概括成三个发展阶段:财务软件起航阶段、ERP软件阶段、云服务和商业创新平台阶段。 图表1:用友网络发展历程 1.0阶段:1988年从财务软件启航,通过普及财务软件的应用,服务了中国数十万家企业和公共组织的会计电算化。 2.0阶段:1998年开始进入企业管理软件与服务领域,逐步形成了以ERP软件为核心,集团管理软件、人力资源管理软件(EHR)、客户关系管理软件(CRM)等软件集群,成为企业管理软件领军企业,长期占据国产ERP龙头位置。 3.0阶段:从2015年开始,公司坚定转型云服务业务,并且更名为用友网络。 在此基础上,通过构建和运营商业创新平台(用友BIP),以平台化、生态化的方式,满足企业客户利用数智技术对产品、业务、组织和管理的创新需求。 1.2股权架构稳定,核心团队持股比例较大 公司实际控制人为创始人王文京,通过北京用友科技有限公司、上海用友科技咨询有限公司和北京用友企业管理研究所3家实体实际持股比例为38.90%。公司创业元老和核心团队成员副董事长郭新平与董事吴政平分别通过控股上海益倍管理咨询有限公司与共青城优富投资管理合伙企业分别持有公司3.36%与1.18%的股份。核心团队成员持股超过40%,团队持股比例较大且稳定,利于公司长期战略实施。 2022年1月公司完成了新的定向增发,发行股份1.66亿股,发行价为31.95元,募资总额为53亿元,包括高瓴、高毅资产、葛卫东、摩根士丹利国际等17家国内外知名投资机构或个人参与了此次非公开发行。 图表2:用友网络主要股东持股情况 1.3营收稳定,云服务成主要收入来源 营收稳定增长,云服务业务增长迅速 公司经营情况稳健。2016-2020年公司营业收入持续增长,从2016年的51.13亿元增长到2021年89.32亿元,五年CAGR 11.80%。2020年由于疫情冲击,传统软件业务收缩,而云业务基数过小贡献业绩增量有限,公司营收增速下降,仅比2019年同比增长0.18%。2021年公司实现营业收入89.32亿元,同比增长4.7%;实现归母净利润7.08亿元,同比下降28.2%,云服务与软件业务收入86.41亿元,同比增长15.7%,其中云服务收入同比增长55.5%,达到53.21亿元。 2020和2021年公司营收增速放缓且利润下降的主要原因是加快推进向云服务转型战略的结果。期间公司逐步剥离金融服务业务,并且主动收缩软件业务,结构性增强订阅业务,逐步推进实施交付分签外包,新产品研发投入大,研发费用持续增长,最终导致营收增速和归母净利润下滑。 图表3:公司营业收入及增速 图表4:公司归母净利润及增速 公司收入结构优化,新战略落地情况良好 2021年公司对畅捷通支付、深圳前海用友力合金融服务有限公司金融业务等金融服务业务进行剥离,进一步聚焦云服务与软件主业,逐步推进实施交付分签外包,推动收入结构调整。金融服务业务收入同比下降72.5%,而云服务及软件业务实现收入86.41亿元,同比增长15.7%,带动公司收入整体实现4.7%的增幅。公司转型的重点方向云服务业务收入达53.21亿元,同比增长55.5%,占云服务及软件业务收入比例高达61.6%,同比提升15.8个百分点。软件业务收入33.20亿元,同比下滑18%。 由此可见,云服务业务已经成为公司最主要的收入来源。 图表5:2021年用友网络收入结构 1.4股权激励与业绩成长挂钩 公司2017-2021年持续进行股权激励,并且设定了明确的业绩考核目标,激励股票均来源于二级市场回购。2021年的股权激励计划涉及的最终参与对象共计2,014人,约占截止到2020年底在册员工总数18,082人的11.14%,包括在公司任职的高级管理人员、中高级管理人员、专家等骨干员工。 图表6:近年主要股权激励方案汇总 截至2022年4月29日,公司累计回购股份数量约为3471万股,占公司目前总股本的比例为1.0105%,购买的最高价为24.98元/股,购买的最低价为20.21元/股,已支付的总金额为8.30亿元,回购股票用于公司股权激励。 2.企业软件市场空间广阔 2.1政策推进中国数字化转型 “数字经济”从2017年至今已经第四次被写入政府工作报告当中,近年不断出台的政策表明数字化转型是大势所趋。在“十四五”规划中,首次单独设篇《“十四五”数字经济发展规划》明确了国家推进数字化的目标和决心,规划明确提出到2025年数字经济核心产业增加值占国内生产总值比重达到10%。 图表7:近年数字化转型相关政策 2.2疫情促进数字经济加速发展 2020年,新冠肺炎疫情席卷全球,对我国经济造成较大冲击,但数字经济仍保持强劲增长,整体实现稳步发展。中国信通院数据显示,2020年,在疫情冲击和全球经济下行叠加影响下,我国数字经济仍然保持9.7%的高位增长,占据GDP比重为38.6%,是同期GDP名义增速的3.2倍多,成为稳定经济增长的关键动力。可以预见,在中国产业结构升级的大背景下,数字经济将为经济社会持续健康发展提供强大动力。 图表8:中国数字经济增速与GDP增速 2.3 ERP数字底座位置凸显,国产替代加速 ERP数字底座凸显,降本增效作用显著 ERP (企业资源计划)是由Gartner提出的一种供应链的管理思想,是整合了企业管理理念、业务流程、基础数据、人力物力、计算机软硬件于一体的企业资源管理系统。当前在我国ERP所代表的含义已经有所扩大,ERP作为企业级管理软件的数字底座,具有向HR、供应链、CRM、BI等企业软件的高延展性。 图表9:ERP系统作为企业数字化系统底座与其他功能型软件交互 “降本增效”作用显著 根据世界经济论坛(WEF)发布的《第四次工业革命对供应链的影响》白皮书显示由于新技术的运用,整个价值链的主要领域都将面临颠覆性变革,对企业的经营模式创新带来了新机遇。多数制造业企业(79.9%)和物流企业(85.5%)表示,数字化转型将产生积极影响。在不考虑金融影响的前提下,数字化变革对企业“降本增效”的作用非常显著。这与我国当前的ERP软件市场结构匹配度较高,制造业41.10%和物流业17.40%,建筑业8.40%占比最高,位居前三位。 图表10:数字化转型对传统行业降本增效的作用 图表11:2020年中国ERP软件行业市场结构 泛ERP产业链逐步形成,行业规模较大 经过多年的发展,以SAP和Oracle为代表的国际厂商在国内高端ERP领域仍然占据较高的市场份额。国内业已形成了一批泛ERP为主业的管理软件企业,例如用友网络、金蝶国际、浪潮国际、鼎捷软件、汉得信息、赛意信息、普联软件等国产管理软件公司。IDC数据显示,2020年中国ERP市场规模346亿元,同比增速14.57%,保持稳定增长,国内IT支出占GDP比重不足3%,ERP渗透率仍将持续提升。 图表12:中国ERP市场规模及增速 国产ERP产品线日渐成熟 在云计算、大数据、物联网、人工智能高速发展的大背景下,国内企业充分利用了国内的工程师红利,迅速补齐产品线,并且利用了本土化、定制化服务的优势,缩小了与国际巨头在产品功能和性能等方面的差距。 图表13:国内外ERP头部厂商产品情况对比 国产厂商市占率提升明显 根据华经产业研究院数据显示,2009年SAP、Oracle占据我国ERP市场的主导地位,经过11年的发展,2020年国产厂商成为市场主导,占据近80%市场,其中用友网络以33%份额成为国产ERP市占率第一,竞争力显著提升。但是大型企业和国际化公司中普遍采用的高端ERP市场SAP/Oracle等海外厂商占据超50%的份额,远高于国内龙头厂商的20%,替代空间显著。 图表14:2009年中国ERP市场竞争格局 图表15:2020年中国ERP市场竞争格局 2.4行业增速放缓,国产替代加速 随着中国经济增速的放缓,前瞻产业研究院预测,中国的ERP产业增速也将于2022年后将放缓