线上高增长延续,经营表现好于同行
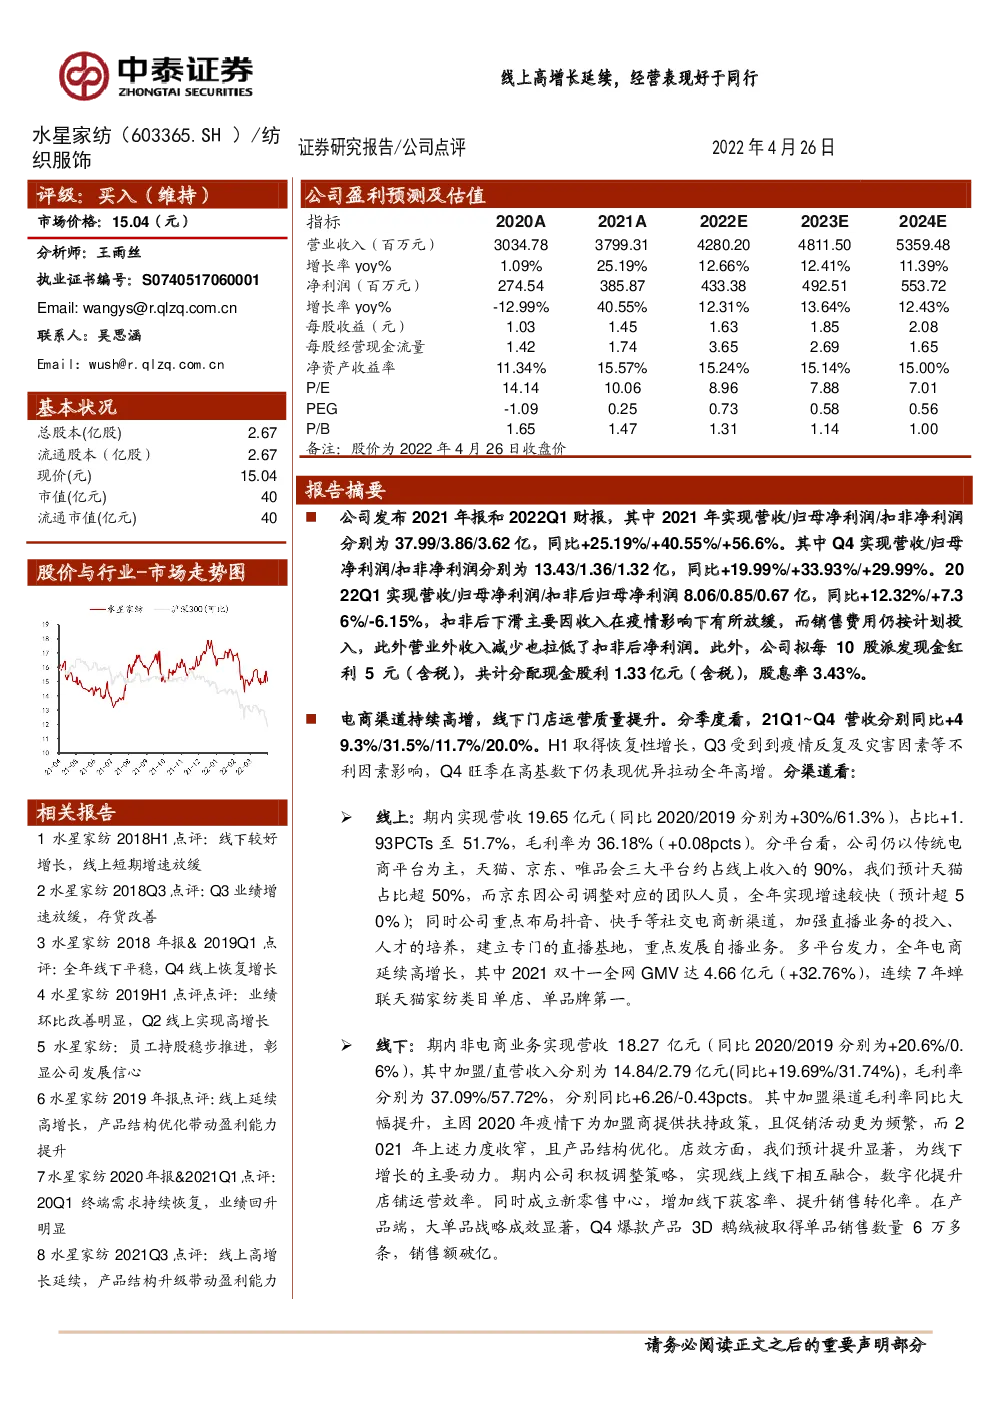
公司发布2021年报和2022Q1财报,其中2021年实现营收/归母净利润/扣非净利润分别为37.99/3.86/3.62亿,同比+25.19%/+40.55%/+56.6%。其中Q4实现营收/归母净利润/扣非净利润分别为13.43/1.36/1.32亿,同比+19.99%/+33.93%/+29.99%。20 22Q1实现营收/归母净利润/扣非后归母净利润8.06/0.85/0.67亿,同比+12.32%/+7.3 6%/-6.15%,扣非后下滑主要因收入在疫情影响下有所放缓,而销售费用仍按计划投入,此外营业外收入减少也拉低了扣非后净利润。此外,公司拟每10股派发现金红利5元(含税),共计分配现金股利1.33亿元(含税),股息率3.43%。 电商渠道持续高增,线下门店运营质量提升。分季度看,21Q1~Q4营收分别同比+4 9.3%/31.5%/11.7%/20.0%。H1取得恢复性增长,Q3受到到疫情反复及灾害因素等不利因素影响,Q4旺季在高基数下仍表现优异拉动全年高增。分渠道看: 线上:期内实现营收19.65亿元(同比2020/2019分别为+30%/61.3%),占比+1. 93PCTs至51.7%,毛利率为36.18%(+0.08pcts)。分平台看,公司仍以传统电商平台为主,天猫、京东、唯品会三大平台约占线上收入的90%,我们预计天猫占比超50%,而京东因公司调整对应的团队人员,全年实现增速较快(预计超5 0%);同时公司重点布局抖音、快手等社交电商新渠道,加强直播业务的投入、人才的培养,建立专门的直播基地,重点发展自播业务。多平台发力,全年电商延续高增长,其中2021双十一全网GMV达4.66亿元(+32.76%),连续7年蝉联天猫家纺类目单店、单品牌第一。 线下:期内非电商业务实现营收18.27亿元(同比2020/2019分别为+20.6%/0. 6%),其中加盟/直营收入分别为14.84/2.79亿元(同比+19.69%/31.74%),毛利率分别为37.09%/57.72%,分别同比+6.26/-0.43pcts。其中加盟渠道毛利率同比大幅提升,主因2020年疫情下为加盟商提供扶持政策,且促销活动更为频繁,而2 021年上述力度收窄,且产品结构优化。店效方面,我们预计提升显著,为线下增长的主要动力。期内公司积极调整策略,实现线上线下相互融合,数字化提升店铺运营效率。同时成立新零售中心,增加线下获客率、提升销售转化率。在产品端,大单品战略成效显著,Q4爆款产品3D鹅绒被取得单品销售数量6万多条,销售额破亿。 提升 品牌&产品&渠道升级下,盈利能力持续提升。2021年/22Q1毛利率分别为37.95%/3 8.14%,同比+2.68/0.95PCTs。主要受益于:1)产品结构优化,精简SKU,聚焦被芯品类,提高高附加值产品占比;2)疫情后对加盟商政策回归常态以及产品优化,加盟渠道毛利率提升明显。同期公司销售/管理/研发/财务费用率为19.85%/4%/1.72%/0.2 9%,同比+1.11/-0.74/-0.39/+0.11PCTs,销售费用率提升主因广告宣传费、人员薪资类支出增长。2022Q1销售/管理/研发/财务费用率为22.14%/4.57%/1.62%/0.3%,同比+2.02/+0.17/-0/+0.14PCTs。2021年净利率提升1.11PCTs至10.16%,22Q1净利率为10.5%,同比略有下降,主要因3月以来终端受疫情影响,而在长期品牌相关的投入并未缩减。后续随疫情的逐步缓解,净利率有望稳步提升。 疫情下存货规模上升,应收周转加速。2021年/2022Q1末公司存货规模为9.46/9.31亿元(同比+26.95%/+8.53%),整体与收入增势一致。同期存货周转天数同比分别-16. 8/+9.2天至127.05/169.33天。应收账期周转天数同比分别-4.1/-7.5天至23.83/22.5天。2021年/2022Q1期内经营现金流4.64/0.72亿元(同比+22.66%/-24.12%),主要是在Q4销售旺季下资金回流,Q1则因备货等因素导致资金流出。 盈利预测及投资建议:长期看,公司为国内家纺龙头之一,电商渠道先发优势明显,且整体性价比优势突出,在消费升级趋势下,市占率有望持续提升。短期看,公司线上业务在多渠道、多品类、多形式的立体运营架构下,有望保持较快增长,线下业务在渠道升级、数据赋能、组织结构优化下,运营效率有望提升。3月底以来公司积极调整、降低疫情带来的影响,考虑到公司恢复好于预期,我们预计2022/23/24年归属净利润分别为4.33/4.93/5.54亿元(2022/23年前值为4.24/4.87亿),分别同增12.3%/13.6%/12.4%,现价对应估值分别为9/8/7倍,维持“买入”评级。 风险提示:行业需求不及预期;加盟业务不及预期;直营业务拓展不及预期;电商增速及毛利率不及预期。 图表1:公司主要财务数据及盈利预测(百万元)