业绩符合预期,洞藏起势明显
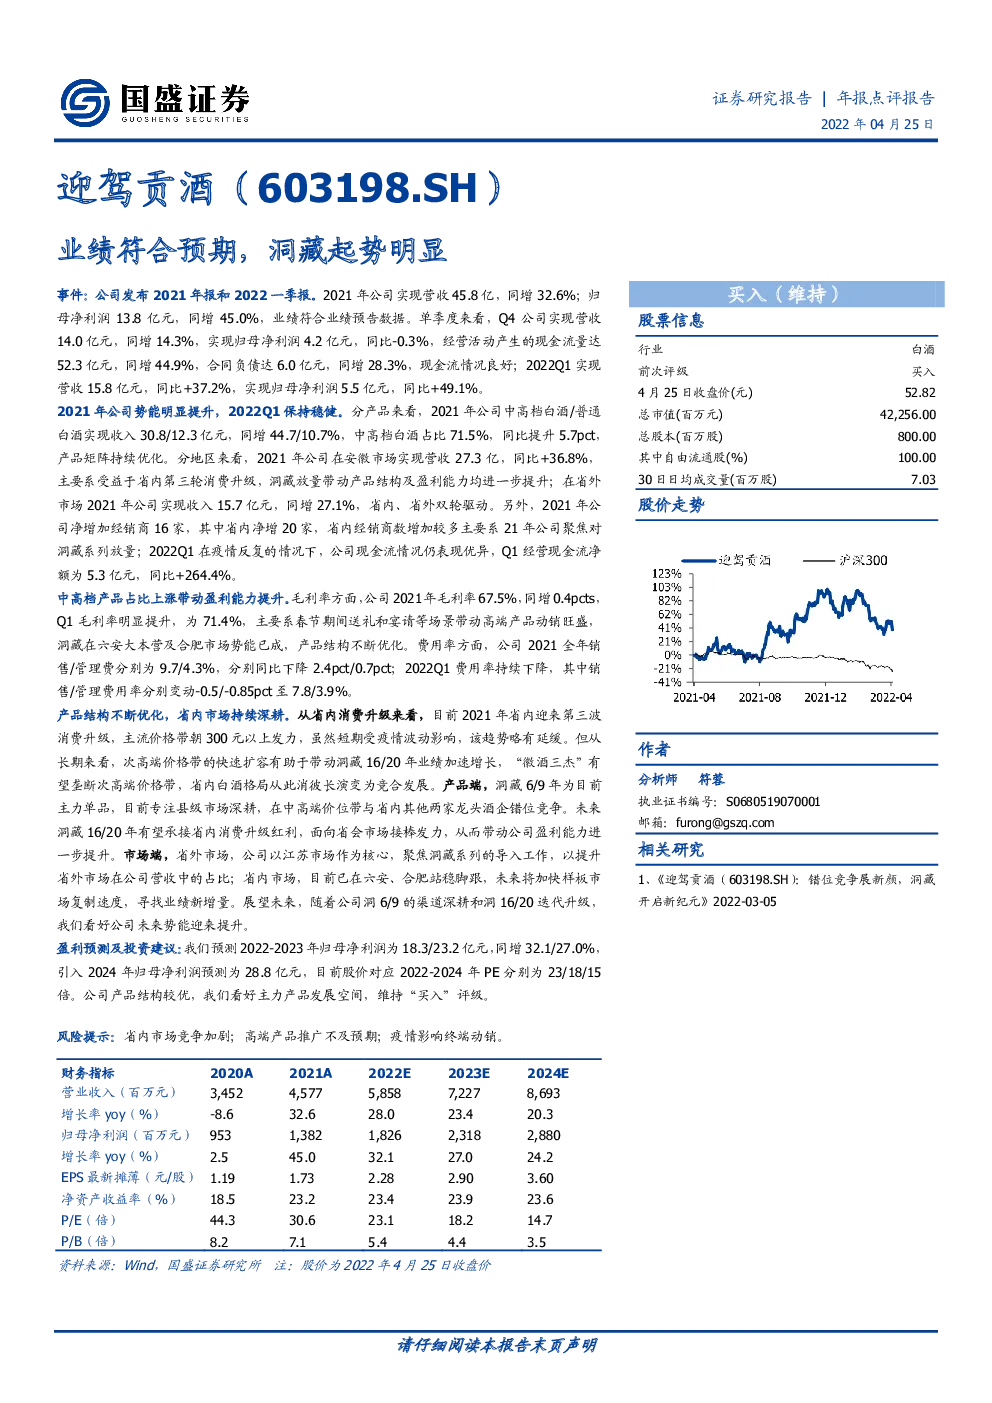
事件:公司发布2021年报和2022一季报。2021年公司实现营收45.8亿,同增32.6%;归 母净利润13.8亿元,同增45.0%,业绩符合业绩预告数据。单季度来看,Q4公司实现营收 14.0亿元,同增14.3%,实现归母净利润4.2亿元,同比-0.3%,经营活动产生的现金流量达 52.3亿元,同增44.9%,合同负债达6.0亿元,同增28.3%,现金流情况良好;2022Q1实现 营收15.8亿元,同比+37.2%,实现归母净利润5.5亿元,同比+49.1%。 2021年公司势能明显提升,2022Q1保持稳健。分产品来看,2021年公司中高档白酒/普通 白酒实现收入30.8/12.3亿元,同增44.7/10.7%,中高档白酒占比71.5%,同比提升5.7pct, 产品矩阵持续优化。分地区来看,2021年公司在安徽市场实现营收27.3亿,同比+36.8%, 主要系受益于省内第三轮消费升级,洞藏放量带动产品结构及盈利能力均进一步提升;在省外 市场2021年公司实现收入15.7亿元,同增27.1%,省内、省外双轮驱动。另外,2021年公 司净增加经销商16家,其中省内净增20家,省内经销商数增加较多主要系21年公司聚焦对 洞藏系列放量;2022Q1在疫情反复的情况下,公司现金流情况仍表现优异,Q1经营现金流净 额为5.3亿元,同比+264.4%。 中高档产品占比上涨带动盈利能力提升。毛利率方面,公司2021年毛利率67.5%,同增0.4pcts, Q1毛利率明显提升,为71.4%,主要系春节期间送礼和宴请等场景带动高端产品动销旺盛, 洞藏在六安大本营及合肥市场势能已成,产品结构不断优化。费用率方面,公司2021全年销 售/管理费分别为9.7/4.3%,分别同比下降2.4pct/0.7pct;2022Q1费用率持续下降,其中销 售/管理费用率分别变动-0.5/-0.85pct至7.8/3.9%。 产品结构不断优化,省内市场持续深耕。从省内消费升级来看,目前2021年省内迎来第三波 消费升级,主流价格带朝300元以上发力,虽然短期受疫情波动影响,该趋势略有延缓。但从 长期来看,次高端价格带的快速扩容有助于带动洞藏16/20年业绩加速增长,“徽酒三杰”有 望垄断次高端价格带,省内白酒格局从此消彼长演变为竞合发展。产品端,洞藏6/9年为目前 主力单品,目前专注县级市场深耕,在中高端价位带与省内其他两家龙头酒企错位竞争。未来 洞藏16/20年有望承接省内消费升级红利,面向省会市场接棒发力,从而带动公司盈利能力进 一步提升。市场端,省外市场,公司以江苏市场作为核心,聚焦洞藏系列的导入工作,以提升 省外市场在公司营收中的占比;省内市场,目前已在六安、合肥站稳脚跟,未来将加快样板市 场复制速度,寻找业绩新增量。展望未来,随着公司洞6/9的渠道深耕和洞16/20迭代升级, 我们看好公司未来势能迎来提升。 盈利预测及投资建议:我们预测2022-2023年归母净利润为18.3/23.2亿元,同增32.1/27.0%, 引入2024年归母净利润预测为28.8亿元,目前股价对应2022-2024年PE分别为23/18/15 倍。公司产品结构较优,我们看好主力产品发展空间,维持“买入”评级。 风险提示:省内市场竞争加剧;高端产品推广不及预期;疫情影响终端动销。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元)