资产质量提升,进入加速发展期
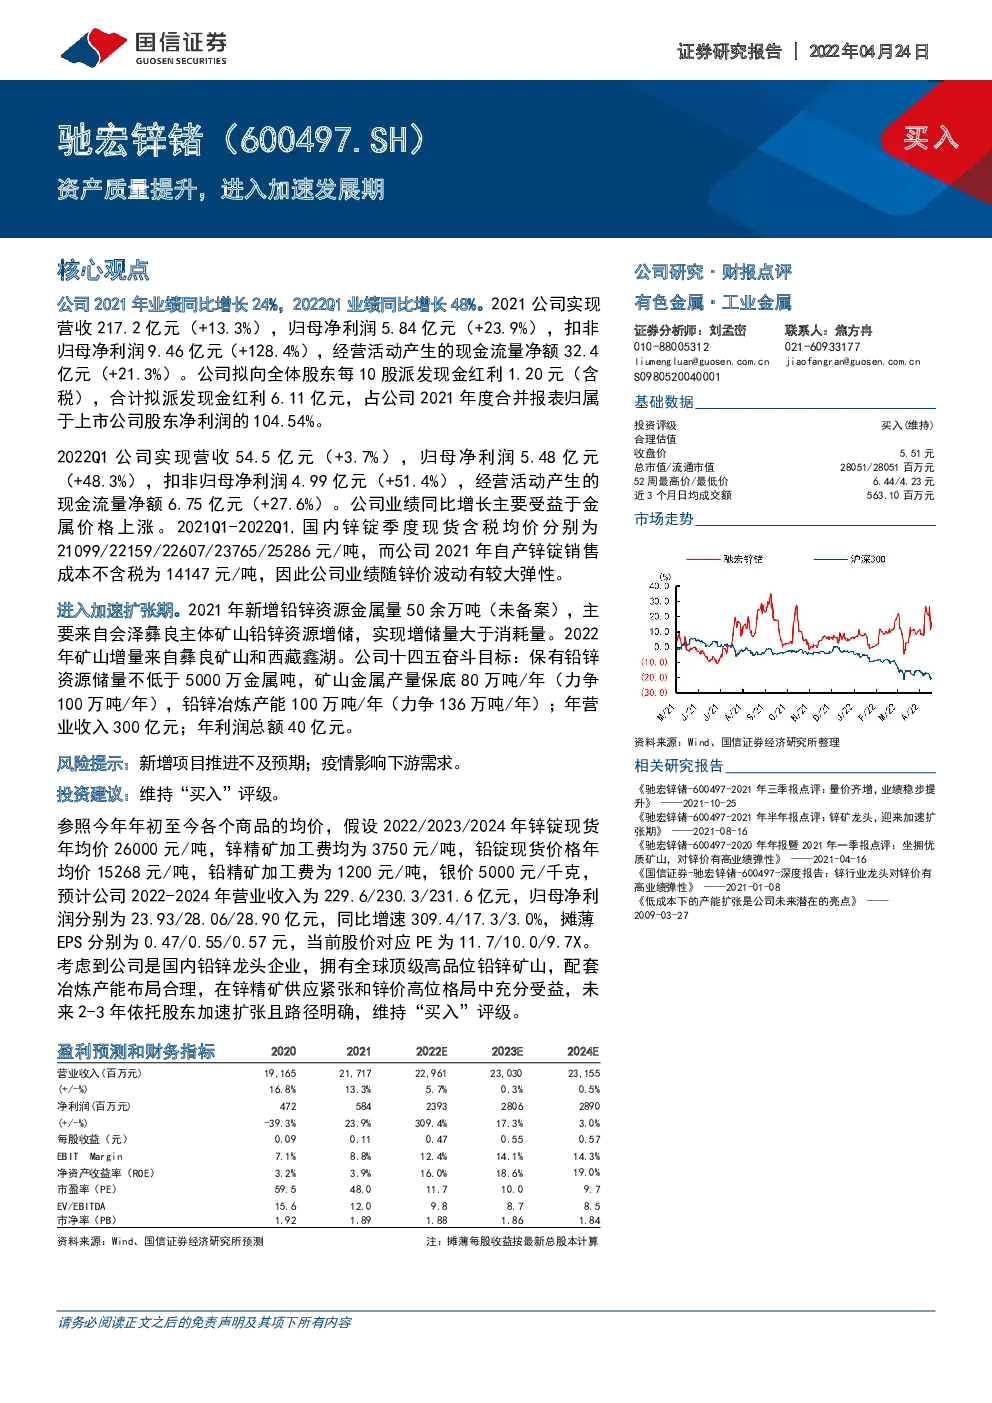
公司2021年业绩同比增长24%,2022Q1业绩同比增长48%。2021公司实现营收217.2亿元(+13.3%),归母净利润5.84亿元(+23.9%),扣非归母净利润9.46亿元(+128.4%),经营活动产生的现金流量净额32.4亿元(+21.3%)。公司拟向全体股东每10股派发现金红利1.20元(含税),合计拟派发现金红利6.11亿元,占公司2021年度合并报表归属于上市公司股东净利润的104.54%。 2022Q1公司实现营收54.5亿元 (+3.7%) , 归母净利润5.48亿元(+48.3%),扣非归母净利润4.99亿元(+51.4%),经营活动产生的现金流量净额6.75亿元(+27.6%)。公司业绩同比增长主要受益于金属价格上涨 。2021Q1-2022Q1,国内锌锭季度现货含税均价分别为21099/22159/22607/23765/25286元/吨,而公司2021年自产锌锭销售成本不含税为14147元/吨,因此公司业绩随锌价波动有较大弹性。 进入加速扩张期。2021年新增铅锌资源金属量50余万吨(未备案),主要来自会泽彝良主体矿山铅锌资源增储,实现增储量大于消耗量。2022年矿山增量来自彝良矿山和西藏鑫湖。公司十四五奋斗目标:保有铅锌资源储量不低于5000万金属吨,矿山金属产量保底80万吨/年(力争100万吨/年),铅锌冶炼产能100万吨/年(力争136万吨/年);年营业收入300亿元;年利润总额40亿元。 风险提示:新增项目推进不及预期;疫情影响下游需求。 投资建议:维持“买入”评级。 参照今年年初至今各个商品的均价,假设2022/2023/2024年锌锭现货年均价26000元/吨,锌精矿加工费均为3750元/吨,铅锭现货价格年均价15268元/吨,铅精矿加工费为1200元/吨,银价5000元/千克,预计公司2022-2024年营业收入为229.6/230.3/231.6亿元,归母净利润分别为23.93/28.06/28.90亿元,同比增速309.4/17.3/3.0%,摊薄EPS分别为0.47/0.55/0.57元,当前股价对应PE为11.7/10.0/9.7X。 考虑到公司是国内铅锌龙头企业,拥有全球顶级高品位铅锌矿山,配套冶炼产能布局合理,在锌精矿供应紧张和锌价高位格局中充分受益,未来2-3年依托股东加速扩张且路径明确,维持“买入”评级。 盈利预测和财务指标 公司2021年业绩同比增长24%,2022Q1业绩同比增长48%。2021公司实现营收217.2亿元(+13.3%),归母净利润5.84亿元(+23.9%),扣非归母净利润9.46亿元(+128.4%),经营活动产生的现金流量净额32.4亿元(+21.3%)。公司拟向全体股东每10股派发现金红利1.20元(含税),合计拟派发现金红利6.11亿元,占公司2021年度合并报表归属于上市公司股东净利润的104.54%。 2022Q1公司实现营收54.5亿元(+3.7%),归母净利润5.48亿元(+48.3%),扣非归母净利润4.99亿元(+51.4%),经营活动产生的现金流量净额6.75亿元(+27.6%)。 公司业绩同比增长主要受益于金属价格上涨。2021Q1-2022Q1,国内锌锭季度现货含税均价分别为21099/22159/22607/23765/25286元/吨,而公司2021年自产锌锭销售成本不含税为14147元/吨,因此公司业绩随锌价波动有较大弹性。2021年度公司对部分资产计提减值准备2.83亿元、对部分固定资产报废处置4.48亿元。上述资产减值准备计提及固定资产报废共计7.31亿元,减少公司2021年度归属于上市公司股东净利润6.72亿元。 图1:驰宏锌锗业收入及增速(单位:亿元、%) 图2:驰宏锌锗单季营业收入及增速(单位:亿元、%) 图3:驰宏锌锗归母净利润及增速(单位:亿元、%) 图4:驰宏锌锗单季归母净利润及增速(单位:亿元、%) 图5:驰宏锌锗营业收入构成(单位:亿元) 图6:驰宏锌锗毛利润构成(单位:亿元) 公司盈利能力维持稳定。2021年公司毛利率16.65%,2022Q1毛利率16.78%。公司营业收入构成当中,有39.3%是有色金属贸易业务,而贸易业务的毛利率很低,2021年公司有色金属贸易业务毛利率0.13%。公司自产产品毛利率则相对偏高,2021年公司自产锌锭毛利率28%,自产铅锭毛利率15%,自产锗产品毛利率37%,自产银锭毛利率46%。 图7:驰宏锌锗毛利率与净利率(%) 图8:驰宏锌锗ROE和ROIC(%) 图9:驰宏锌锗经营性净现金流情况 图10:驰宏锌锗期间费用率 图11:EBITDA/利息费用 图12:公司资产负债率 产销量维持稳定。根据公司年报披露,截至2021年末,公司年采选矿石300万吨、矿产铅锌金属产能40万吨、铅锌冶炼产能63万吨、银150吨、金70千克、锗产品含锗60吨,镉、铋、锑等稀贵金属400余吨的综合生产能力。2021年公司矿山锌产量24.13万吨,与2020年基本持平,矿山铅产量8.99万吨。公司矿山金属铅少锌多,铅锌金属产出比例约为1:2.7。 图13:驰宏锌锗矿山金属产量 图14:驰宏锌锗分产品毛利率(%) 表1:公司矿山产能 表2:公司冶炼产能 进入加速扩张期。2021年新增铅锌资源金属量50余万吨(未备案),主要来自会泽彝良主体矿山铅锌资源增储,实现增储量大于消耗量。2022年彝良矿山和西藏鑫湖形成增量。彝良驰宏毛坪矿资源接替工程、帷幕注浆工程积极有序推进,为降低水患、扩大增储效果奠定基础;西藏鑫湖矿业洞中拉采矿生产系统完善工程进度超70%。公司十四五奋斗目标:保有铅锌资源储量不低于5000万金属吨,矿山金属产量保底80万吨/年(力争100万吨/年),铅锌冶炼产能100万吨/年(力争136万吨/年);年营业收入300亿元;年利润总额40亿元。 投资建议:参照今年年初至今各个商品的均价,假设2022/2023/2024年锌锭现货年均价26000元/吨,锌精矿加工费均为3750元/吨,铅锭现货价格年均价15268元/吨,铅精矿加工费为1200元/吨,银价5000元/千克,预计公司2022-2024年营业收入为229.6/230.3/231.6亿元,归母净利润分别为23.93/28.06/28.90亿元,同比增速309.4/17.3/3.0%,摊薄EPS分别为0.47/0.55/0.57元,当前股价对应PE为11.7/10.0/9.7X。考虑到公司是国内铅锌龙头企业,拥有全球顶级高品位铅锌矿山,配套冶炼产能布局合理,在锌精矿供应紧张和锌价高位格局中充分受益,未来2-3年依托股东加速扩张且路径明确,维持“买入”评级。 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元) 免责声明