财报点评:全年收入增长34%,拉链钮扣龙头份额持续提升
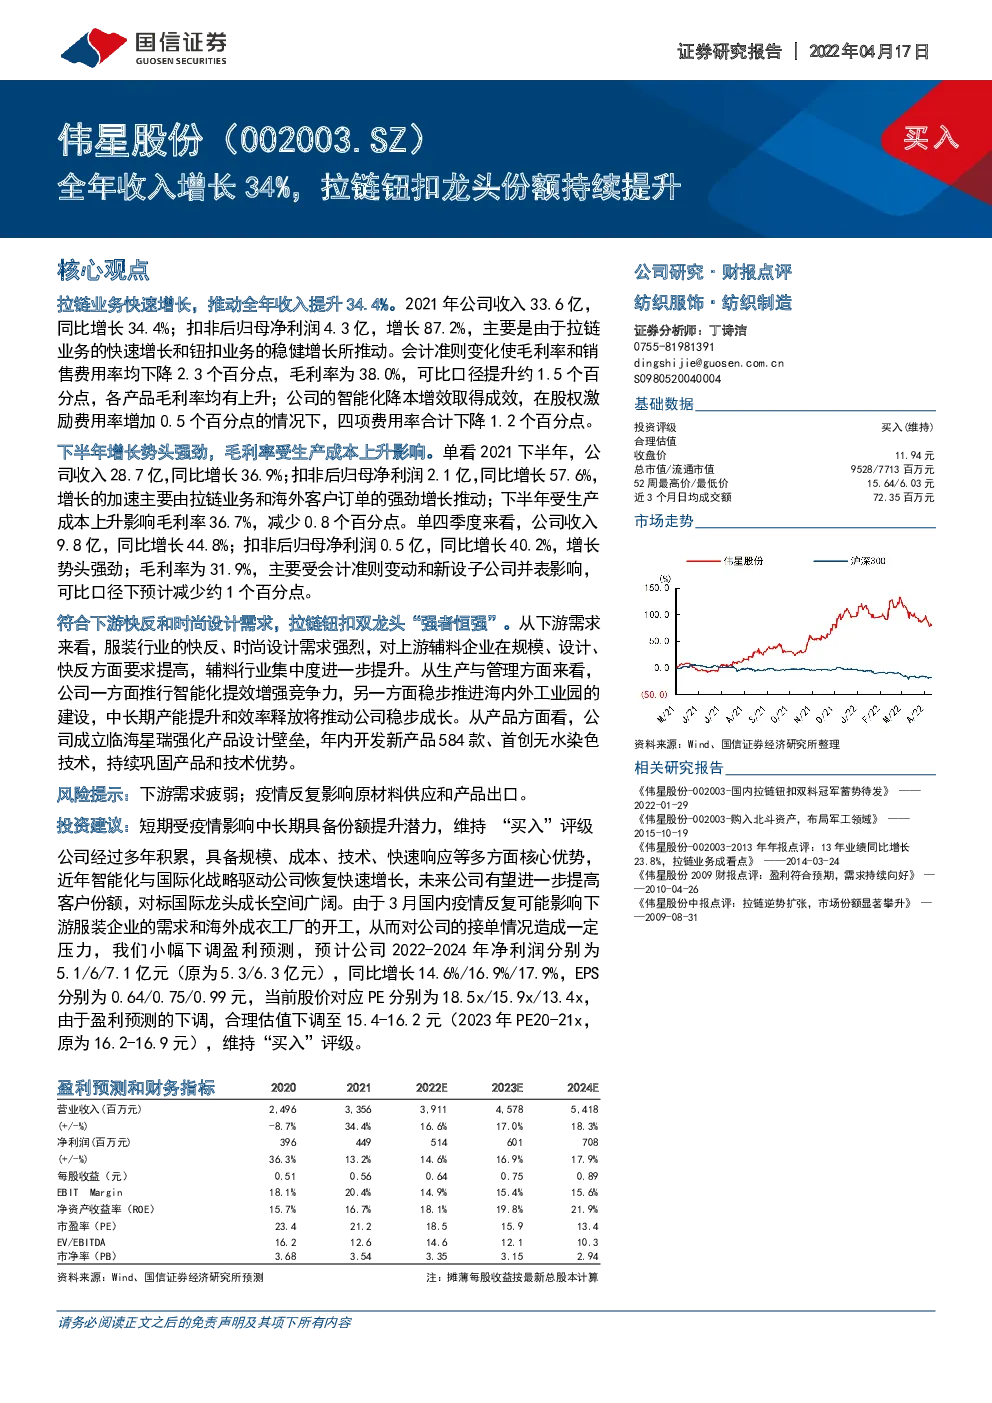
拉链业务快速增长,推动全年收入提升 34.4%。2021 年公司收入 33.6 亿,同比增长 34.4%;扣非后归母净利润 4.3 亿,增长 87.2%,主要是由于拉链业务的快速增长和钮扣业务的稳健增长所推动。会计准则变化使毛利率和销售费用率均下降 2.3 个百分点,毛利率为 38.0%,可比口径提升约 1.5 个百分点,各产品毛利率均有上升;公司的智能化降本增效取得成效,在股权激励费用率增加 0.5 个百分点的情况下,四项费用率合计下降 1.2 个百分点。 下半年增长势头强劲,毛利率受生产成本上升影响。单看 2021 下半年,公司收入 28.7 亿,同比增长 36.9%;扣非后归母净利润 2.1 亿,同比增长 57.6%,增长的加速主要由拉链业务和海外客户订单的强劲增长推动;下半年受生产成本上升影响毛利率 36.7%,减少 0.8 个百分点。单四季度来看,公司收入9.8 亿,同比增长 44.8%;扣非后归母净利润 0.5 亿,同比增长 40.2%,增长势头强劲;毛利率为 31.9%,主要受会计准则变动和新设子公司并表影响,可比口径下预计减少约 1 个百分点。 符合下游快反和时尚设计需求,拉链钮扣双龙头“强者恒强”。从下游需求来看,服装行业的快反、时尚设计需求强烈,对上游辅料企业在规模、设计、快反方面要求提高,辅料行业集中度进一步提升。从生产与管理方面来看,公司一方面推行智能化提效增强竞争力,另一方面稳步推进海内外工业园的建设,中长期产能提升和效率释放将推动公司稳步成长。从产品方面看,公司成立临海星瑞强化产品设计壁垒,年内开发新产品 584 款、首创无水染色技术,持续巩固产品和技术优势。 风险提示:下游需求疲弱;疫情反复影响原材料供应和产品出口。 投资建议:短期受疫情影响中长期具备份额提升潜力,维持 “买入”评级公司经过多年积累,具备规模、成本、技术、快速响应等多方面核心优势,近年智能化与国际化战略驱动公司恢复快速增长,未来公司有望进一步提高客户份额,对标国际龙头成长空间广阔。由于 3 月国内疫情反复可能影响下游服装企业的需求和海外成衣工厂的开工,从而对公司的接单情况造成一定压力,我们小幅下调盈利预测,预计公司 2022-2024 年净利润分别为5.1/6/7.1 亿元(原为 5.3/6.3 亿元),同比增长 14.6%/16.9%/17.9%,EPS分别为 0.64/0.75/0.99 元,当前股价对应 PE 分别为 18.5x/15.9x/13.4x,由于盈利预测的下调,合理估值下调至 15.4-16.2 元(2023 年 PE20-21x,原为 16.2-16.9 元),维持“买入”评级。 盈利预测和财务指标 拉链业务快速增长,推动全年收入提升 34.4% 拉链业务推动全年收入增长 34%,扣非后归母净利润增长 87%。2021 全年实现营收实现 33.6 亿元,同比增长 34.4%,在 20 年收入负增长的前提下,21 年收入增速同比上升 500%;归母净利润 4.5 亿元,同比增长 13.2%,主要由于 2020 年同期收到政府补助和股权处置收益等,产生了约 1.4 亿元的非经常性损益。扣非后归母净利润为 4.3 亿元,同比增长 87%。 分产品来看,拉链业务快速增长,钮扣业务成长稳健。拉链业务营收 18.4 亿元同比增长 37.9%,主要由于报告期内加大优质客户拓展;钮扣业务营收 13.9 亿元,同比增长 24.1%;其他服装辅料营收 0.8 亿元,同比增长 217.9%,主要由于报告期内新品类的拓展。 分地区来看,国际订单增长迅猛。国内营收 24.5 亿元,同比增长 29.6%;国外营收 9.1 亿元,同比增 49.9%,主要系辅料产品国际竞争力提升,获取得国外订单增长较多。 图 1:公司营业收入及增速(单位:亿元、%) 图2:公司归母净利润及增速(单位:亿元、%) 图 3:公司 2018-2021 分产品营业收入(单位:亿元) 图4:公司 2018-2021 分产品收入占比(单位:%) 图 5:公司 2018-2021 分地区营业收入(单位:亿元) 图6:公司 2018-2021 分地区收入占比(单位:%) 可比口径毛利率提升,四项费用率微降。包装运输费用调整至营业成本对毛利率和销售费用率的负面影响为 2.3 个百分点,2021 全年毛利率为 38.0%,同比提升1.5 个百分点;销售费用率为 7.8%,同比下降 2.7 个百分点,可比口径来看下降0.4 个百分点。管理费用率下降 0.4 个百分点至 9.3%,其中还包括股权激励费用0.7 个百分点的影响(2020 年股权激励费用率为 0.2%),可比口径下不含股权激励费的管理费用率下降 0.9 个百分点,主要由于智能化降本增效成果的显现。研发费用率维持 4.1%。财务费用率均下降 0.4 个百分点至 0.7%。研发费用率 4.1%,与去年同期持平。四项费用率合计为 22.0%,下降 3.5 个百分点,可比口径下降1.2 个百分点。 毛利率分产品来看,拉链/纽扣业务的毛利率均下滑 0.2 个百分点至 36.4%/41.5%,可比口径下各产品毛利率均有上升。 毛利率分地区来看 , 国内 / 国外毛利率分别同比下降 0.1/3.5 个百分点至37.0%/40.9%,国际市场毛利率下降主要系原材料价格上涨以及疫情影响下国际运费的上升,国内市场可比口径下毛利率预计有提升。 图 7:公司毛利率、经营利润率、归母净利率变化情况 图8:公司四项费用率变化情况 图 9:公司 2018-2021 分产品毛利率 图10:公司 2018-2021 分地区毛利率 盈利能力增强,派息比率 89.6%。21 年 ROE/ROA/ROIC 分别同比增加 0.9/2.9/1.5个百分点至 16.7%/14.1%/15.4%,盈利能力增强。分红预案 10 转 3 派 5(税前),派息比例达 89.6%。 图 11:公司 ROE、ROA 及 ROIC 图12:公司派息比率 资产负债率处于健康水平,主要流动资产周转加快。21 年资产负债率为 34.2%,同比增加 8.5 个百分点;其中有息负债率为 8.2%,同比增加 1.5 个百分点,处于健康水平。存货/应收账款/应付账款周转加快,分别缩短 9/14/13 天至 77/52/40天,库存绝对值方面,拉链产品库存量同比上升 85.2%,主要由于 2021 年末较去年同期订单增长较多,期末待发商品增加所致。在供应链受到影响的情况下,流动资产周转天数仍保持健康水平,与公司运用智能化系统整合供应链,缩短原材料采购周期、生产周期以及交货周期有关。 图 13:公司资产负债率 图14:公司主要流动资产周转情况 下半年增长势头强劲,毛利率受生产成本上升影响 单看下半年,营业收入增长提速,主要由拉链业务和海外客户订单的强劲增长推动。公司营业收入 18.7 亿元,同比增长 36.9%,增速比上半年加快 5.5 个百分点,主要是由拉链业务的强劲增长推动的。归母净利润为 7.6 亿元,同比增长 42.2%; 扣非后归母净利润 2.1 亿元,同比增长 57.6%。 收入分品类看 , 公司拉链 / 钮扣收入分别为 10.3/7.7 亿元 , 分别同比增长45.7%/21.4%。 收入分地区看 , 公司国内 / 国外收入分别为 13.5/5.2 亿元 , 分别同比增长24.7%/82.9%,国外收入增长主要是由于国际订单的强劲增长。 图 15:公司半年度收入及变化情况 图16:公司半年度归母净利润及变化情况 下半年毛利率有所下降,主要由于生产成本的上升。公司在 2021 年会计口径发生2 次调整,2021 年上半年将运输费调整至营业成本,对毛利率和销售费用率产生约 1.7 个百分点的负面影响;2021 年末将运输费和包装费均调整至营业成本,合计对毛利率和销售费用率产生约 2.2 至 2.3 个百分点的负面影响。2021 上半年/下半年表观毛利率分别为 39.6%/36.7%,可比口径下分别同比增加 3.6 个百分点/减少 0.8 个百分点,下半年毛利率降低主要受生产要素成本上升的影响。 毛利率分产品来看,2021 下半年拉链/钮扣的毛利率分别为 34.5%/42.3%,如果假设会计准则调整对拉链和钮扣的影响相同,毛利率预计分别同比减少 1.9/增加3.5 个百分点。 分地区来看,2021 下半年国内/国外毛利率分别为 35.8%/39.2%,海外毛利率下降的原因主要是受到运输费用上升的影响。 图 17:公司半年度利润率及变化情况 单看第四季度,公司营业收入 9.8 亿元,同比增长 44.8%,增速比第三季度加快15.7 个百分点;归母净利润 0.5 亿元,同比减少 2.7%,主要由于 2020 年同期收到政府补助和股权处置收益产生的非经常性损益。扣非后归母净利润 0.5 亿元,同比增长 40.2%。第四季度毛利率为 31.9%,主要由于会计口径调整和新设子公司杭州伟星服饰并表合计影响约 7 个百分点,可比口径毛利率同比下降约 1 个百分点。 图 18:公司单季度营业收入及变化情况 图19:公司单季度归母净利润及变化情况 符合下游快反和时尚设计需求,拉链钮扣双龙头“强者恒强” 从下游需求来看,服装行业的快反、时尚设计需求强烈,辅料行业强者愈强。消费者对中高档品牌服饰的需求不断增加;同时,下游品牌服装企业对辅料企业在产销规模、时尚设计、快速响应和服务等方面提出了更高的要求,因而具备综合竞争实力并享有一定品牌美誉度的规模企业相对更具竞争优势,“强者恒强”现象愈加明显,行业集中度进一步提升。 从生产与管理方面来看,公司一方面推行智能化提效增强竞争力,另一方面稳步推进产能扩建,中长期将推动公司稳步成长。通过浪潮 GS 系统整合供应链,收集全国营销网点的客户订单和反馈,并进行订单汇总、统一排产,公司的准时交货率提升了 18 个百分点,日产量提高 3 倍,生产周期缩短 32%、库存统计准确率达到 95%-98%。此外,公司还通过细化投入产出主线分析,并通过集采优势,实现降本增效。在扩产方面,公司有序推进孟加拉工业园三期工程、邵家渡工业园、头门港工业园、潍坊工业园和越南工业园的建设,中长期产能将逐步释放。 从产品和工艺方面,公司持续创新扩大优势。2021 年内,公司一方面积极把握趋势性变化,多维度发力,实现产品领先;3 月 24 日公司联合东莞瑞翔新材料(拥有 40 项拉链专利)成立临海星瑞,主营防水拉链与服装热压业务,强化自身业务壁垒。另一方面,公司注重技术、工艺创新,打造高技术含量的核心拳头产品。 年内公司持续加码绿色制造工艺技术、行业首创无水染色技术等,积极开发“五新产品”(新材料、新工艺、新技术、新结构、新体验)584 款,形成专利 136项,其中行业首创产品 30 款,收纳专用拉链获得德国红点奖。 盈利预测:主要假设条件及结果 由于公司 2022 年 3 月开始受到国内疫情反复的影响,我们对公司未来业绩预测作出相应调整:其中 2022 年收入预期调整为 39.1 亿元(原为 37.6 亿元),同比增加 16.6%(原为 15.8%);2022 年毛利率预期下调至 37.4%(原为 41%);2022年净利润下调至 5.1 亿元(原为 5.3 亿元)。 1、收入:2022 年第一季度公司国际客户订单旺盛,而国内客户需求疲弱,此外生产要素成本上升,公司可能略微提价以转嫁成本,预计 2022 年收入端有望实现16.6%的增长,高于此前预期。展望 2023-2024 年,公司的智能化生产领先、规模优势显著、快速响应能力强,有望维持高双位数的收入增长,2024 年预计越南工业园投产,收入增长有望加速。 2、毛利率:2021 年开始会计准则调整,运输费和包装费计入营业成本,对毛利率造成 2.3 个百分点的负面影响,此外原材料和其他生产要素成本上升毛利率承压,预计 2022 年毛