业绩符合预期,产品结构持续优化
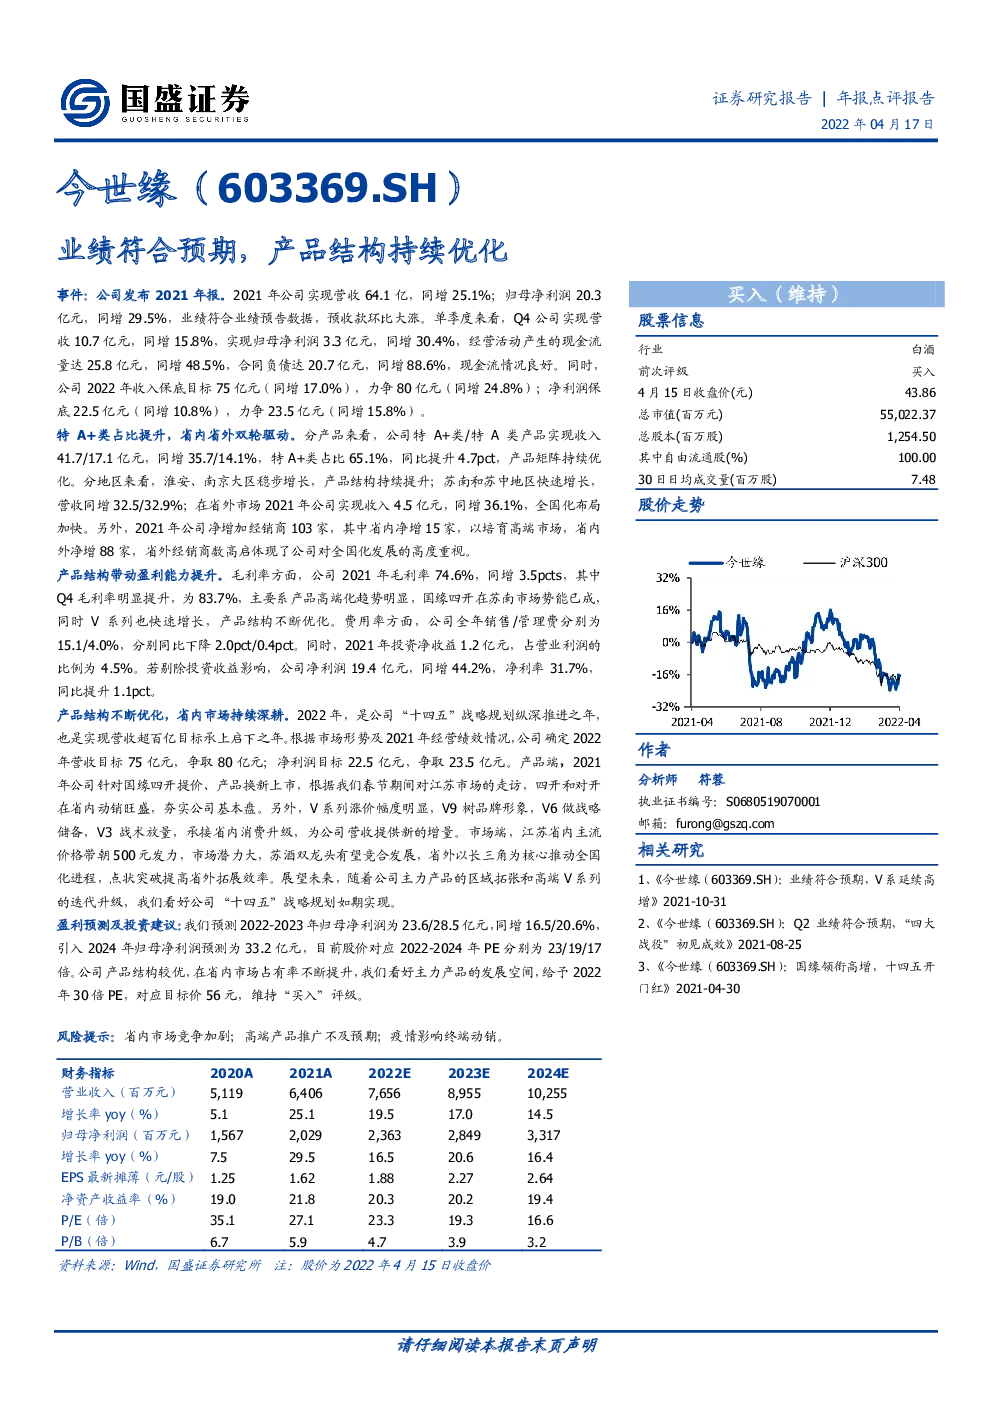
事件:公司发布2021年报。2021年公司实现营收64.1亿,同增25.1%;归母净利润20.3 亿元,同增29.5%,业绩符合业绩预告数据,预收款环比大涨。单季度来看,Q4公司实现营 收10.7亿元,同增15.8%,实现归母净利润3.3亿元,同增30.4%,经营活动产生的现金流 量达25.8亿元,同增48.5%,合同负债达20.7亿元,同增88.6%,现金流情况良好。同时, 公司2022年收入保底目标75亿元(同增17.0%),力争80亿元(同增24.8%);净利润保 底22.5亿元(同增10.8%),力争23.5亿元(同增15.8%)。 特A+类占比提升,省内省外双轮驱动。分产品来看,公司特A+类/特A类产品实现收入 41.7/17.1亿元,同增35.7/14.1%,特A+类占比65.1%,同比提升4.7pct,产品矩阵持续优 化。分地区来看,淮安、南京大区稳步增长,产品结构持续提升;苏南和苏中地区快速增长, 营收同增32.5/32.9%;在省外市场2021年公司实现收入4.5亿元,同增36.1%,全国化布局 加快。另外,2021年公司净增加经销商103家,其中省内净增15家,以培育高端市场,省内 外净增88家,省外经销商数高启体现了公司对全国化发展的高度重视。 产品结构带动盈利能力提升。毛利率方面,公司2021年毛利率74.6%,同增3.5pcts,其中 Q4毛利率明显提升,为83.7%,主要系产品高端化趋势明显,国缘四开在苏南市场势能已成, 同时V系列也快速增长,产品结构不断优化。费用率方面,公司全年销售/管理费分别为 15.1/4.0%,分别同比下降2.0pct/0.4pct。同时,2021年投资净收益1.2亿元,占营业利润的 比例为4.5%。若剔除投资收益影响,公司净利润19.4亿元,同增44.2%,净利率31.7%, 同比提升1.1pct。 产品结构不断优化,省内市场持续深耕。2022年,是公司“十四五”战略规划纵深推进之年, 也是实现营收超百亿目标承上启下之年。根据市场形势及2021年经营绩效情况,公司确定2022 年营收目标75亿元,争取80亿元;净利润目标22.5亿元,争取23.5亿元。产品端,2021 年公司针对国缘四开提价、产品换新上市,根据我们春节期间对江苏市场的走访,四开和对开 在省内动销旺盛,夯实公司基本盘。另外,V系列涨价幅度明显,V9树品牌形象,V6做战略 储备,V3战术放量,承接省内消费升级,为公司营收提供新的增量。市场端,江苏省内主流 价格带朝500元发力,市场潜力大,苏酒双龙头有望竞合发展,省外以长三角为核心推动全国 化进程,点状突破提高省外拓展效率。展望未来,随着公司主力产品的区域拓张和高端V系列 的迭代升级,我们看好公司“十四五”战略规划如期实现。 盈利预测及投资建议:我们预测2022-2023年归母净利润为23.6/28.5亿元,同增16.5/20.6%, 引入2024年归母净利润预测为33.2亿元,目前股价对应2022-2024年PE分别为23/19/17 倍。公司产品结构较优,在省内市场占有率不断提升,我们看好主力产品的发展空间,给予2022 年30倍PE,对应目标价56元,维持“买入”评级。 风险提示:省内市场竞争加剧;高端产品推广不及预期;疫情影响终端动销。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元)