业务稳步修复,期待龙头份额提升
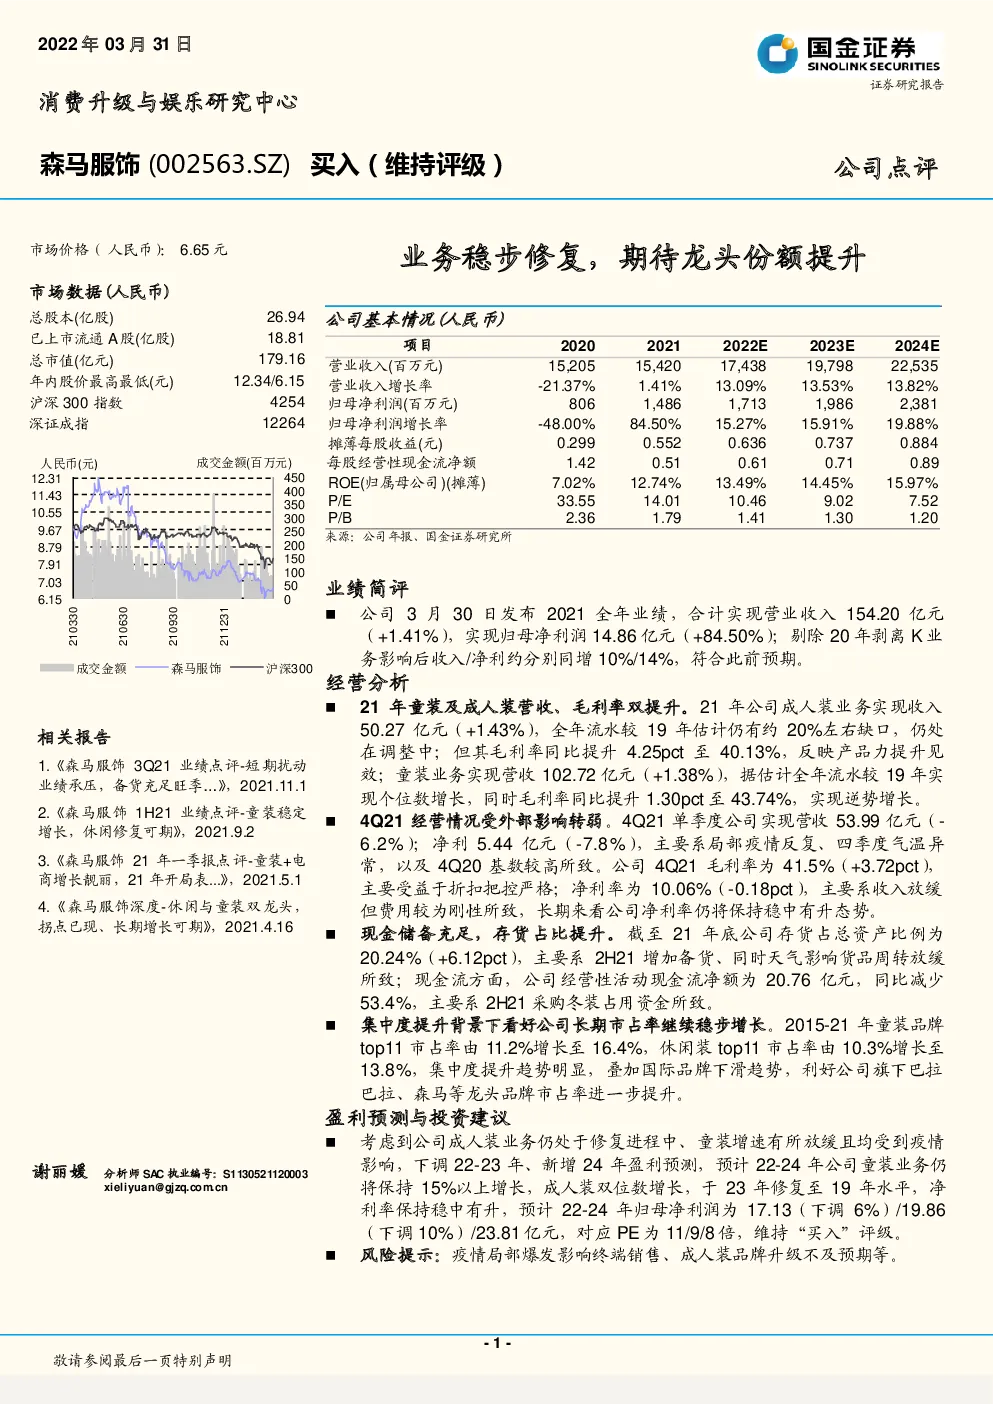
公司基本情况(人民币) 业绩简评 公司3月30日发布2021全年业绩,合计实现营业收入154.20亿元(+1.41%),实现归母净利润14.86亿元(+84.50%);剔除20年剥离K业务影响后收入/净利约分别同增10%/14%,符合此前预期。 经营分析 21年童装及成人装营收、毛利率双提升。21年公司成人装业务实现收入50.27亿元(+1.43%),全年流水较19年估计仍有约20%左右缺口,仍处在调整中;但其毛利率同比提升4.25pct至40.13%,反映产品力提升见效;童装业务实现营收102.72亿元(+1.38%),据估计全年流水较19年实现个位数增长,同时毛利率同比提升1.30pct至43.74%,实现逆势增长。 4Q21经营情况受外部影响转弱。4Q21单季度公司实现营收53.99亿元(-6.2%);净利5.44亿元(-7.8%),主要系局部疫情反复、四季度气温异常,以及4Q20基数较高所致。公司4Q21毛利率为41.5%(+3.72pct),主要受益于折扣把控严格;净利率为10.06%(-0.18pct),主要系收入放缓但费用较为刚性所致,长期来看公司净利率仍将保持稳中有升态势。 现金储备充足,存货占比提升。截至21年底公司存货占总资产比例为20.24%(+6.12pct),主要系2H21增加备货、同时天气影响货品周转放缓所致;现金流方面,公司经营性活动现金流净额为20.76亿元,同比减少53.4%,主要系2H21采购冬装占用资金所致。 集中度提升背景下看好公司长期市占率继续稳步增长。2015-21年童装品牌top11市占率由11.2%增长至16.4%,休闲装top11市占率由10.3%增长至13.8%,集中度提升趋势明显,叠加国际品牌下滑趋势,利好公司旗下巴拉巴拉、森马等龙头品牌市占率进一步提升。 盈利预测与投资建议 考虑到公司成人装业务仍处于修复进程中、童装增速有所放缓且均受到疫情影响,下调22-23年、新增24年盈利预测,预计22-24年公司童装业务仍将保持15%以上增长,成人装双位数增长,于23年修复至19年水平,净利率保持稳中有升,预计22-24年归母净利润为17.13(下调6%)/19.86(下调10%)/23.81亿元,对应PE为11/9/8倍,维持“买入”评级。 风险提示:疫情局部爆发影响终端销售、成人装品牌升级不及预期等。 图表1:公司本部业务与K公司收入、利润拆分