21H2疫情、成本扰动,22年高端化信心充足
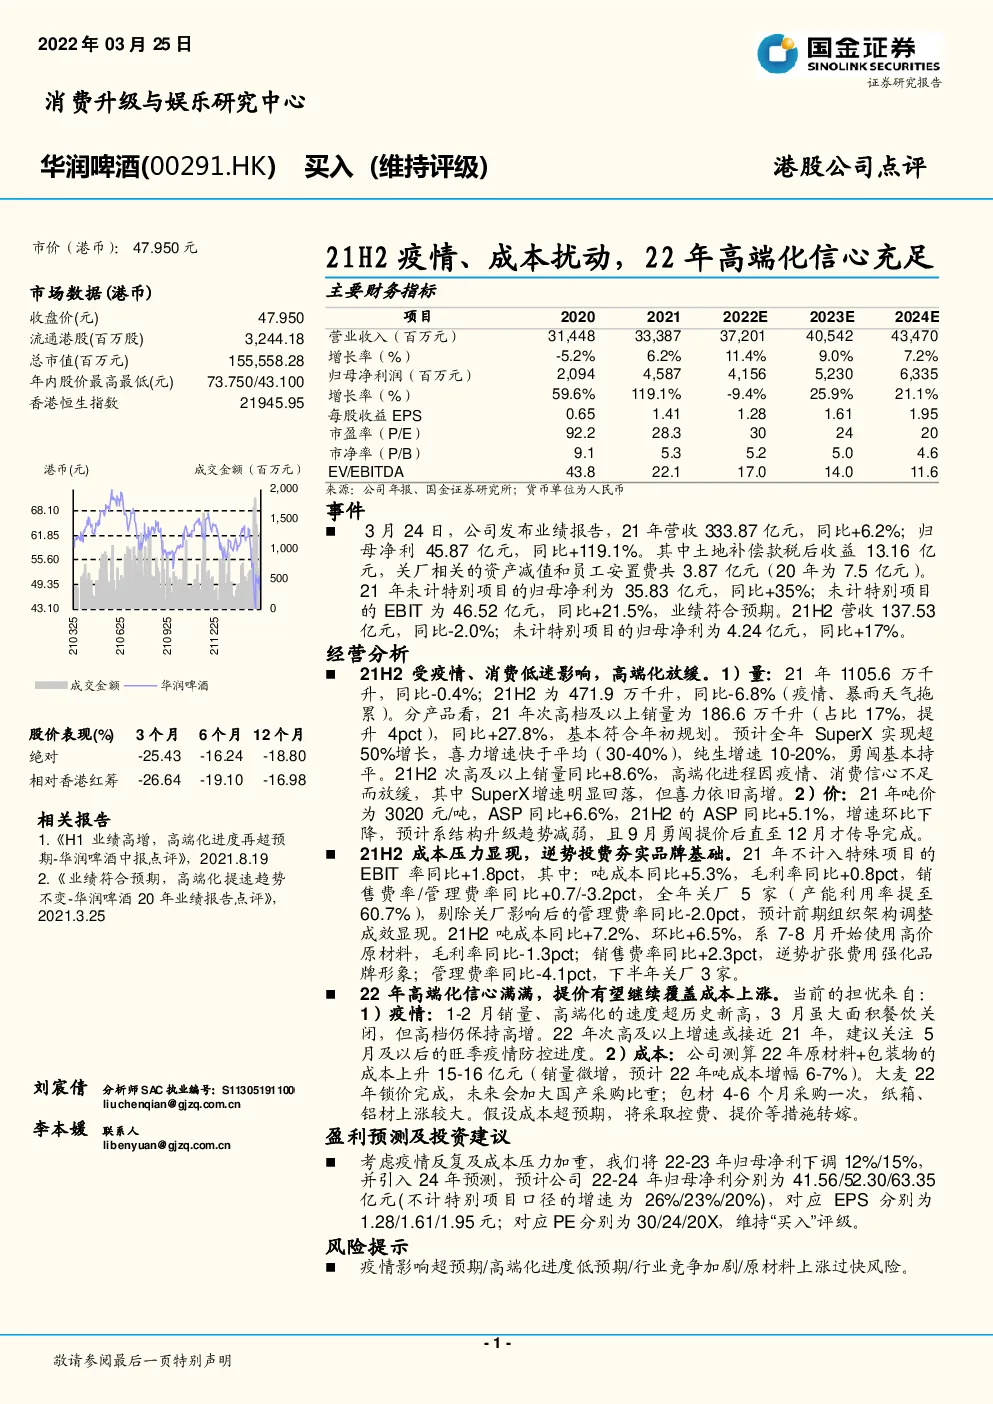
主要财务指标 事件 3月24日,公司发布业绩报告,21年营收333.87亿元,同比+6.2%;归母净利45.87亿元,同比+119.1%。其中土地补偿款税后收益13.16亿元,关厂相关的资产减值和员工安臵费共3.87亿元(20年为7.5亿元)。 21年未计特别项目的归母净利为35.83亿元,同比+35%;未计特别项目的EBIT为46.52亿元,同比+21.5%,业绩符合预期。21H2营收137.53亿元,同比-2.0%;未计特别项目的归母净利为4.24亿元,同比+17%。 经营分析 21H2受疫情、消费低迷影响,高端化放缓。1)量:21年1105.6万千升,同比-0.4%;21H2为471.9万千升,同比-6.8%(疫情、暴雨天气拖累)。分产品看,21年次高档及以上销量为186.6万千升(占比17%,提升4pct),同比+27.8%,基本符合年初规划。预计全年SuperX实现超50%增长,喜力增速快于平均(30-40%),纯生增速10-20%,勇闯基本持平。21H2次高及以上销量同比+8.6%,高端化进程因疫情、消费信心不足而放缓,其中SuperX增速明显回落,但喜力依旧高增。2)价:21年吨价为3020元/吨,ASP同比+6.6%,21H2的ASP同比+5.1%,增速环比下降,预计系结构升级趋势减弱,且9月勇闯提价后直至12月才传导完成。 21H2成本压力显现,逆势投费夯实品牌基础。21年不计入特殊项目的EBIT率同比+1.8pct,其中:吨成本同比+5.3%,毛利率同比+0.8pct,销售费率/管理费率同比+0.7/-3.2pct,全年关厂5家 (产能利用率提至60.7%),剔除关厂影响后的管理费率同比-2.0pct,预计前期组织架构调整成效显现。21H2吨成本同比+7.2%、环比+6.5%,系7-8月开始使用高价原材料,毛利率同比-1.3pct;销售费率同比+2.3pct,逆势扩张费用强化品牌形象;管理费率同比-4.1pct,下半年关厂3家。 22年高端化信心满满,提价有望继续覆盖成本上涨。当前的担忧来自: 1)疫情:1-2月销量、高端化的速度超历史新高,3月虽大面积餐饮关闭,但高档仍保持高增。22年次高及以上增速或接近21年,建议关注5月及以后的旺季疫情防控进度。2)成本:公司测算22年原材料+包装物的成本上升15-16亿元(销量微增,预计22年吨成本增幅6-7%)。大麦22年锁价完成,未来会加大国产采购比重;包材4-6个月采购一次,纸箱、铝材上涨较大。假设成本超预期,将采取控费、提价等措施转嫁。 盈利预测及投资建议 考虑疫情反复及成本压力加重,我们将22-23年归母净利下调12%/15%,并引入24年预测,预计公司22-24年归母净利分别为41.56/52.30/63.35亿元(不计特别项目口径的增速为26%/23%/20%),对应EPS分别为1.28/1.61/1.95元;对应PE分别为30/24/20X,维持“买入”评级。 风险提示 疫情影响超预期/高端化进度低预期/行业竞争加剧/原材料上涨过快风险。