看好长期价值,视频号或成为变现端下一亮点
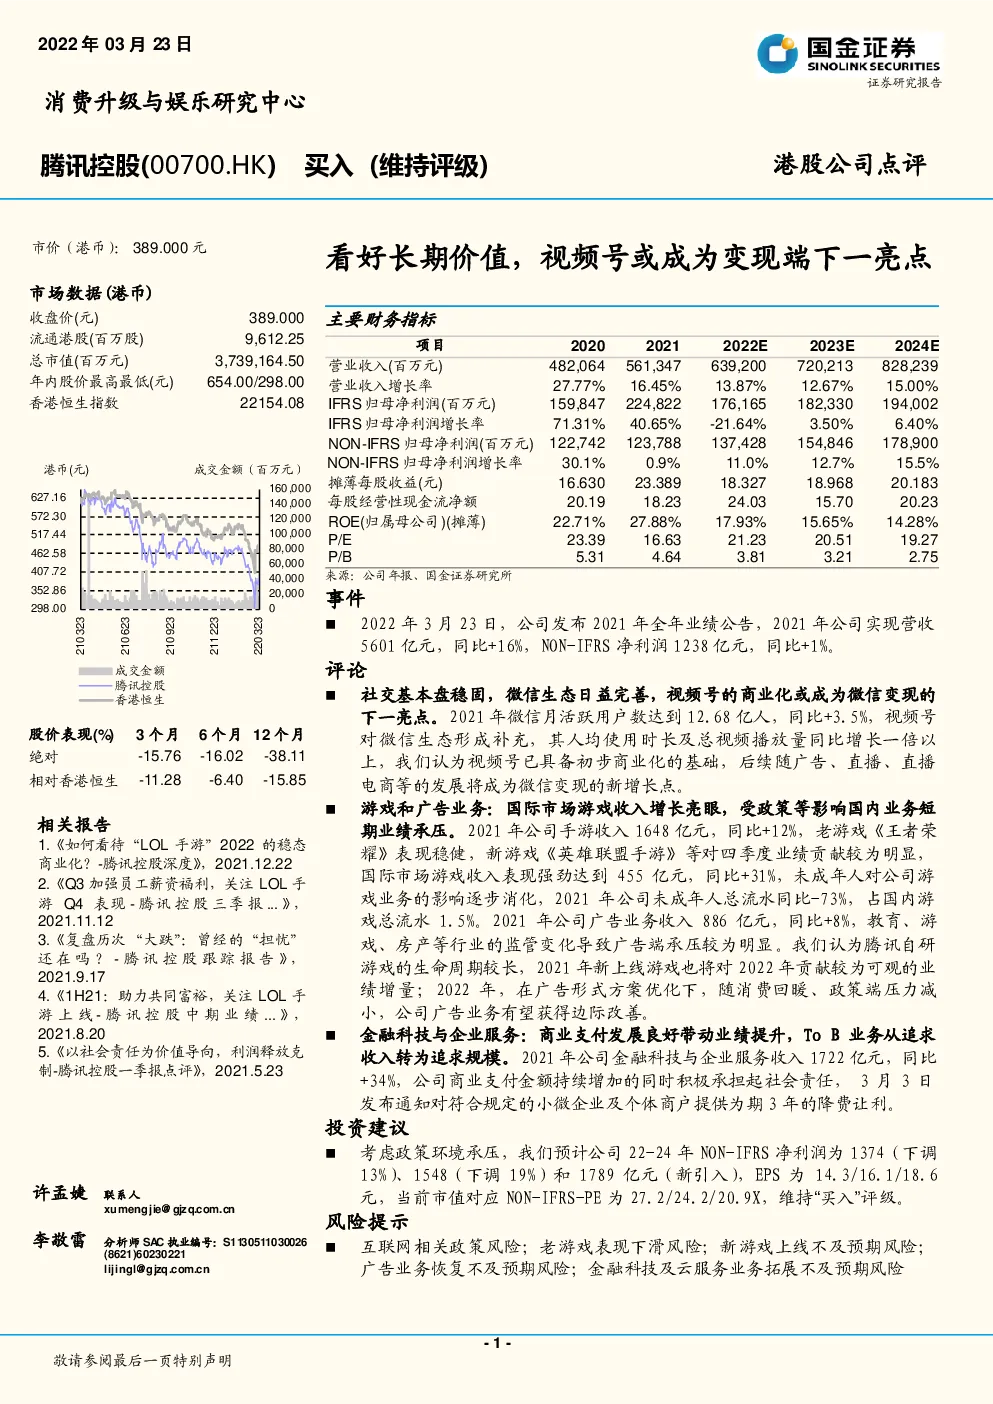
主要财务指标 事件 2022年3月23日,公司发布2021年全年业绩公告,2021年公司实现营收5601亿元,同比+16%,NON-IFRS净利润1238亿元,同比+1%。 评论 社交基本盘稳固,微信生态日益完善,视频号的商业化或成为微信变现的下一亮点。2021年微信月活跃用户数达到12.68亿人,同比+3.5%,视频号对微信生态形成补充,其人均使用时长及总视频播放量同比增长一倍以上,我们认为视频号已具备初步商业化的基础,后续随广告、直播、直播电商等的发展将成为微信变现的新增长点。 游戏和广告业务:国际市场游戏收入增长亮眼,受政策等影响国内业务短期业绩承压。2021年公司手游收入1648亿元,同比+12%,老游戏《王者荣耀》表现稳健,新游戏《英雄联盟手游》等对四季度业绩贡献较为明显,国际市场游戏收入表现强劲达到455亿元,同比+31%,未成年人对公司游戏业务的影响逐步消化,2021年公司未成年人总流水同比-73%,占国内游戏总流水1.5%。2021年公司广告业务收入886亿元,同比+8%,教育、游戏、房产等行业的监管变化导致广告端承压较为明显。我们认为腾讯自研游戏的生命周期较长,2021年新上线游戏也将对2022年贡献较为可观的业绩增量;2022年,在广告形式方案优化下,随消费回暖、政策端压力减小,公司广告业务有望获得边际改善。 金融科技与企业服务:商业支付发展良好带动业绩提升,To B业务从追求收入转为追求规模。2021年公司金融科技与企业服务收入1722亿元,同比+34%,公司商业支付金额持续增加的同时积极承担起社会责任,3月3日发布通知对符合规定的小微企业及个体商户提供为期3年的降费让利。 投资建议 考虑政策环境承压,我们预计公司22-24年NON-IFRS净利润为1374(下调13%)、1548(下调19%)和1789亿元(新引入),EPS为14.3/16.1/18.6元,当前市值对应NON-IFRS-PE为27.2/24.2/20.9X,维持“买入”评级。 风险提示 互联网相关政策风险;老游戏表现下滑风险;新游戏上线不及预期风险; 广告业务恢复不及预期风险;金融科技及云服务业务拓展不及预期风险