2021年年报点评:靴子落地,转型加速
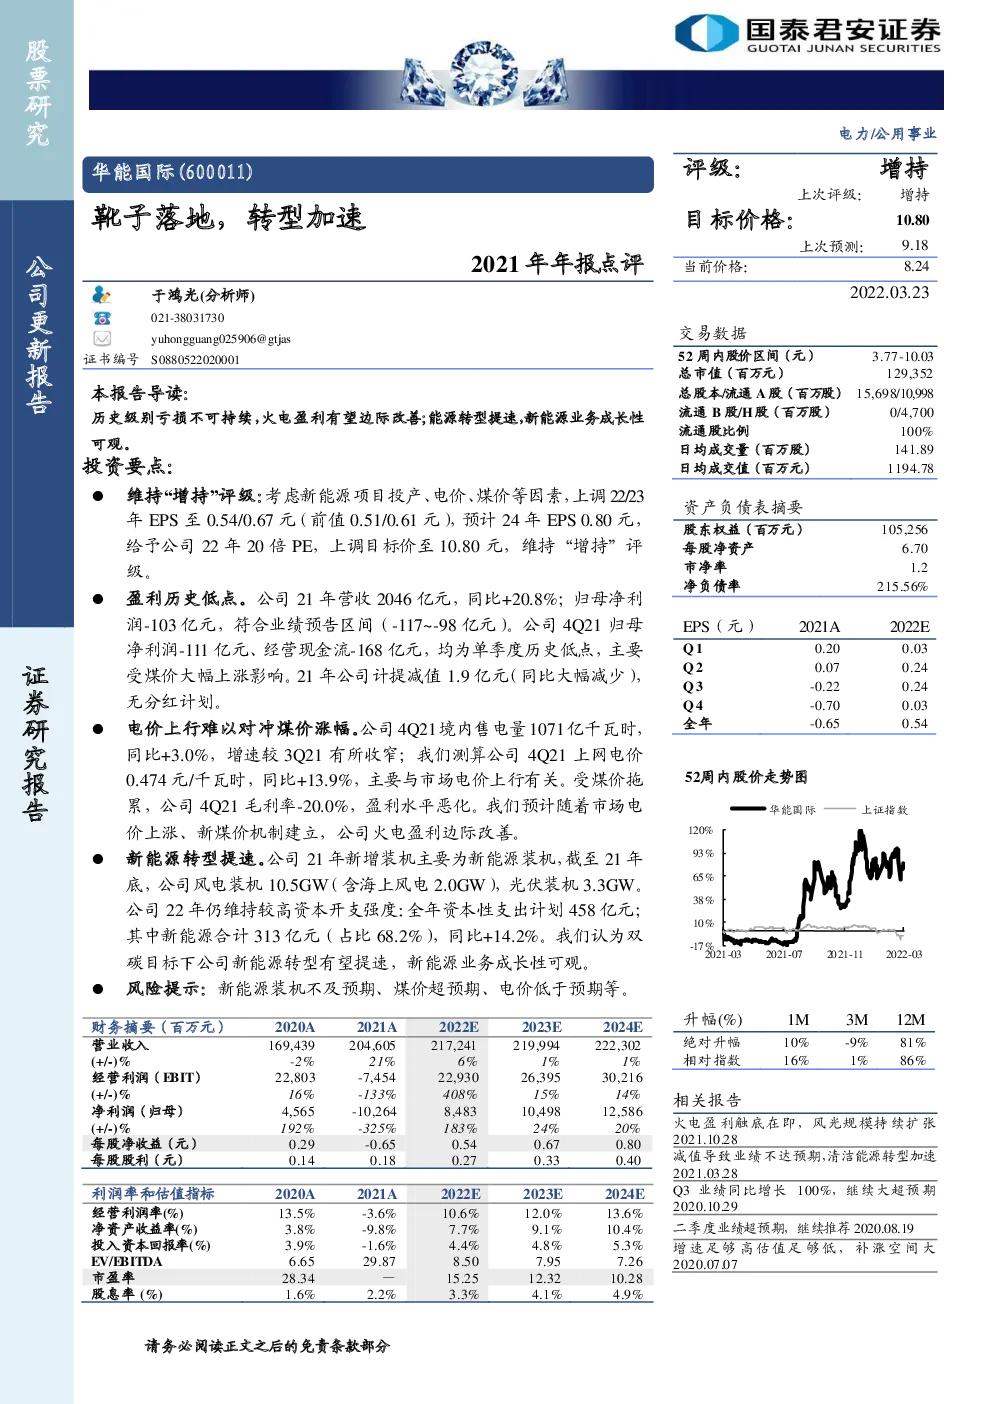
维持“增持”评级:考虑新能源项目投产、电价、煤价等因素,上调22/23年EPS至0.54/0.67元(前值0.51/0.61元),预计24年EPS 0.80元,给予公司22年20倍PE,上调目标价至10.80元,维持“增持”评级。 盈利历史低点。公司21年营收2046亿元,同比+20.8%;归母净利润-103亿元,符合业绩预告区间(-117~-98亿元)。公司4Q21归母净利润-111亿元、经营现金流-168亿元,均为单季度历史低点,主要受煤价大幅上涨影响。21年公司计提减值1.9亿元(同比大幅减少),无分红计划。 电价上行难以对冲煤价涨幅。公司4Q21境内售电量1071亿千瓦时,同比+3.0%,增速较3Q21有所收窄;我们测算公司4Q21上网电价0.474元/千瓦时,同比+13.9%,主要与市场电价上行有关。受煤价拖累,公司4Q21毛利率-20.0%,盈利水平恶化。我们预计随着市场电价上涨、新煤价机制建立,公司火电盈利边际改善。 新能源转型提速。公司21年新增装机主要为新能源装机,截至21年底,公司风电装机10.5GW(含海上风电2.0GW),光伏装机3.3GW。 公司22年仍维持较高资本开支强度:全年资本性支出计划458亿元; 其中新能源合计313亿元(占比68.2%),同比+14.2%。我们认为双碳目标下公司新能源转型有望提速,新能源业务成长性可观。 风险提示:新能源装机不及预期、煤价超预期、电价低于预期等。 图1:公司4Q21境内售电量同比+3.0% 图2:公司4Q21境内上网电价显著上行 图3:公司4Q21净利润和经营现金流均为历史低位 图4:公司4Q21盈利水平历史低位
你可能感兴趣
欧盟对中国产电动汽车加征临时关税事件点评:欧盟关税靴子落地,出海模式加速转型
交运设备国泰君安证券2024-06-12
2021年年报业绩点评:创新转型逐步落地
国泰君安证券2022-03-24
2022年年报点评:Q4自主盈利创新高,新能源转型加速落地
民生证券2023-04-26
2023年半年报点评:23Q2业绩承压,测试服务战略转型加速落地
民生证券2023-09-01
2014年年报点评:业绩有望筑底反弹,战略转型加速落地
商贸零售国信证券2015-03-27
2020年报及2021年一季报点评:智能化加速落地,公司进入高速成长期
交通运输东方财富2021-05-06
公司2021年年报点评:超越行业强劲增长,智能化加速落地
国泰君安证券2022-04-17
2021年年报点评:剥离Urbaser负债率降至54%,固废海外拓展颇丰&新能源加速落地
公用事业东吴证券2022-04-06
2021年年报&2022Q1季报点评:自研游戏加速落地,工业互联网业务智能化升级
信息技术东吴证券2022-04-24
美联储12月货币政策会议点评:Taper加速靴子落地,加息前景不确定性仍存
东方金诚2021-12-16