年报大超预期,开年增长强劲
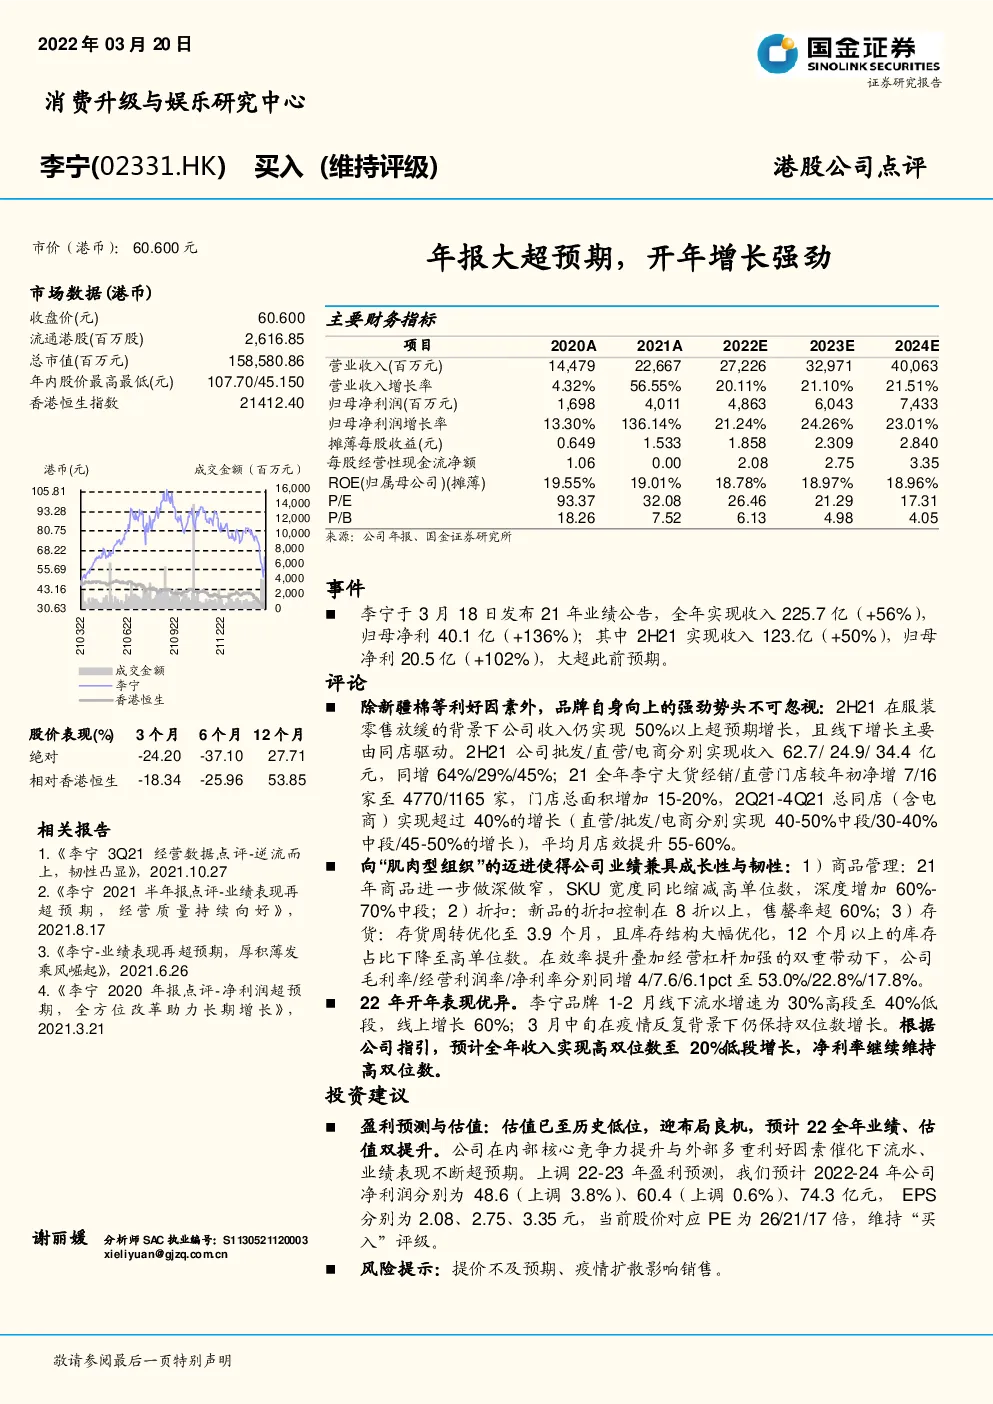
主要财务指标 事件 李宁于3月18日发布21年业绩公告,全年实现收入225.7亿(+56%),归母净利40.1亿(+136%);其中2H21实现收入123.亿(+50%),归母净利20.5亿(+102%),大超此前预期。 评论 除新疆棉等利好因素外,品牌自身向上的强劲势头不可忽视:2H21在服装零售放缓的背景下公司收入仍实现50%以上超预期增长,且线下增长主要由同店驱动。2H21公司批发/直营/电商分别实现收入62.7/24.9/34.4亿元,同增64%/29%/45%;21全年李宁大货经销/直营门店较年初净增7/16家至4770/1165家,门店总面积增加15-20%,2Q21-4Q21总同店(含电商)实现超过40%的增长(直营/批发/电商分别实现40-50%中段/30-40%中段/45-50%的增长),平均月店效提升55-60%。 向“肌肉型组织”的迈进使得公司业绩兼具成长性与韧性:1)商品管理:21年商品进一步做深做窄,SKU宽度同比缩减高单位数,深度增加60%-70%中段;2)折扣:新品的折扣控制在8折以上,售罄率超60%;3)存货:存货周转优化至3.9个月,且库存结构大幅优化,12个月以上的库存占比下降至高单位数。在效率提升叠加经营杠杆加强的双重带动下,公司毛利率/经营利润率/净利率分别同增4/7.6/6.1pct至53.0%/22.8%/17.8%。 22年开年表现优异。李宁品牌1-2月线下流水增速为30%高段至40%低段,线上增长60%;3月中旬在疫情反复背景下仍保持双位数增长。根据公司指引,预计全年收入实现高双位数至20%低段增长,净利率继续维持高双位数。 投资建议 盈利预测与估值:估值已至历史低位,迎布局良机,预计22全年业绩、估值双提升。公司在内部核心竞争力提升与外部多重利好因素催化下流水、业绩表现不断超预期。上调22-23年盈利预测,我们预计2022-24年公司净利润分别为48.6(上调3.8%)、60.4(上调0.6%)、74.3亿元,EPS分别为2.08、2.75、3.35元,当前股价对应PE为26/21/17倍,维持“买入”评级。 风险提示:提价不及预期、疫情扩散影响销售。